

text size
Dionica AD Plastika prošlog je ljeta nakon godinu dana pozitivnog trenda dosegla cijenu od 32,2 eura, ali je od tada do danas izgubila 25 posto vrijednosti. U četvrtak je na Zagrebačkoj burzi zaključena na 24,60 eura.
Financijsko izvješće kompanije za prvo polugodište 2026. pokazalo je da im je bilanca stabilna, a fundamenti i dalje čvrsti. Profitabilnost raste, zaduženost pada, u međuvremenu se ništa drastično nije promijenilo na tržištu niti je bilo negativnih vijesti iz same tvrtke – zašto onda dionica tone?
Po nama je objektivnih razloga za optimizam po pitanju poslovanja AD Plastika osjetno više nego negativnih aspekata, ali tržište ponekad ne mari za racionalnost, barem ne na kratke staze.
Čitaj više
Rimac i Končar na vrhu, novinari pri dnu – gdje su plaće najviše rasle?
Najviši skok plaća u godinu dana imali su radnici zaposleni u proizvodnji automobila, evo kako stoje ostali.
23.09.2026
P/E omjer ne otkriva sve - Kako gomilanje keša u bilancama utječe na vrednovanje Crobex10 kompanija
P/E je jedan od najčešće korištenih pokazatelja valuacije, ali ne uzima u obzir koliko gotovine kompanija ima na računu.
14.09.2026
Zarada Crobex10 skočila, Končar zablistao u izvještajima, burza u ljetnom zatišju. BBA analitika daje presjek!
Končar se istaknuo kao glavni pokretač rasta dobiti među deset najlikvidnijih kompanija.
04.08.2026
Sezona rezultata na burzi kao i turistička: daleko od euforije uz iznimku Končar-D&ST-a, Spana i AD plastika
Dionički indeks Crobex posljednjih je dana u padu što sugerira da financijski izvještaji kompanija izlistanih na Zagrebačkoj burzi nisu oduševili ulagače.
03.08.2026
Osvrnut ćemo se stoga prvo na bilancu kompanije i stavke koje bi trebale jačati pozitivno raspoloženje među ulagačima, a potom ćemo detaljnije razložiti i potencijalne izazove koji se prvenstveno odnose na stanje šire autoindustrije.
Rast profitabilnosti uz pad zaduženosti
AD Plastik grupa je u prvih šest mjeseci 2026. ostvarila 76,6 milijuna eura poslovnih prihoda, što je 1,4 milijuna više nego u istom razdoblju godinu ranije. EBITDA je porasla s 9,5 na 11,7 milijuna eura (23 posto), dok je EBITDA marža skočila s 12,6 na 15,2 posto. Neto dobit iznosila je 7,5 milijuna eura, gotovo jednako kao godinu ranije.
Još je zanimljivija situacija u matičnom društvu. EBITDA je tamo porasla 32,6 posto, na 9,1 milijuna eura, a EBITDA marža dosegnula je 15,6 posto.
Neto financijski dug (NFD) AD Plastik grupe smanjen je na 19,2 milijuna eura u odnosu na 31,2 milijuna s kraja 2024. i 26,4 milijuna krajem 2025. godine. Omjer NFD/EBITDA pao je na 0,9 (krajem 2025. iznosio 2,15 puta), što je vrlo niska razina zaduženosti.
Jak cash flow od 7,2 milijuna eura u polugodištu omogućuje im da samostalno financiraju otplatu dugova i potrebna kapitalna ulaganja (CAPEX od 4,1 milijuna eura), a valja istaknuti i kako su zalihe smanjene za 11,2 posto, što ukazuje na kvalitetnije upravljanje radnim kapitalom.
Drugim riječima, u AD Plastiku su pokazali da blagi porast prihoda ostvaruju uz značajno bolju iskorištenost kapaciteta, niže materijalne i proizvodne troškove te racionalniju proizvodnju. Sve to bi trebalo biti melem za ulagačke uši i poticati rast dionice, međutim, ona posljednja tri mjeseca klizi prema dolje.
Iz uprave su poručili i kako privode kraju transfere proizvodnje između lokacija čime želi smanjiti vanjske najmove, bolje koristiti vlastite kapacitete i povećati marže. Istaknuli su i kako za cijelu 2026. očekuje prihode usporedive s prošlogodišnjima, ali osjetno bolju profitabilnost.
Priupitali smo ih planiraju li poduzimati konkretne mjere kako bi preokrenuli trend pada na burzi. Prije nekoliko dana pisali smo o Žitu čija dionica je također bila u silaznoj putanji pa se uprava odlučila na prekid ugovora s održavateljem tržišta, a potom su pokrenuli i preko 12 milijuna eura težak otkup vlastitih dionica. Zanimalo nas je razmišljaju li o sličnim potezima i u AD Plastiku, ali do zaključenja teksta nismo dobili odgovor.
Fundamenti na prvom mjestu
U svakom slučaju, rast profitabilnosti i rezanje duga trebali bi biti najvažniji putokaz za buduću valuaciju tvrtke, naročito ako uzmemo u obzir da su prije par godina pokazali žilavost prebrodivši teške potrese uzrokovane ratom u Ukrajini i posljedičnim sankcijama Rusiji. Ovdje ćemo apostrofirati kako u polugodišnjem izvješću stoji da ruske podružnice kompanije posluju stabilno i financijski su samoodržive (ostvarile skoro 10 milijuna eura prihoda), bez potrebe za financijskim injekcijama iz Hrvatske.
Naravno, treba sačekati iduće financijske raporte i vidjeti jesu li ovi rezultati plod strategije uprave na čelu s Katijom Klepo i početak dugoročnog trenda ili tek privremeni, ciklički uzlet. U slučaju da uspiju održati ili čak povećati marže, uz nastavak razduživanja, postoji zdrava osnova za oporavak dionice i bez velike stope rasta prihoda.
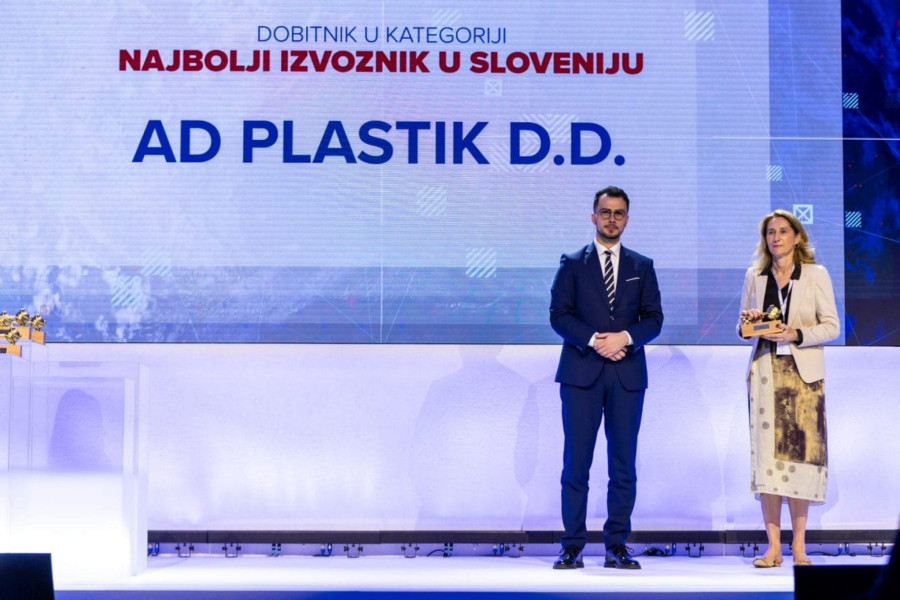 Predsjednica uprave Katija Klepo na dodjeli nagrade za najbolje hrvatske izvoznike | AD Plastik
Vanjski rizici
Po pitanju potencijalnih izazova, jedan od većih je Euro Auto Plastic Systems (EAPS), rumunjsko društvo u kojem AD Plastik ima 50 posto vlasništva. U prvom polugodištu 2026. poslovni prihodi EAPS-a su iznosili 69,7 milijuna eura (pad od 20 posto u odnosu na isto razdoblje prošle godine), dok je dobit pala preko 22 posto, na sedam milijuna eura. Istaknimo i da je matično društvo od EAPS-a primilo 3,6 milijuna eura dividende, dok je godinu ranije taj iznos bio 1,24 milijuna.
Rumunjska akvizicija mogla bi biti teret za bilancu AD Plastika ako se poslovanje ne popravi, ali uvjerljivo najveći rizik za AD Plastik ne dolazi iz internih izvora, već generalnog stanja europske automobilske industrije i dinamike narudžbi njihovih najvećih kupaca. Primjerice, EAPS usko surađuju s Dacijom koja je pod kapom Renaulta, a jedan od glavnih klijenata AD Plastika je i Stellantis.
Iako je uvriježeno mišljenje da su divovi kontinentalne autoindustrije na koljenima, situacija nije ni izbliza tako crna. Prodaja automobila u Europi raste po stopi od oko pet posto, a iako kineska konkurencija povećava udio, ne ide loše ni etabliranim brendovima.
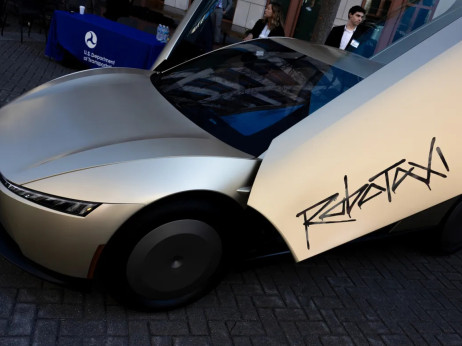
Konkretno, Renault je u prvoj polovici ove godine zabilježio rast prihoda od skoro 10 posto, na 30,3 milijarde eura, njihovi električni modeli su cjenovno konkurentni, a dizajnom dosta ispred kineske konkurencije. Uprava je potvrdila da će do kraja godine ostvariti zacrtane financijske ciljeve, tako da s Francuzima, a samim time i Daciom, ne bi trebalo biti velikih iznenađenja po pitanju narudžbi.
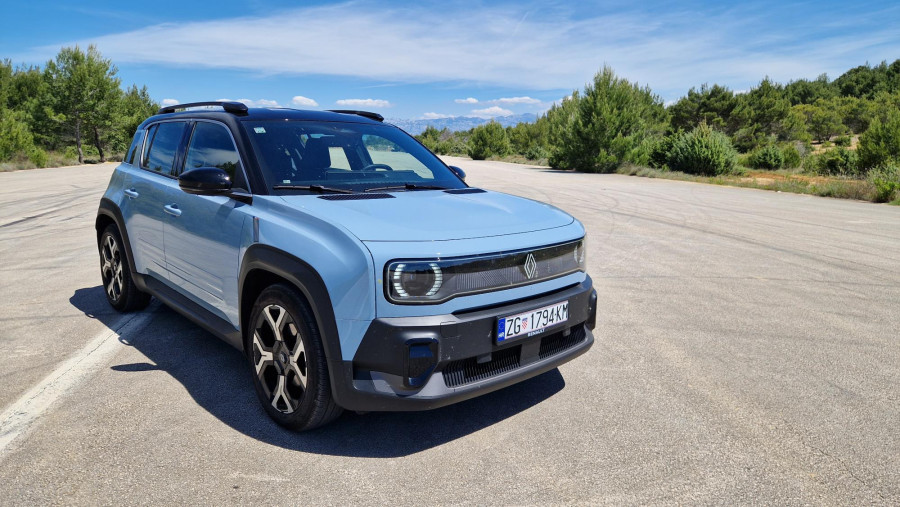 Renaultovi električni modeli ostvaruju dobre prodajne rezultate | Bloomberg Adria
Stellantis je također imao solidno polugodište, neto prihodi su porasli za 13 posto, na 43,5 milijardi eura. Prilagođena operativna dobit iznosila je 0,8 milijardi eura uz skromnu operativnu maržu od 1,8 posto, ali i to je poboljšanje u odnosu na 2025. godinu. Prodaja električnih vozila (EV) u Europi im je skočila za skoro 30 posto, a tome je pomogao i Leapmotor, kineski brend čiji je Stellantis najveći dioničar.
Da Kinezi nisu toliki bauk pokazuju i njihove aspiracije da se prikažu što europskijima. Prije par dana se na našem tržištu predstavio kineski GAC s motom "U Europi, za Europu", a da to nije isprazna priča pokazuje proizvodnja njihovih modela u Austriji. Premium brend Geelyja – Zeekr – također se hvali "europskom dušom", a prije nekoliko dana smo imali priliku razgovarati s CEO-om Zeekra za Europu Lotharom Schupetom koji nam je kazao kako smatra da budućnost kontinentalne autoindustrije nije bitka do istrebljenja s dalekoistočnom konkurencijom, već suradnja i partnerstva među njima.
Drugim riječima, dolazak Kineza pritišće marže legacy brendova, ali za kompanije poput AD Plastika to može biti i prilika za širenje baze kupaca.
Čekanje podataka
Što na koncu možemo očekivati od dionice AD Plastika u skoroj budućnosti? Ulagačima ne preostaje ništa drugo nego, po uzoru na središnje bankare, čekati podatke i voditi se njima. Ako se u idućim financijskim izvješćima pokaže da je jačanje profitabilnosti i razduživanje "novo normalno" to bi trebalo pogurati cijenu prema gore. U međuvremenu bi bilo dobro da iz uprave probaju pogurati u pravom smjeru, a sigurno bi dobrodošla i objava nekog solidnog novog ugovora.
Ako se nastavi trenutno "mrtvilo" teško je očekivati da će se dionica trgnuti, ali ne treba očekivati ni drastičniji pad. Čak i uz manje nepredviđene potrese u autoindustriji, teško je očekivati da će dionica zaroniti ispod cijene od 20-ak eura. Izglednije je da je dotaknula kratkoročno dno na 23,5 eura i da sada slijedi polagani oporavak kojeg će izvješće za treći kvartal dodatno raspiriti ili ugasiti.
Analitičar Petar Mezga iz Erste grupe preporučuje "kupnju" dionica AD plastika uz ciljanu cijenu od 34,60 eura, pokazuju podaci Bloomberga. Zadnji puta je revidirao procjenu 31.7. ove godine nakon objave polugodišnjih rezultata. Njegov kolega iz Intercapitala Damian Bhaskar čak preporučuje "snažnu kupnju" iako je on ciljanu cijenu postavio na 21,50 eura. No svoju je preporuku objavio lani sredinom listopada, dakle prije gotovo godinu dana.
Za kraj spomenimo da su posljednja tri mjeseca prekinula konstantan uzlet dug skoro godinu i pol dana tijekom kojeg je cijena dionice AD Plastika skočila preko 200 posto. Fundamenti se u međuvremenu nisu pogoršali, dapače, poboljšavaju se, tako da nema racionalnog razloga za strah. No valja imati na umu kako ovo ne bi bio prvi slučaj stradavanja racionalnih ulagača na iracionalnom tržištu.