



text size
Više kamatne stope u dužem razdoblju prisiljavaju buyout fondove da se suoče sa stvarnošću. Boreći se od 2023. godine s prodajom kompanija kupljenih u dugom desetljeću iznimno jeftinog duga prije pandemije covida, pokušali su udobrovoljiti ulagače domišljatim financijskim inženjeringom kako bi održali kakav-takav protok novca. No nakon nekoliko lažnih nadanja u povratak niskih kamatnih stopa, klasični sektor privatnog kapitala temeljen na preuzimanjima uz polugu prelazi u završnu fazu žalovanja za svojim izgledima: prihvaćanje.
Rukovoditelji u ovom sektoru počinju otvoreno priznavati da će prinosi biti manji od obećanih za mnoge postojeće fondove, a posebno za one koji su većinu poslova sklopili između 2017. i 2021. godine. Životni vijek ulaganja produljuje se znatno izvan tri do pet godina, što je nekad bilo pravilo. Samo u SAD-u, 860 milijardi dolara, ili više od 40 posto ukupne imovine buyout fondova, zarobljeno je u kompanijama koje su u njihovu vlasništvu dulje od sedam godina, prema podacima tvrtke PitchBook.
Lideri industrije moraju poduzeti nešto. S blokiranim poslovima preuzimanja uz polugu, prikupljanje novog kapitala trpi već posljednjih nekoliko godina. To stvara probleme i za vodeće ljude u sektoru. Slabi prinosi na kapital znače da ne dobivaju izdašne bonuse koje su očekivali, zbog čega neki menadžeri napuštaju sektor u potrazi za ispunjenijim i profitabilnijim poslom na drugome mjestu.
Čitaj više
Zašto diljem svijeta rastu prinosi na obveznice i koliko dugo dionice to mogu podnositi
Desetogodišnje američke obveznice nose prinos veći od pet posto, a rast se širi i na druga velika tržišta.
30.09.2026
Veliki potres tutnji tržištem obveznica
Pomaci su u tijeku, no tlo je za sada još uvijek stabilno.
30.09.2026

Štićenik Michaela Burryja upozorava na 'zamke vrijednosti' u južnokorejskim dionicama
Phil Clifton upozorava da atraktivne cijene južnokorejskih dionica često skrivaju 'zamke vrijednosti' nepovoljne za manjinske ulagače.
30.09.2026
IPO-i vrijedni bilijune dolara uništavaju tržište
Rekordne brojke prikrivaju činjenicu da sve manje američkih kompanija izlazi na burzu, dok najveći dio kapitala privlači tek nekoliko divova.
30.09.2026
Velike kompanije za privatni kapital već su se počele širiti na nova poslovna područja, a očekujem da će ih sve više početi umanjivati važnost fondova po kojima su se proslavile. Apollo Global Management Inc. bio je među prvima koji je napravio veliki odmak od svojih korijena u privatnom kapitalu, usmjerivši se umjesto toga na manje rizične privatne zajmove stvorene za svoje poslovanje sa životnim osiguranjem. Glavni izvršni direktor Marc Rowan sada uživa u činjenici da buyout fondovi čine samo osam posto ukupne imovine grupe. Dugogodišnji rivali poput KKR & Co Inc-a i Blackstone Inc-a također kupuju ili surađuju s velikim osiguravajućim kućama kako bi slijedili isti put.
Iznimno povoljni uvjeti prije covida omogućili su mnogim tvrtkama snažan rast, dok su se mnoge nove tek pojavile. Pokazalo se da su mnoge od njih znatno više ovisile o nultim kamatnim stopama nego o bilo čemu drugome. Prema mišljenju Scotta Kleinmana, suvoditelja upravljanja imovinom u Apollu, mnoge će tvrtke propasti, a ono što preostane od privatnog kapitala moglo bi se razviti u industriju dugoročnih upravitelja-vlasnika stabilnijih kompanija koje generiraju dobre novčane tokove i znatno su manje opterećene dugom. Ulaganja bi se na ovaj način mogla držati desetljećima, izjavio je Kleinman ovog mjeseca na konferenciji u organizaciji Barclays Plc-a.
No u neku ruku, to je samo priznavanje stanja u kojem se svijet već nalazi. Mnoge investicije nalaze se u buyout fondovima dulje od 10 godina. Kompanija za ljudske resurse UKG (bivši Kronos Inc.) u vlasništvu je fonda Hellman & Friedman gotovo dva desetljeća i ne postoje planovi za njezinu skoru prodaju, prema navodima Bloomberg Newsa.
Drugo je stajalište da će mnogi bivši startupi u tehnološkom i drugim sektorima jednostavno ostati u privatnom vlasništvu na neodređeno vrijeme, umjesto da traže mjesto na dioničkim tržištima putem inicijalne javne ponude (IPO), što je nekada bio cilj gotovo svakog poduzetnika. SpaceX Inc. ostvario je rekordan izlazak na burzu ove godine, ali kompanije poput Stripe Inc-a, internetskog sustava za plaćanje vrijednog 159 milijardi dolara, ne pokazuju interes za izlazak na burzu. (Suosnivač Stripea John Collison u intervjuu za CNBC nazvao je IPO "rješenjem koje traži problem".)
To se uklapa u ideju koja se plasira u financijskim krugovima – da se privatni kapital ne odnosi samo na preuzimanja uz polugu, nego na kapital koji je jednostavno privatan. To je zgodna fraza koja bi mogla pomoći u promjeni percepcije. Međutim, menadžeri koji naplaćuju svoje uobičajeno visoke naknade i dalje će morati uvjeriti ulagače da u tome postoji korist i za njih.
Blackstone je nedavno imao neuspješan pokušaj s ovim argumentom kada je pokušao zapakirati nezgodne ostatke zastarjelih buyout fondova u novu ambalažu poznatu kao collateralized fund obligation (CFO). Cilj je bio otkupiti udjele u fondovima od postojećih ulagača koristeći novac uglavnom prikupljen izdavanjem obveznica koje bi imateljima donosile stabilan prihod. To je slično načinu na koji se stambeni krediti pretvaraju u navodno sigurnu imovinu kroz sekuritizaciju. Nažalost po Blackstone, unatoč višemjesečnom radu, nisu uspjeli privući dovoljno interesa te su prošli tjedan odustali od posla.
Čak i kada su menadžeri prodavali kompanije, posljednjih su ih godina često prodavali jedni drugima, što je još jedan način na koji tvrtke ostaju u privatnom vlasništvu. Gotovo trećina izlazaka iz investicija otpada na takve poslove između samih fondova (sponsor-to-sponsor), prema podacima konzultantske kuće Bain & Co.
Bez rješenja, buyout sektor gurat će sve veći broj takozvanih zombi fondova – situacija u kojima menadžer ne može prodati preostalu imovinu niti vratiti novac ulagačima, ali nastavlja naplaćivati naknade za upravljanje koje održavaju fond na životu. Više od polovice ulagača u privatni kapital u srpanjskom je istraživanju izjavilo kako očekuje širenje takvih financijskih "živih mrtvaca" tijekom sljedeće dvije godine.
Pritom je primamljivo reći da se cijela industrija preuzimanja uz polugu suočava s dugom i sporom smrću. Suprotan argument jest da se prikupljanje kapitala oporavilo ove godine te izgleda snažnije nego u protekle dvije. S 216 milijardi dolara prikupljenih u buyout fondovima u prvih šest mjeseci 2026. godine, ostvareno je više od polovice ukupnih godišnjih iznosa za 2025. i 2024. godinu, prema podacima S&P Globalove platforme With Intelligence.
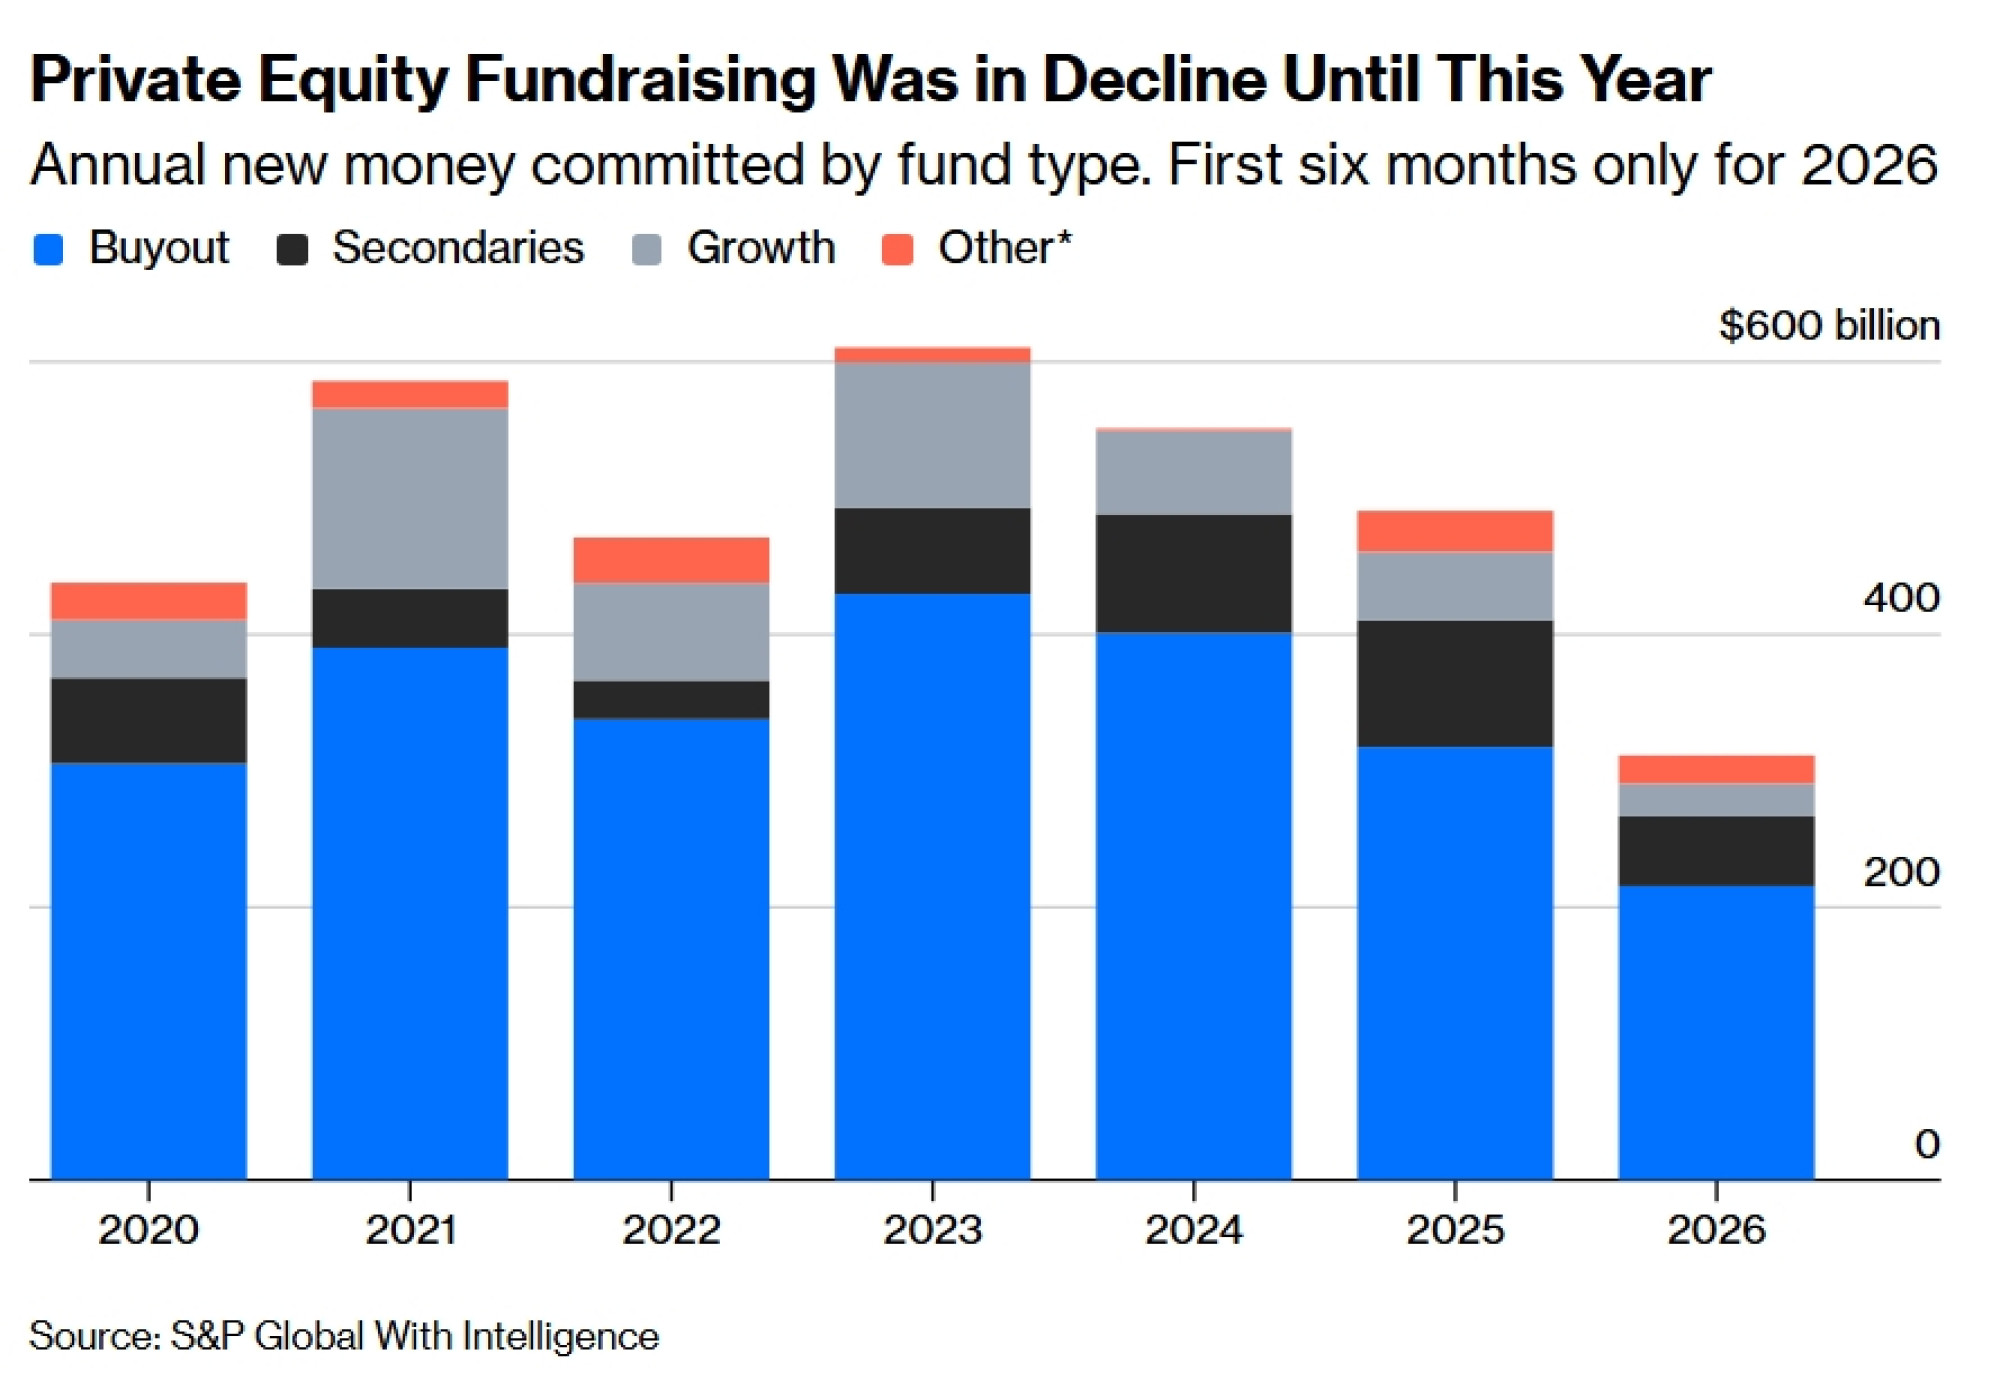
Međutim, promjene se događaju iza ovih brojki. Dvadeset najvećih fondova privuklo je više od polovice prikupljenog novca ove godine, a znatno više kapitala ide fondovima kojima je dopušteno tražiti prilike u više regija, umjesto da se drže samo, primjerice, Sjeverne Amerike. Kao i proteklih godina, dobar dio novog kapitala ide tvrtkama specijaliziranima za otkup starih udjela u privatnom kapitalu putem sekundarnih fondova.
Posao preuzimanja uz polugu cvjetao je u desetljećima kada su kamatne stope bilježile dug i stabilan pad prema najnižim razinama, gdje su se zadržale godinama. U današnjem svijetu trgovačkih šokova, prekomjernog javnog duga i uporne inflacije, troškovi zaduživanja rastu i vjerojatno će ostati povišeni. Privatni kapital neće potpuno nestati, ali tvrtke koje prežive izgledat će znatno drugačije.