



text size
Tektonske ploče globalnoga gospodarstva su se pomaknule. Diljem svijeta prinosi na dugoročne državne obveznice – temeljac cjelokupnog financijskog sustava – porasli su na najviše razine u posljednjim desetljećima. Trend koji je bio vidljiv čim se kratkotrajni poslijepandemijski zamah pretvorio u ponovni rast inflacije i više kamatne stope, odjednom se ubrzao.
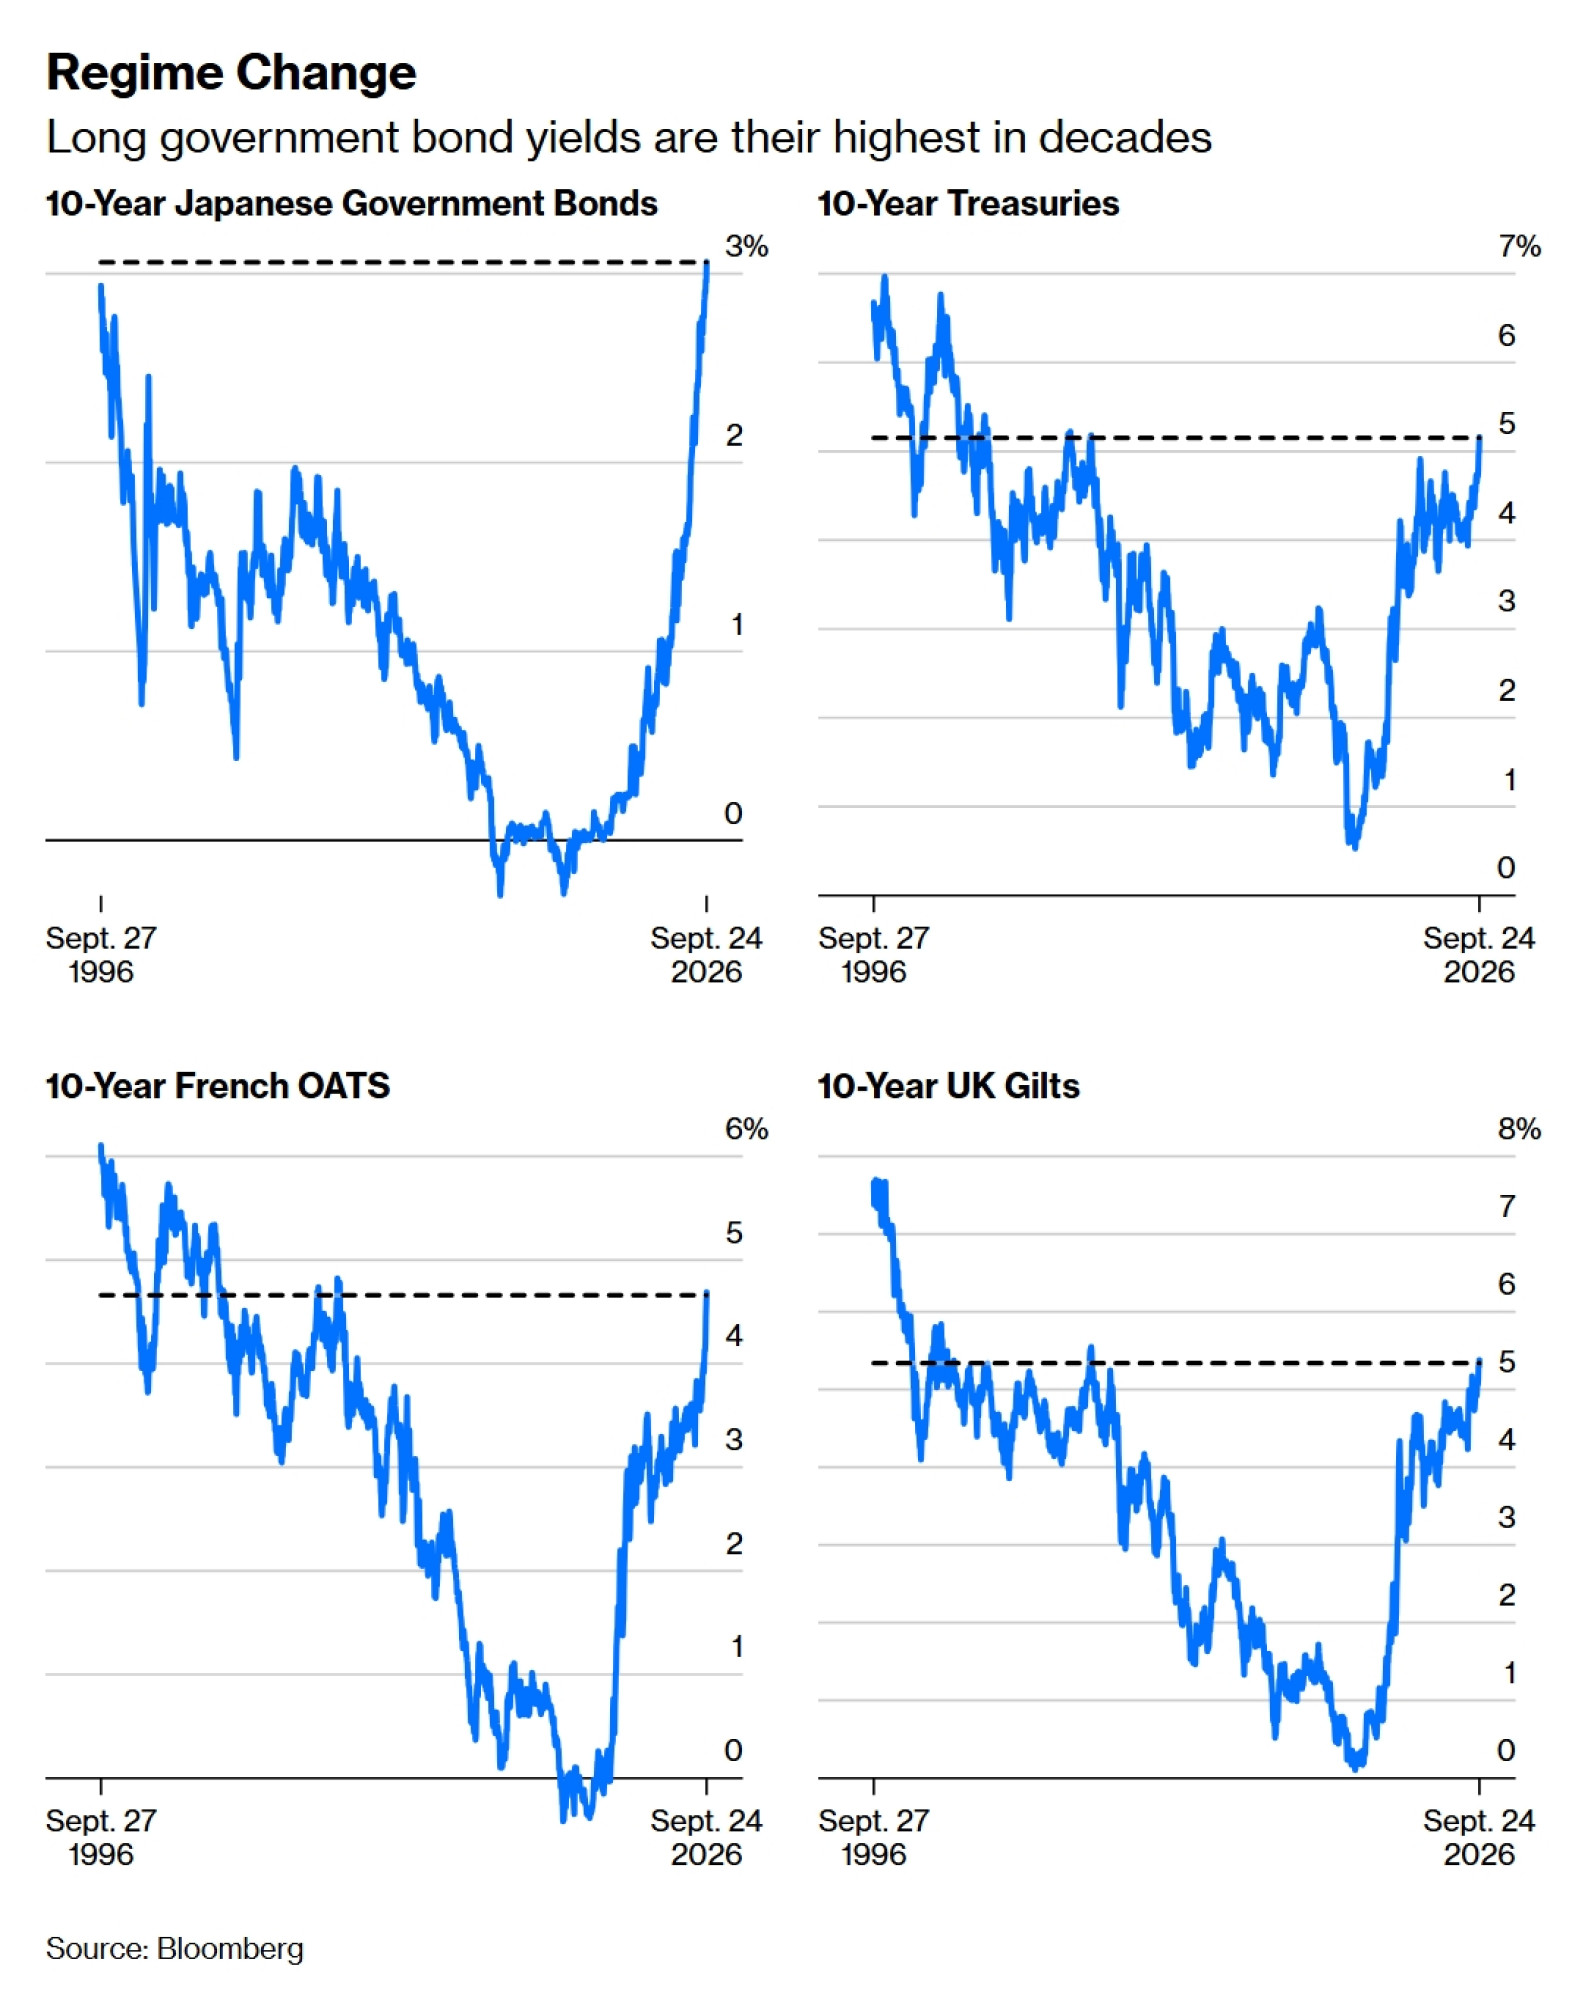
U Japanu desetogodišnje obveznice sada nose najviši prinos u više od tri desetljeća. Na drugim ključnim tržištima troškovi državnog zaduživanja na najvišim su razinama od uvertire u Globalnu financijsku krizu prije 19 godina, a rastu tempom koji nije zabilježen još od znatno ranijih vremena:
Čitaj više
Viši prinosi na obveznice bude sumnje u rast europskih dionica
Rast prinosa na obveznice povećava pritisak na europska tržišta, dok ulagače sve više zabrinjavaju inflacijski i fiskalni rizici.
28.09.2026
Tržište obveznica u fokusu - rast prinosa otvara nove prilike za ulagače
Prinosi na američke i njemačke državne obveznice dosegnuli su najviše razine u posljednjih nekoliko godina.
26.09.2026
Daruj krv, kupi obveznice: Države postaju sve kreativnije u potrazi za novcem
Suočene s teškim teretom duga, vlade diljem svijeta pronalaze kreativne načine za posuđivanje novca.
26.09.2026

Jedno od najrizičnijih ulaganja na svijetu! Kako do ukrajinske obveznice i koji su rizici?
Ukrajinske obveznice prije svega su oklada na to hoće li država s vremenom uspjeti postići dogovor o završetku rata i ponovno pokrenuti gospodarstvo.
24.09.2026
U financijskom smislu, ovo je uistinu potres. Međuim, neobično je to što, iako desetogodišnje državne obveznice čine financijske temelje i određuju bezrizične stope prema kojima se u konačnici formiraju cijene praktički svih transakcija, zasad pokazuju malo znakova nanošenja štete bilo na tržištima bilo u realnom gospodarstvu. Nasdaq 100, jedan od najpraćenijih svjetskih indeksa, ovog je tjedna dosegnuo novi povijesni rekord, čak i dok su prinosi rasli.
Razlog tome u konačnici leži u činjenici da se njihov rast – opravdano ili ne – i dalje promatra kao bezopasan.
Uzroci
Tržište obveznica pokreću mnogi čimbenici, no teško je tvrditi da je za ovaj pomak odgovoran bilo koji od onih alarmantnijih. Među često spominjanim problemima koji se podrobnijim uvidom ne čine presudnima nalaze se:
-
Fiskalna zabrinutost: Državni deficit raste i doseže zabrinjavajuće visoke brojke – ukupni nepodmireni javni dug SAD-a prošlog je mjeseca prvi put premašio 40 tisuća milijardi dolara. No inflacija je smanjila realnu vrijednost tog duga. Kao udio u bruto domaćem proizvodu (BDP), dug zapravo pada, pokazali su ovotjedni podaci Instituta za međunarodne financije (IIF). Ulaskom u dublju analitiku tržišta obveznica, "premija na rok" (term premium) – pojednostavljeno, dodatni prinos koji ulagači u obveznice traže kao naknadu za rizike izvan samog kretanja kamatnih stopa – u posljednje se vrijeme jedva pomaknula. Ona bi ubrzano rasla da postoji stvarna zabrinutost u pogledu sposobnosti SAD-a da uredno servisira svoj dug.
-
Istiskivanje duga radi financiranja umjetne inteligencije: Privatne kompanije s besprijekornim kreditnim rejtingom zadužuju se za goleme iznose kako bi izgradile i opremile podatkovne centre potrebne za funkcioniranje umjetne inteligencije. Taj dug nije siguran poput američkih državnih obveznica jer čak ni divovi poput Alphabet Inc-a ili Amazon.com Inc-a ne mogu tiskati novac kako bi ispunili svoje obveze. Međutim, teško je pronaći dokaze da se sredstva koja se uobičajeno usmjeravaju u državne obveznice preusmjeravaju k njima.
-
Politika: U Njemačkoj je politička situacija posebno nestabilna – krajnje desna Alternativa za Njemačku (AfD) osvojila je većinu na jednim od nedavnih pokrajinskih izbora, dok Kršćansko-demokratska unija (CDU) kancelara Friedricha Merza na drugima nije prešla ni izborni prag od pet posto. Ipak, rasprodaja njemačkih državnih obveznica (bunds) bila je manje ekstremna nego na većini drugih tržišta. U SAD-u su tržišta predviđanja počela uračunavati scenarij "plavog vala" (Blue Wave), odnosno pobjedu Demokrata u oba doma Kongresa na međuizborima. Takav se scenarij općenito smatra nepovoljnim za tržišta – no povijesno gledano, prinosi na obveznice skloniji su padu u razdobljima političke pat-pozicije jer ona sprječava drastičnu državnu potrošnju koju ulagači ne vole.
-
Inflacija: Ankete pokazuju veliko nezadovoljstvo rastom troškova života. No barem u SAD-u, većina pokazatelja temeljne inflacije i dalje bilježi pad. Budući da američko ministarstvo financija izdaje obveznice čiji je prinos vezan uz inflaciju, moguće je dobiti točan uvid u očekivanja ulagača – a ona se već nekoliko godina gotovo uopće nisu pomaknula. Ulagači ne prodaju obveznice zbog straha da će rast cijena izmaknuti kontroli.
-
Nafta: Cijene energenata porasle su s eskalacijom sukoba s Iranom, pri čemu sve više dokaza ukazuje na to da najozbiljniji utjecaj na gospodarstvo ima uništenje preradbenih kapaciteta, a ne ograničenja izvoza sirove nafte iz regije. Rekordne cijene dizela opterećuju poljoprivredu i prerađivačku industriju. Cijene su ostale povišene znatno dulje nego što se očekivalo kada je sukob između SAD-a i Irana započeo u veljači. Pa ipak, na tržištima se i dalje trguje pod pretpostavkom da će ti učinci biti privremeni. Sirova nafta tipa Brent za isporuku sljedećeg mjeseca sada stoji 107 dolara po barelu, no za isporuku za 12 mjeseci cijena iznosi 82 dolara. Ako se situacija na Bliskom istoku pogorša, to implicira da mnogi negativni učinci još nisu uračunati u cijenu, no teško je tvrditi da je upravo rast cijena nafte bio glavni pokretač ovakvog kretanja na tržištu obveznica.
Najlogičnije objašnjenje potresa na tržištu obveznica ujedno je i jedno od najprihvatljivijih. Ekonomska aktivnost u posljednje je vrijeme bila znatno snažnija od očekivanja. U kombinaciji s iznenađujuće agresivnim pristupom novog predsjednika Federalnih rezervi (Fed) Kevina Warsha, to je navelo tržišta da uračunaju prekonoćne kamatne stope u SAD-u od 4,75 posto za godinu dana. Prije rata s Iranom očekivao se njihov pad na tri posto.
Posljedice (Pozitivne)
Nagli porast troškova dugoročnog zaduživanja teško je prikazati kao dobru vijest. No postoje i određene pozitivne implikacije. Ako praktički bezrizično ulaganje sada donosi zajamčenih pet posto prinosa na 10 godina, ono postaje održiva alternativa dionicama – ili u najmanju ruku omogućuje učinkovitije upravljanje rizikom. Tradicionalni mirovinski fondovi s definiranim naknadama unaprijed određuju prinose svojim štedišama, a te garancije pokrivaju kupnjom obveznica. Što su ponuđeni prinosi viši, to im je takva pokrivenost jeftinija. Time se smanjuje rizik od mirovinske krize, osobito za slabije plaćene zaposlenike u javnom sektoru kod kojih takvi planovi još uvijek prevladavaju.
Postoji i tradicionalni libertarijanski argument da bi viši trošak kapitala mogao biti upravo onaj lijek koji je kapitalizmu potreban jer prisiljava kompanije na ulaganje u projekte koji imaju stvarnu priliku generirati povrat. To dolazi nakon gotovo dva desetljeća u kojima su prinosi držani na umjetno niskim razinama politikama poput kvantitativnog popuštanja (QE), što je olakšavalo ostvarivanje dobiti samim financijskim inženjeringom. Ian Harnett iz tvrtke Absolute Strategy Research u Londonu ističe:
"Viši realni prinosi izvor su kapitalne discipline kako za vlade, tako i za korporacije. To ne mora ograničiti kapitalne rashode (capex). Viši realni prinosi trebali bi dovesti do produktivnijih kapitalnih ulaganja. Naša zamjerka kvantitativnom popuštanju bila je ta što nulte kamatne stope nisu potaknule kapitalne rashode, već su ih smanjile – budući da su ulagači nagrađivali kompanije za osiguravanje prinosa putem dividendi i otkupa vlastitih dionica, umjesto za ulaganje u nove kapacitete i procese."
On također tvrdi da će viši prinosi otežati poslovanje brojnim nebankarskim financijskim vjerovnicima koji su doživjeli procvat u proteklim desetljećima. Zabrinjavajuća usporedba ovdje se nameće s 2007. godinom, kada je posljednji skok desetogodišnjih prinosa na američke obveznice iznad pet posto bio okidač za povlačenje financijera iz složenih strukturiranih kreditnih proizvoda utemeljenih na rizičnim stambenim kreditima (sub-prime). Međutim, nije sasvim jasno je li sadašnje nebankarsko kreditiranje toliko rašireno kao tadašnje bankarstvo u sjeni. Harnett smatra da bi novo povlačenje dodatno odvratilo kompanije od oslanjanja na financijski inženjering umjesto na produktivna ulaganja.
Rizici
Ipak, postoje rizici kod ovako naglog pomaka na tržištu, osobito ako prinosi nastave rasti. Čini se da fiskalni problemi nisu bili primarni pokretač rasta prinosa – no rastući troškovi zaduživanja mogli bi već napregnute državne financije dovesti do točke pucanja.
To nije gorući problem za SAD, koji uživa pogodnost posjedovanja svjetske rezervne valute te ima vrlo nisko početno porezno opterećenje. Viši porezi, osobito za najbogatije, mogli bi stvoriti ozbiljne probleme na dulji rok, no u kratkom bi roku brzo ublažili svaku zabrinutost oko sposobnosti Amerike da vraća svoje dugove.
Rast prinosa globalni je fenomen te je, kako pokazuje gornji grafikon, najizraženiji u zemljama s očitim fiskalnim poteškoćama – napose u Japanu, gdje bruto dug iznosi gotovo 250 posto BDP-a, te u Francuskoj, koja kao dio europodručja nema kontrolu nad vlastitom monetarnom politikom. Francuski troškovi zaduživanja nisu porasli samo u apsolutnom iznosu, već su sada za 1,1 postotni bod iznad istovrsnih prinosa u susjednoj Njemačkoj. Razlika (spread) između te dvije zemlje bila je viša samo tijekom nekoliko mjeseci na vrhuncu krize suverenog duga u europodručju 2011. i 2012. godine. To implicira da tržište ponovno doživljava Francusku kao znatno rizičniju od Njemačke, iako su obje vezane uz istu valutu.
Nitko ne želi reprizu te krize. No s obzirom na to da bi Francuska sljedeće godine za predsjednika mogla izabrati znatno nacionalističkijeg političara, dok se Njemačka okreće sebi i manje je sklona pomagati drugima, raste rizik da bi pomak financijskih tektonskih ploča mogao dovesti do političkog potresa u europodručju.
No takvi naknadni potresi, ako do njih uopće dođe, pitanje su budućnosti. Za sada, unatoč svemu, tlo pod našim nogama ostaje stabilno.