



text size
Rast prinosa na obveznice diljem svijeta sve više dovodi u pitanje nastavak rasta europskih dionica. Ulagači strahuju da fiskalni i inflacijski rizici počinju ostavljati trag na gospodarstvu koje se dosad pokazalo prilično otpornim.
Indeks Stoxx Europe 600 ove je godine porastao osam posto, dok je S&P 500 ojačao 13 posto. Razlika u izvedbi dvaju tržišta posljednjih se tjedana dodatno povećala, dok su se prinosi na obveznice približavali razinama kakve nisu viđene više od dva desetljeća.
Takva kretanja odstupaju od povijesnog obrasca. Europske dionice, koje su više usmjerene na vrijednosne sektore, u pravilu su privlačnije u razdobljima kada viši prinosi ugrožavaju izglede dionica rasta, poput tehnoloških. Takve su kompanije zastupljenije na američkom i azijskom tržištu, a rast kamatnih stopa obično im ne ide u prilog jer smanjuje današnju vrijednost njihove buduće zarade.
Čitaj više
Tržište obveznica u fokusu - rast prinosa otvara nove prilike za ulagače
Prinosi na američke i njemačke državne obveznice dosegnuli su najviše razine u posljednjih nekoliko godina.
26.09.2026
Daruj krv, kupi obveznice: Države postaju sve kreativnije u potrazi za novcem
Suočene s teškim teretom duga, vlade diljem svijeta pronalaze kreativne načine za posuđivanje novca.
26.09.2026

Jedno od najrizičnijih ulaganja na svijetu! Kako do ukrajinske obveznice i koji su rizici?
Ukrajinske obveznice prije svega su oklada na to hoće li država s vremenom uspjeti postići dogovor o završetku rata i ponovno pokrenuti gospodarstvo.
24.09.2026
Erste banka izdaje obveznice; prilika i za 'male' investitore
Obveznice s četverogodišnjim dospijećem izdaju se uz kamatu od 3,9 posto, a planirano izdanje obveznica koje će biti uvrštene na Zagrebačku i Bečku burzu je 100 milijuna eura.
21.09.2026
No tijekom protekle godine došlo je do značajne promjene u osjetljivosti europskih dionica na prinose obveznica. Podaci koje je prikupio Bloomberg pokazuju da se osjetljivost indeksa Stoxx 600 na kretanje desetogodišnje eurske swap stope u 2026. gotovo utrostručila u odnosu na prethodnih pet godina, ako se izuzmu ekstremna tjedna kretanja.
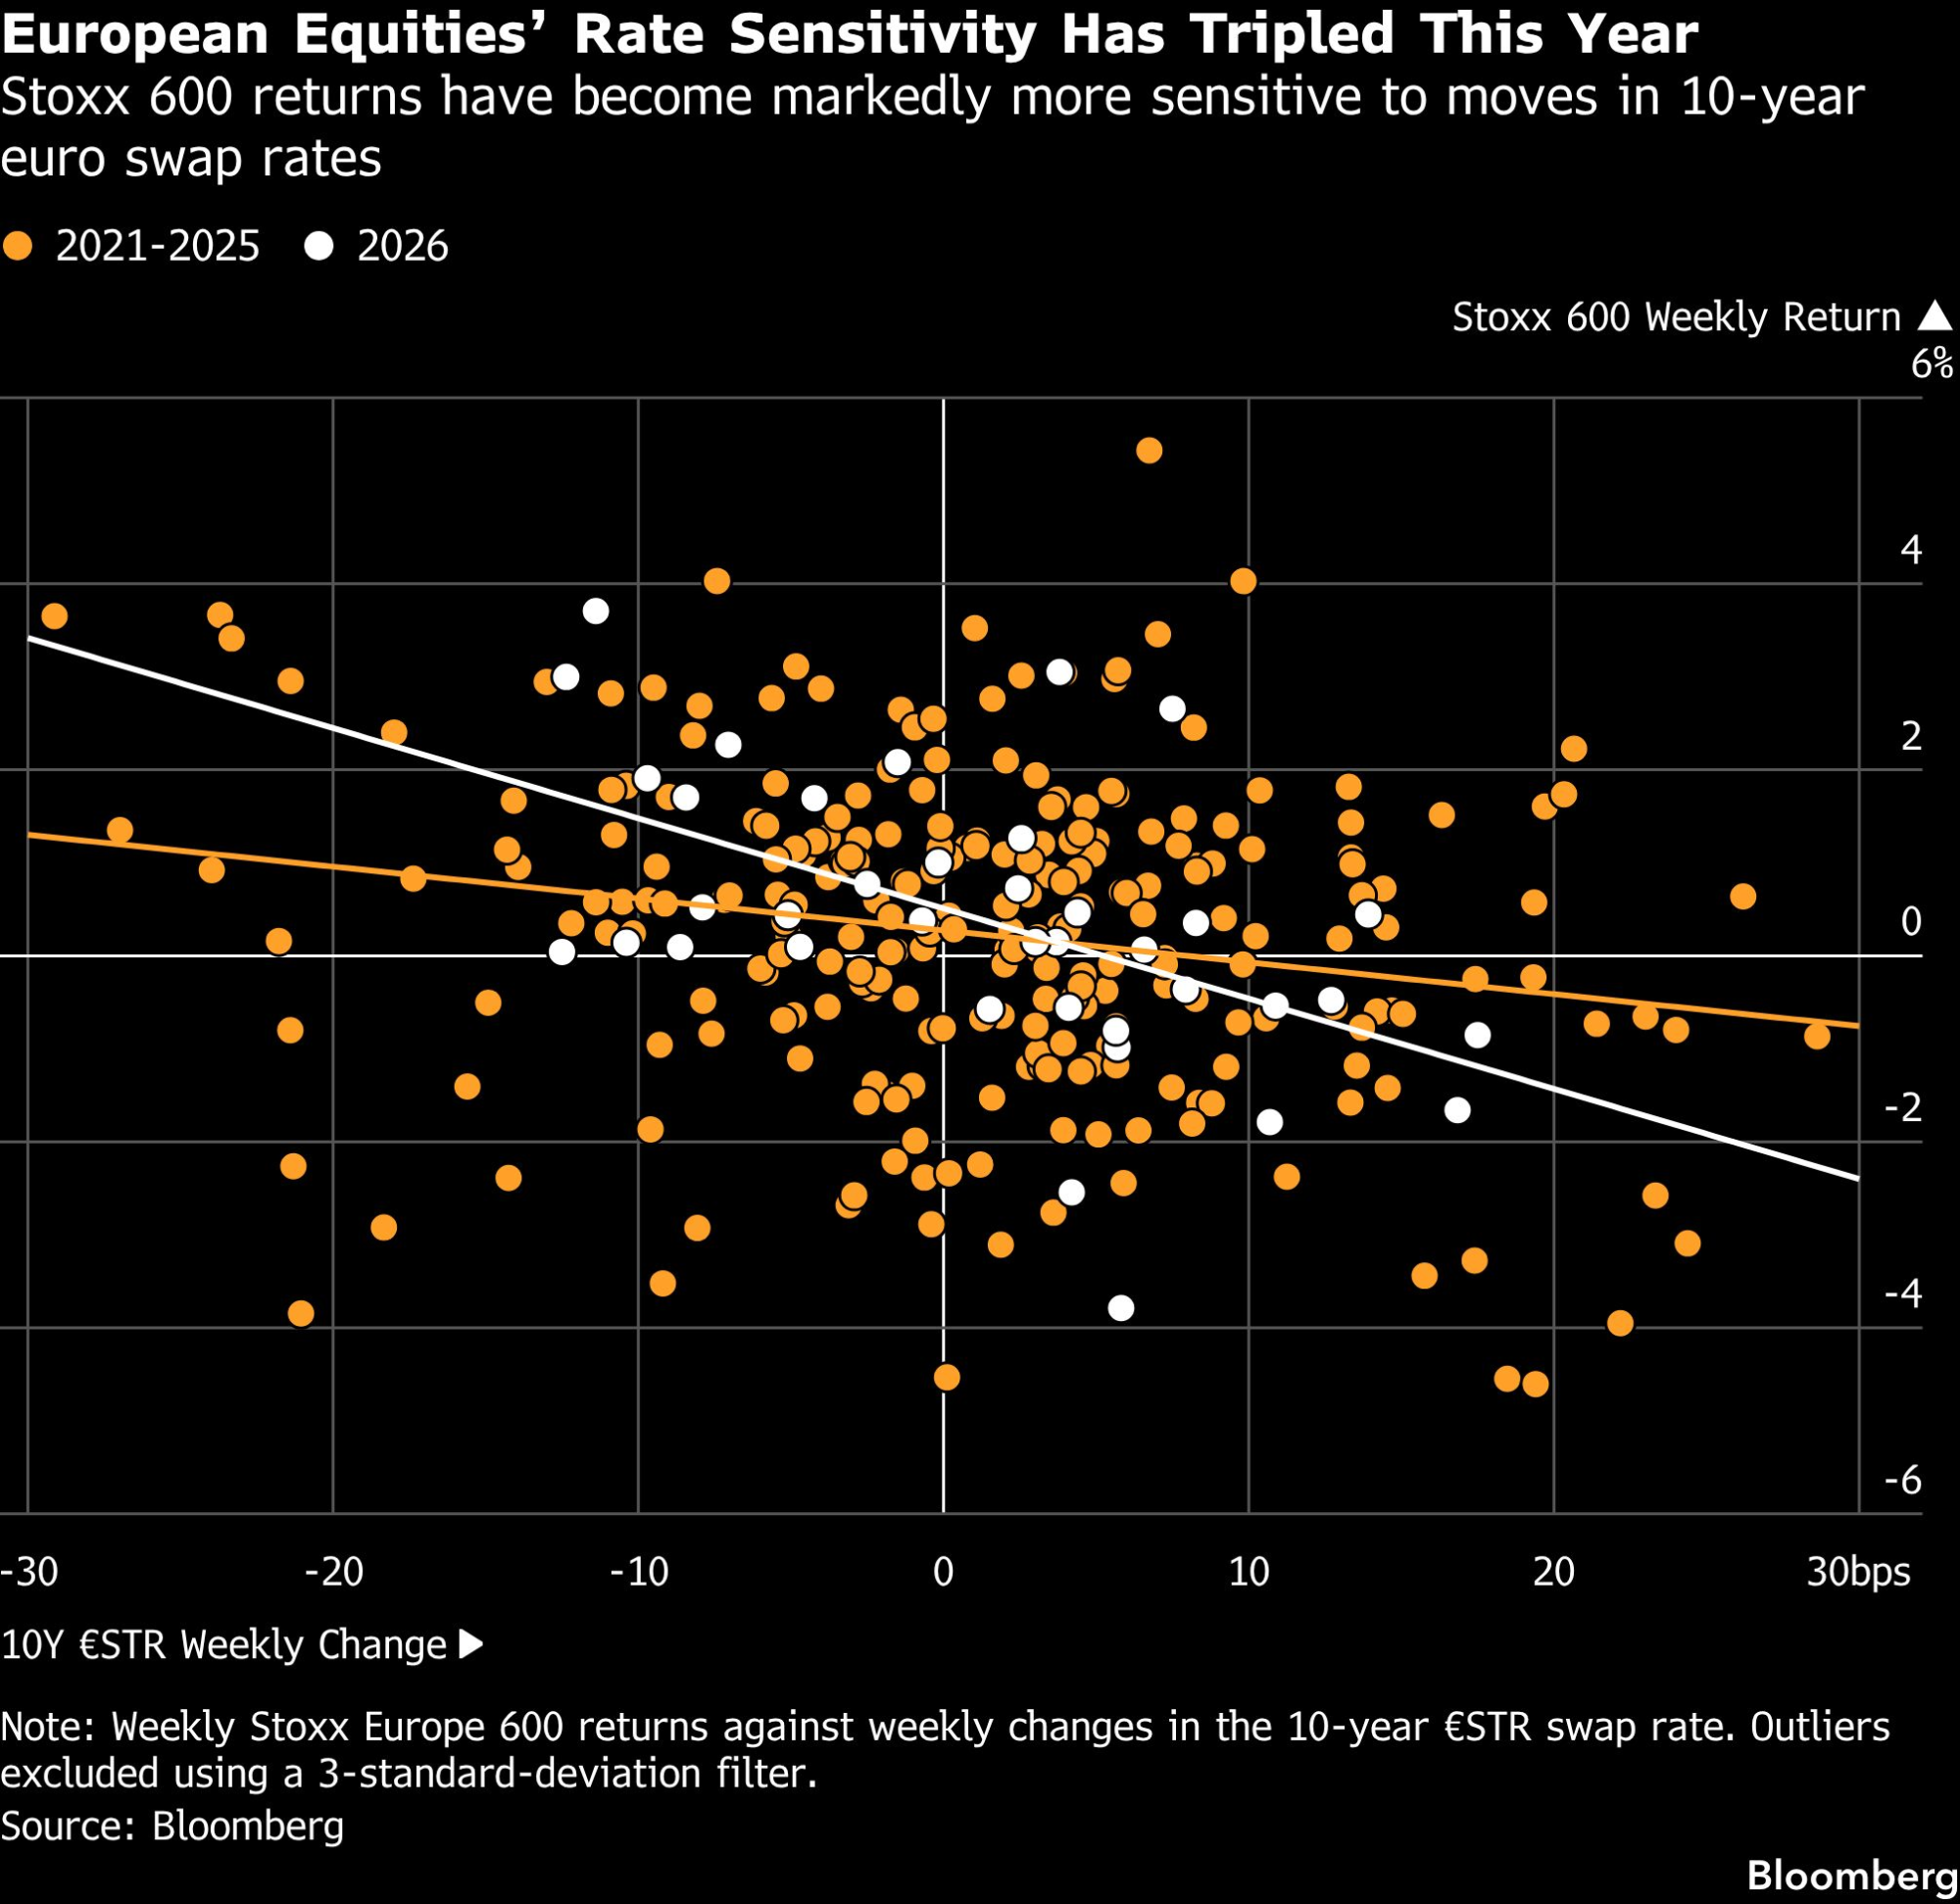 Osjetljivost europskih dionica na kamatne stope ove se godine utrostručila | Bloomberg
Za ulagače je sada ključno pitanje zbog čega prinosi na obveznice rastu jer će upravo o tome uvelike ovisiti daljnje kretanje dionica.
“Ključno je pitanje rastu li prinosi zato što gospodarski rast ostaje snažan ili zato što ulagači traže veću naknadu zbog inflacijskih i fiskalnih rizika”, rekao je Simon Wiersma, glavni investicijski strateg ING-a. “U prvom slučaju dionice i dalje mogu ostvarivati razmjerno dobre rezultate. U drugom je vjerojatnije da će rast prinosa pritisnuti valuacije.”
Trenutačno su u određenoj mjeri prisutna oba scenarija. Najnoviji podaci o poslovnoj aktivnosti i dalje su snažni, a analitičari dodatno povećavaju procjene korporativnih zarada. S druge strane, rat u Iranu podigao je cijene nafte, pojačao zabrinutost zbog inflacije i potaknuo središnje banke na restriktivniji pristup. Europska središnja banka ovog je mjeseca povisila kamatne stope, a trgovci na tržištu swapova očekuju još tri povećanja do travnja.
Dodatni razlog za zabrinutost snažan je rast državne potrošnje, kao i velika politička neizvjesnost. Prinos na desetogodišnje njemačke državne obveznice porastao je na razine koje nisu zabilježene od globalne financijske krize, čemu su djelomično pridonijeli izborni uspjesi desno orijentirane Alternative za Njemačku. U Francuskoj, uoči predsjedničkih izbora sljedeće godine, političkom raspravom sve više dominiraju planovi za rješavanje dugotrajnih gospodarskih problema, među kojima je i fiskalni deficit veći od pet posto BDP-a.
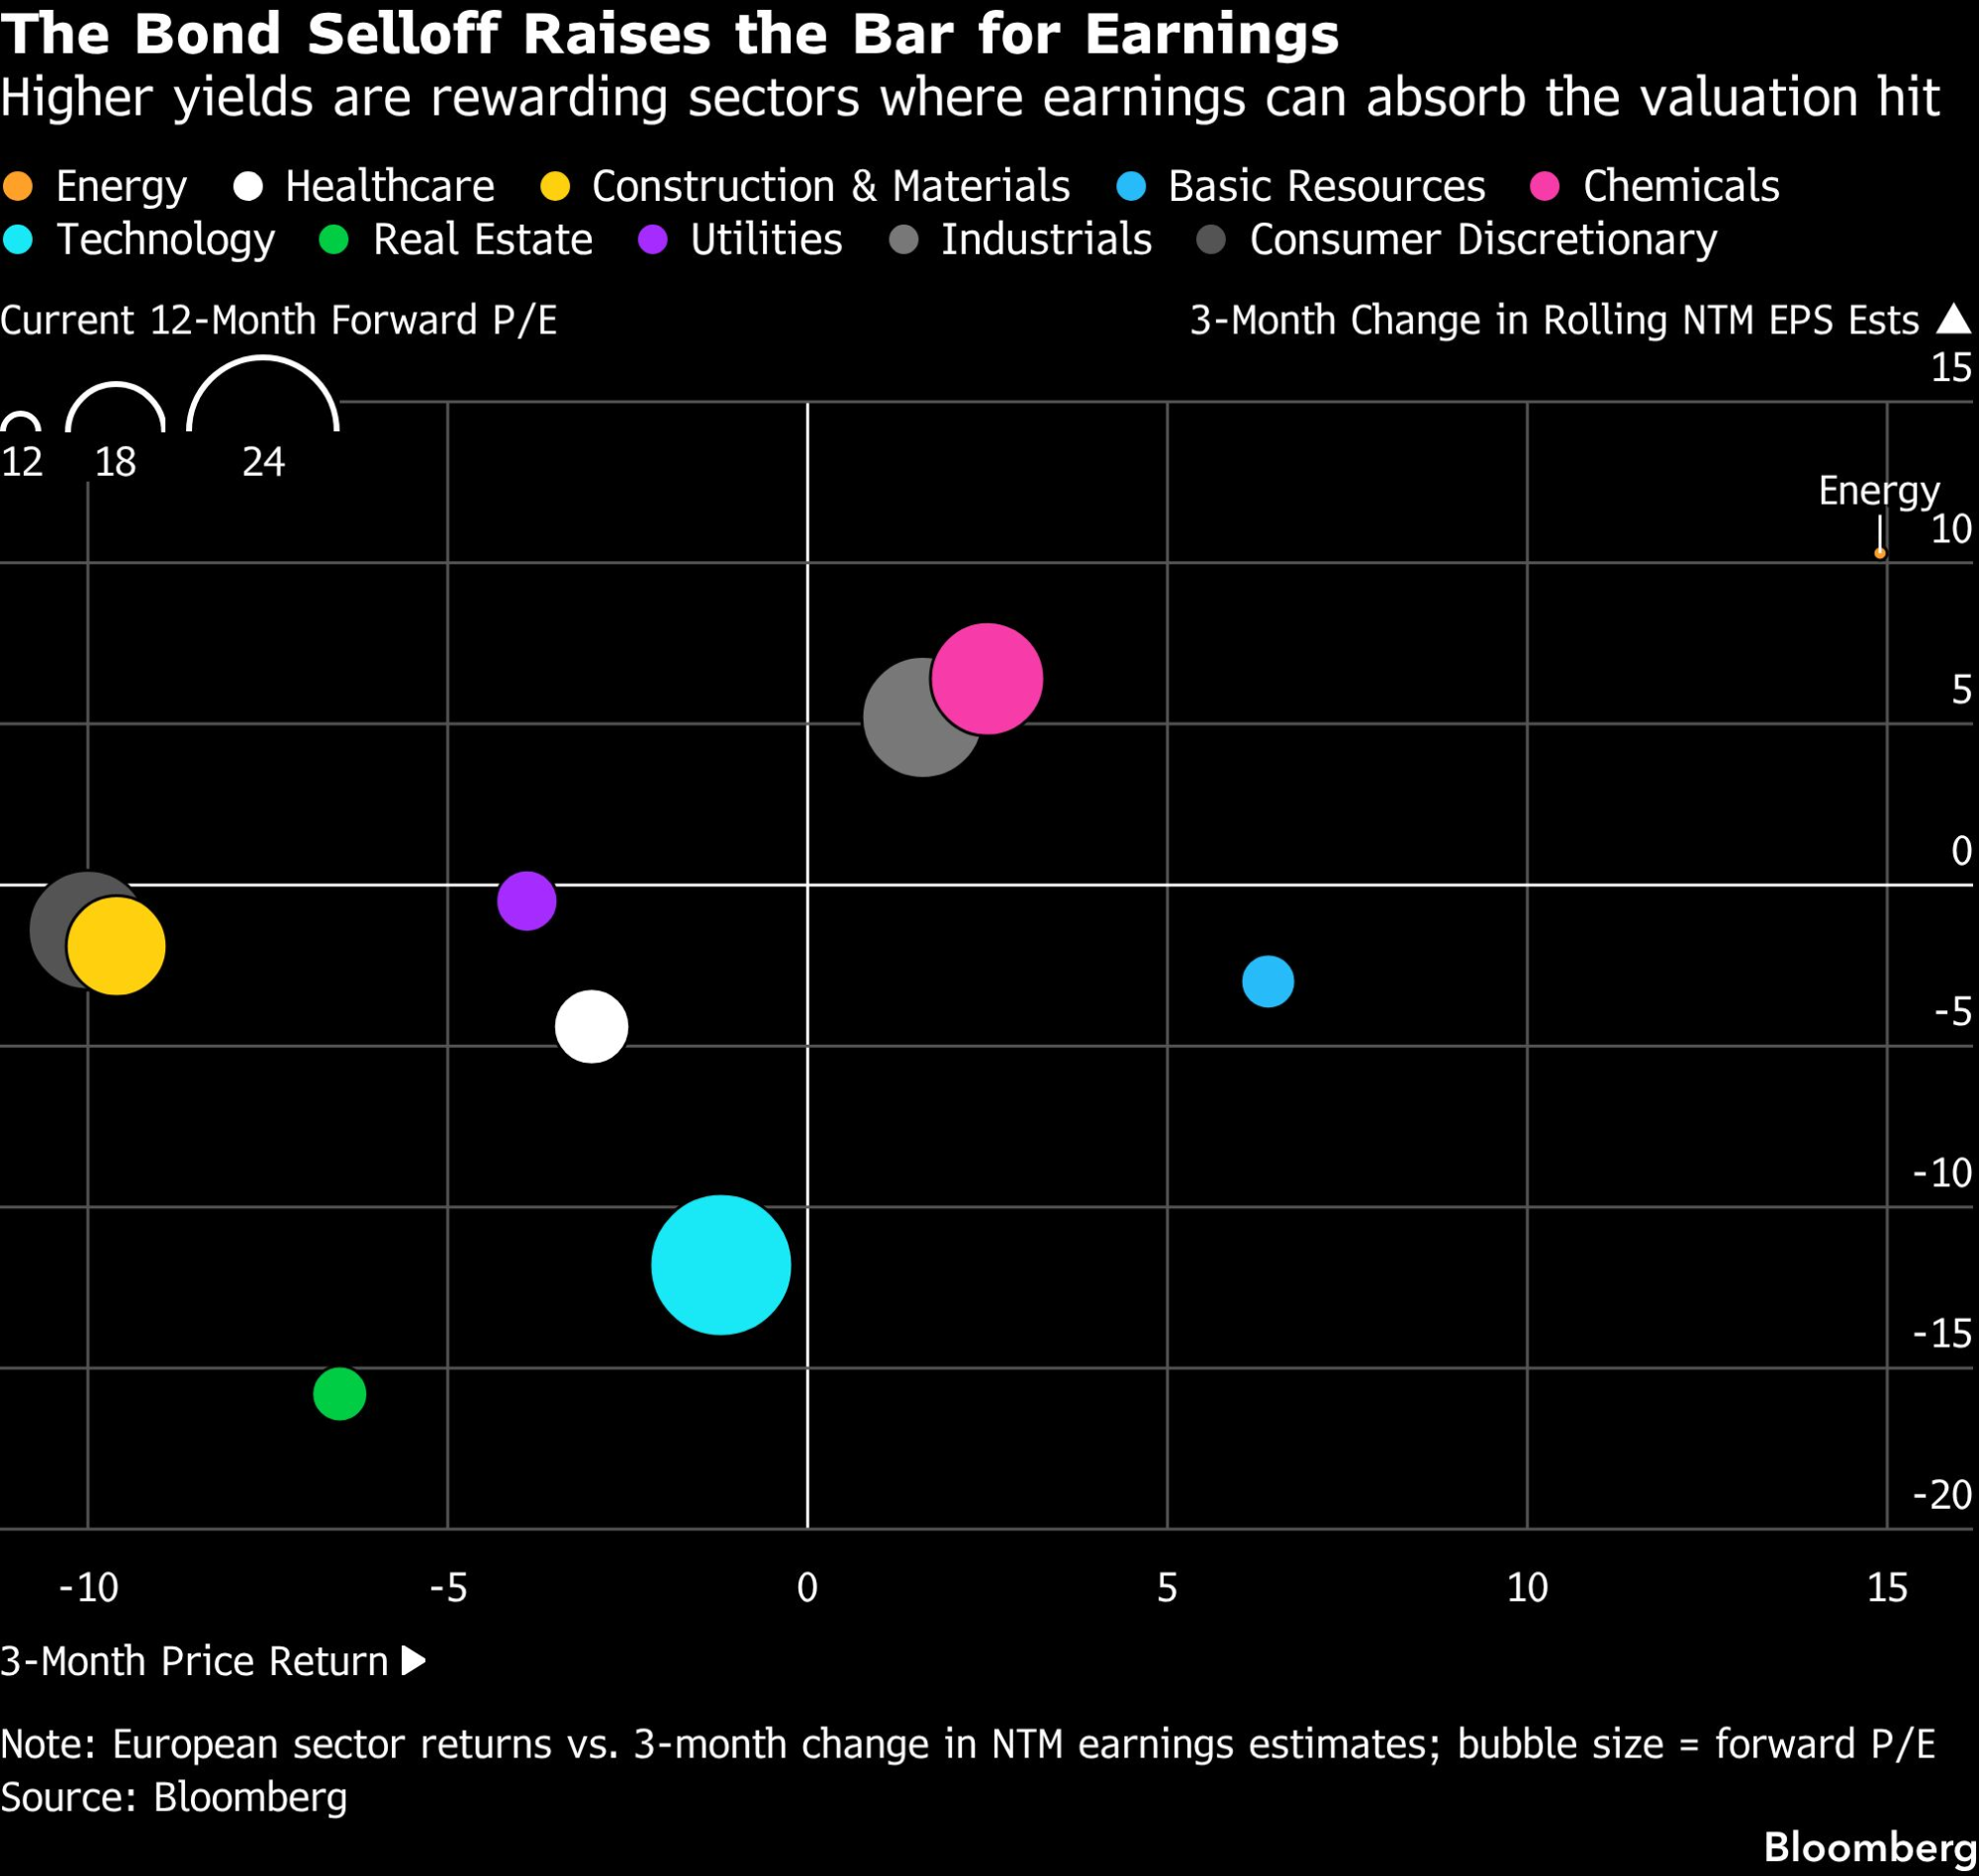 Rasprodaja obveznica povećava pritisak na zarade kompanija | Bloomberg
Strateg UBS-a Gerry Fowler preporučuje zadržavanje izloženosti europskim sektorima koji su povezani s gospodarskim ciklusom, u trenutku kada se izgledi za rast poboljšavaju.
“Držite se kompanija čija je osjetljivost na rast prinosa najmanja jer imaju niže valuacije, dok su njihove zarade više povezane s gospodarskim ciklusom i rastom, dovoljno da nadoknade negativan učinak na valuacije”, napisao je Fowler. Dodao je da tom profilu trenutačno odgovaraju proizvođači poluvodiča, industrijske kompanije i transportne dionice.
Banke također ostaju među privlačnijim sektorima jer više kamatne stope izravno povećavaju neto kamatni prihod. Bankarski sektor već je među najuspješnijima u Europi, a ove je godine nadoknadio zaostatak za rastom prinosa na njemačke državne obveznice koji se stvarao od 2022. godine. Ulagači smatraju da potencijal rasta zarade znači da uspon bankarskih dionica još nije pri kraju.
“Ako bi prinosi na njemačke državne obveznice dodatno porasli, Europa bi i dalje imala koristi kroz bankarski sektor”, rekao je Wolf von Rotberg, strateg za dionice u Bank J. Safra Sarasin.
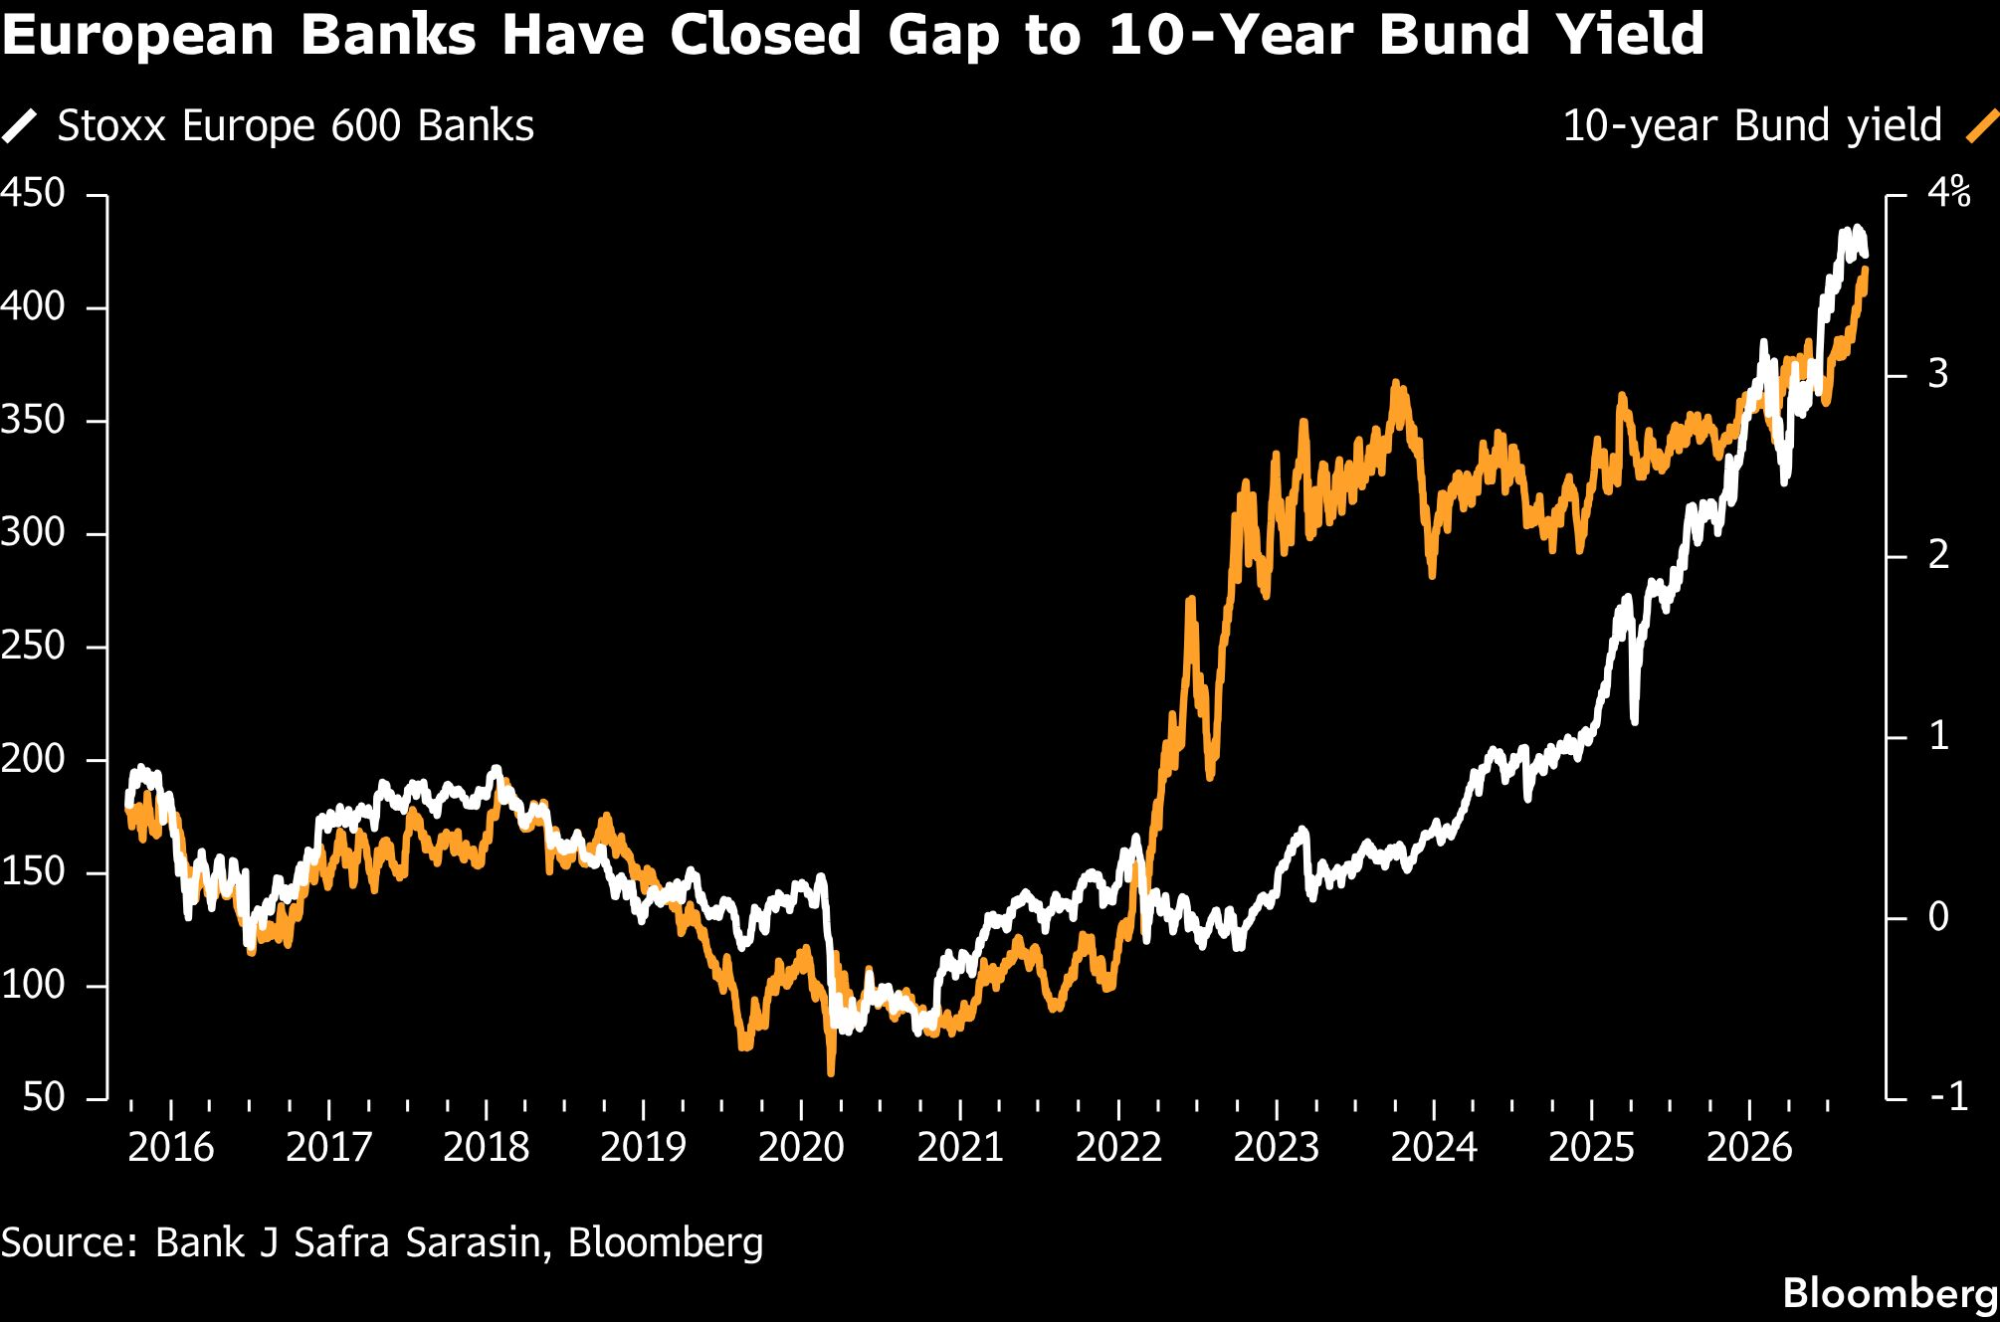 Europske banke sustigle su rast prinosa na desetogodišnje njemačke obveznice | Bloomberg
Dio ulagača zabrinjava i mogući učinak viših troškova energije na europsko gospodarstvo. Iako je rast cijena nafte ove godine povećao zarade kompanija iz sektora povezanih sa sirovinama, dugotrajniji rast cijena prelio bi se i na zimske račune za prirodni plin te mogao ugroziti potrošnju kućanstava. To bi dodatno pritisnulo sektore poput luksuzne robe, automobilske industrije i maloprodaje.
“Europa je osjetljivija na više cijene energije i ima ograničen strukturni zamah rasta zarada u usporedbi sa SAD-om i dijelom tržišta u razvoju”, rekao je Wiersma. “Upravo smo zbog toga nedavno snizili preporuku za Europu.”
Raspoloženje ulagača zasad podupiru optimističnija očekivanja u vezi sa zaradama kompanija. Citigroupov indeks pokazuje da već 22 tjedna zaredom više analitičara povećava nego smanjuje procjene zarada.
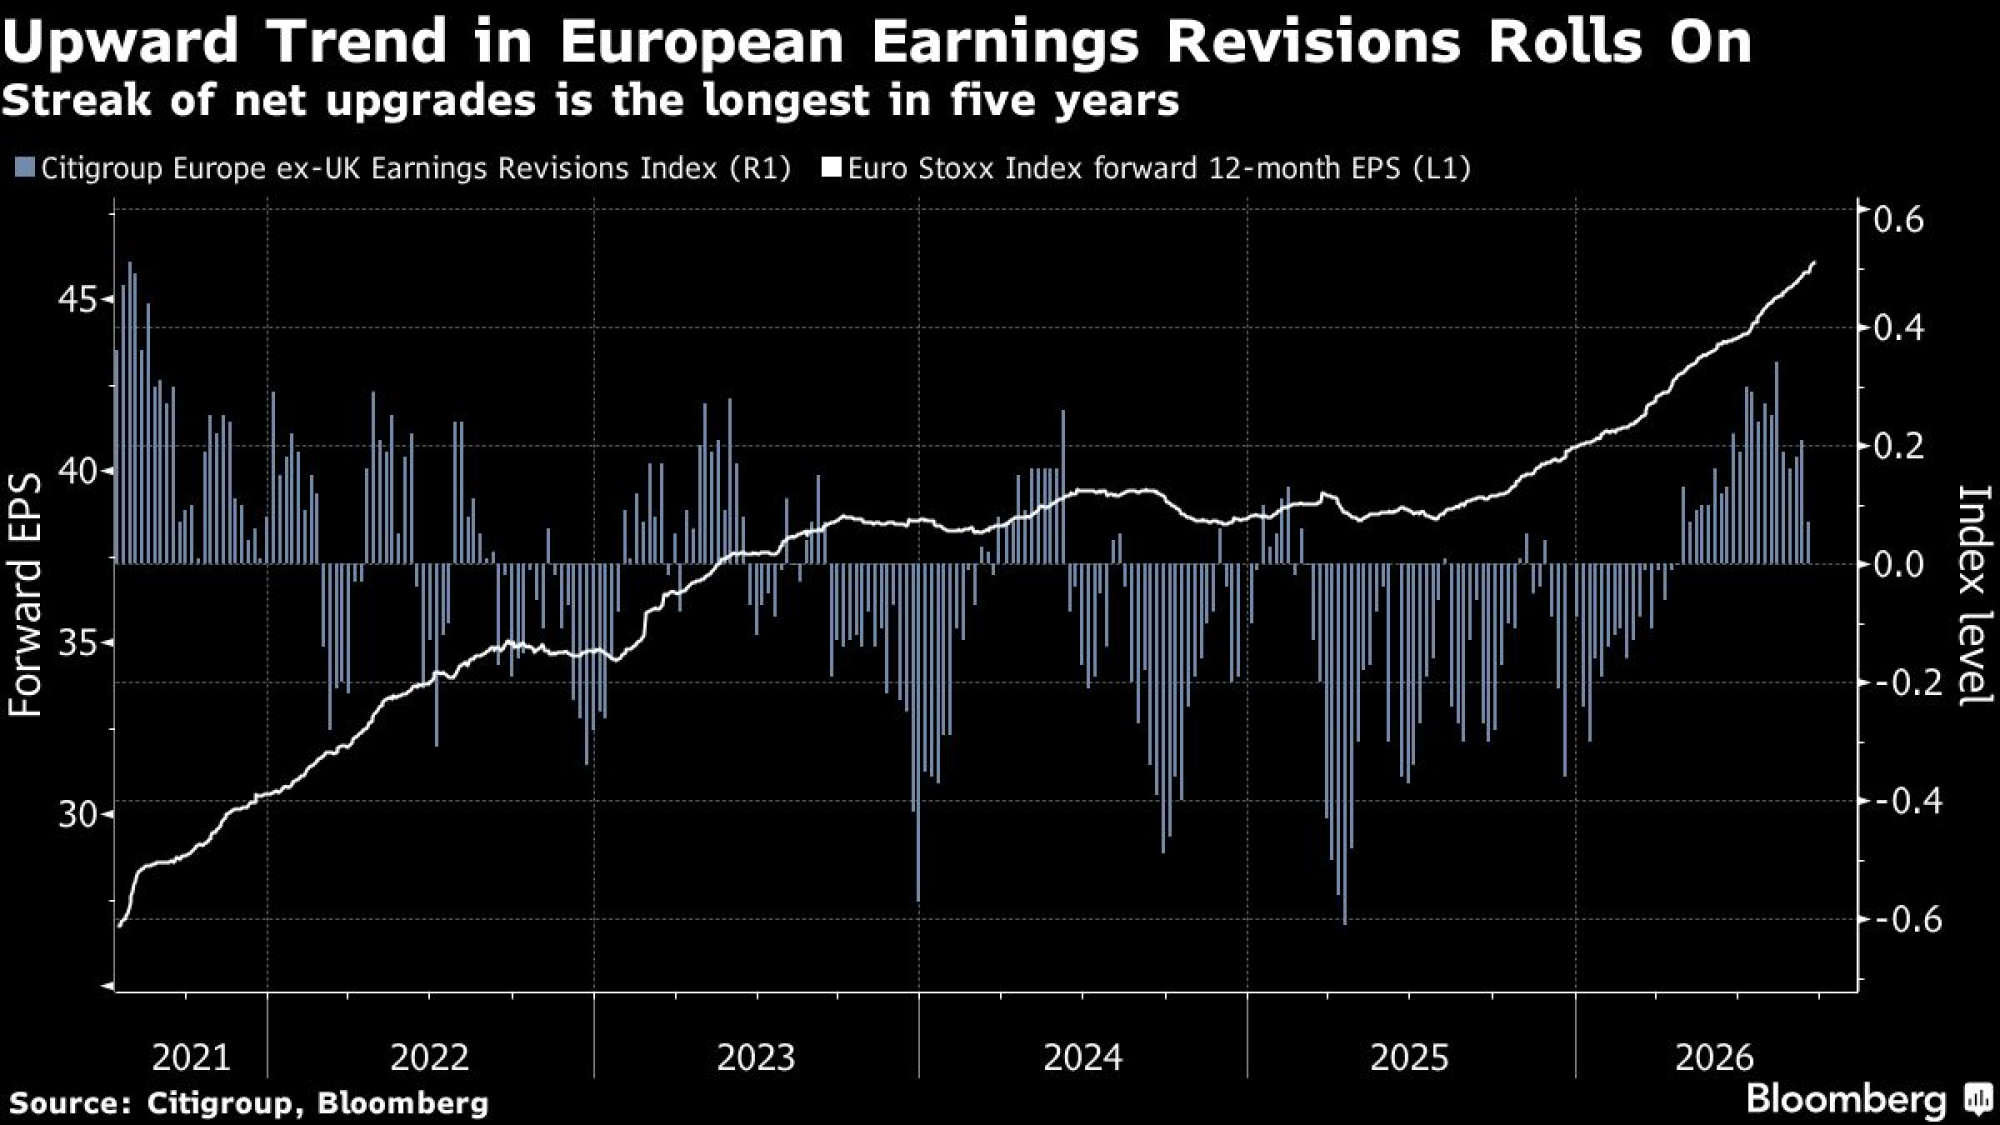 Bloomberg
Ipak, tempo tih povećanja usporava, a svako daljnje pogoršanje moglo bi dovesti u pitanje rast indeksa Stoxx 600 do kraja godine.
“Zarade su vrlo otporne i upravo zbog toga dionice puno bolje podnose rast prinosa na obveznice”, rekla je Sophie Huynh, portfolio menadžerica u BNP Paribas Asset Managementu, za Bloomberg TV. “Ali ako zamah zarada počne slabjeti i krenu snižavanja procjena, tada bi se situacija mogla početi pogoršavati.”