



text size
Umjetna inteligencija (AI) otvara put robotima da preuzmu poslove koji su prethodno bili previše složeni za automatizaciju, postavljajući pred ulagače važno pitanje: tko će od toga imati najviše koristi? Konzultantska tvrtka McKinsey procjenjuje da bi tržište robotike opće namjene do 2040. godine moglo dosegnuti vrijednost od 370 milijardi dolara; trenutačno se njegova vrijednost procjenjuje na manje od milijardu dolara.
Prilika ima napretek, kako za proizvođače robota, tako i za tvrtke koje ih opskrbljuju senzorima, aktuatorima, čipovima i softverom.
Jasno je da ulaganje u robotiku više nije koncept iz budućnosti – dionicama tvrtki koje robotima omogućuju da "vide" i precizno se kreću već se aktivno trguje na burzama. Ulagači mogu birati hoće li ulagati u proizvođače industrijskih robota ili će putem ETF-ova jednim ulaganjem steći udio u više tvrtki iz tog sektora.
Čitaj više
Evo tko osim dioničara Adrisa ima koristi od rasta cijene dionice u 2026.
Redovna dionica Adrisa od početka godine porasla je oko 50 posto, dok je ova kompanija ostvarila rast od 28 posto. Detalji u analizi našeg glavnog analitičara Mihaela Blažekovića.
01.10.2026
Dionice odjednom izgledaju jeftino? To je samo privid
Nisko vrednovanje dionica privid je iza kojeg stoje neodrživo visoke korporativne zarade.
01.10.2026

Štićenik Michaela Burryja upozorava na 'zamke vrijednosti' u južnokorejskim dionicama
Phil Clifton upozorava da atraktivne cijene južnokorejskih dionica često skrivaju 'zamke vrijednosti' nepovoljne za manjinske ulagače.
30.09.2026
Potop dionice Luke Koper. Što se događa s ovogodišnjom zvijezdom slovenske burze?
Analiza zbivanja na slovenskom burzovnom parketu - pad dionice Luke Koper.
01.10.2026
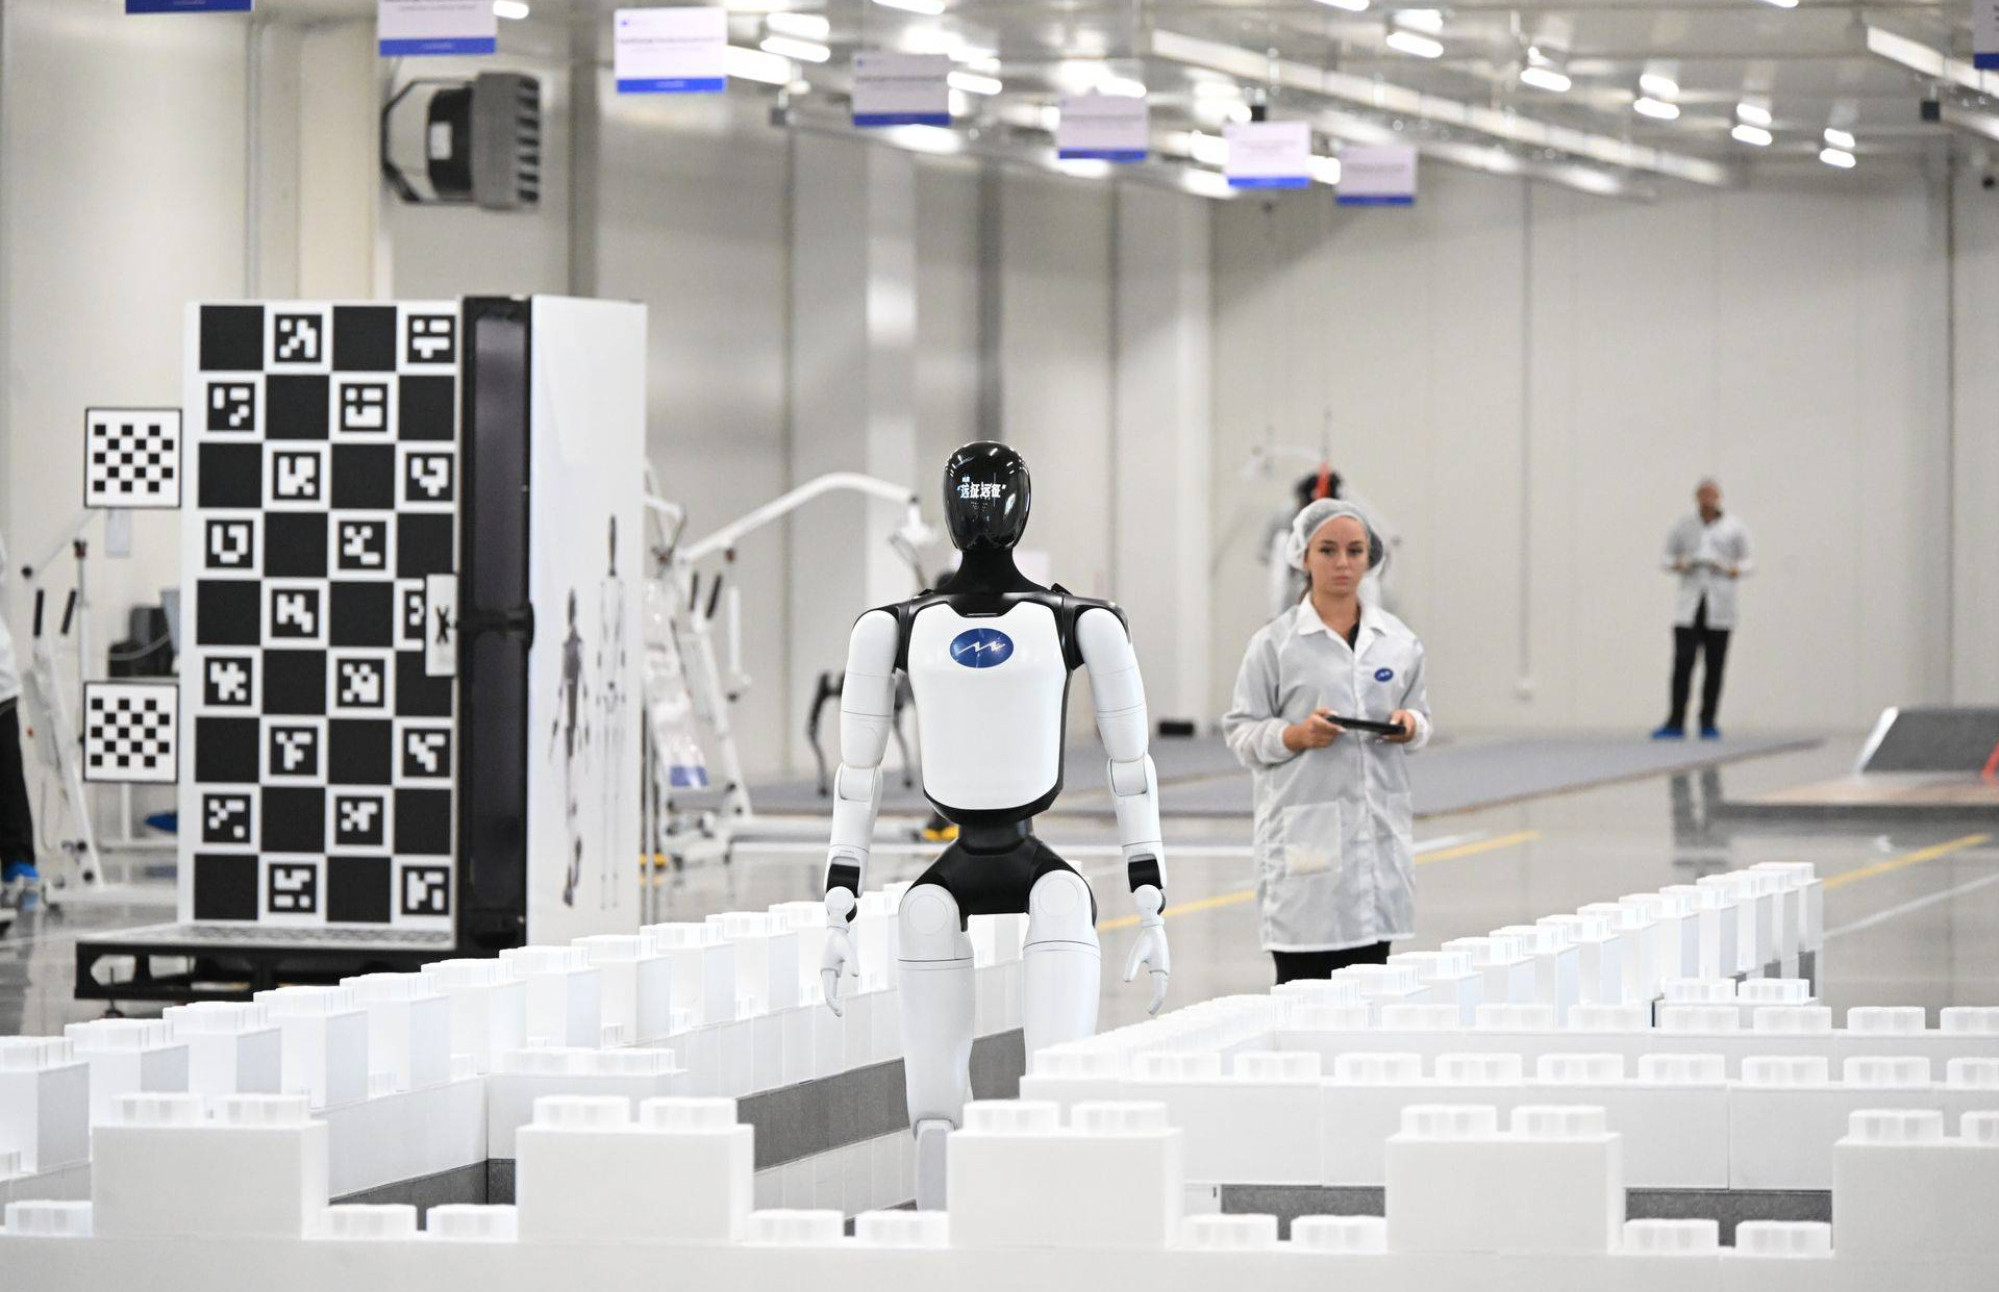
Iako te strojeve često povezujemo s tehnološki naprednim Japanom ili golemim kineskim tvornicama, proizvodnja je započela i u našoj regiji. Kineske tvrtke Agibot i Minth pokrenule su proizvodnju linije humanoida u Šapcu, dok je japanska Yaskawa proširila svoje pogone u Sloveniji. Regija se tako uključuje u proizvodni lanac, unatoč tome što humanoidni roboti tek trebaju dokazati svoju operativnu pouzdanost i isplativost.
Ipak, važno je razlikovati tržišni potencijal i rast s jedne strane te povrat za ulagače s druge strane. Veća prodaja ne znači nužno i veću dobit, a čak ni rast dobiti ne jamči dobar povrat ako je dionica kupljena po cijeni koja već uračunava gotovo sve buduće uspjehe. Stoga, iako razvoj robotike nedvojbeno otvara nove prilike za ulaganje, valja imati na umu da neke tvrtke tek trebaju dokazati mogu li ostvariti održivu dobit na temelju trenutačnog interesa javnosti, dok druge već imaju visoke tržišne vrijednosti dionica.
Veličina tržišta robotike i projicirani rast
Robotika ima značajnu komercijalnu primjenu. Prema podacima Međunarodne federacije za robotiku (IFR), tijekom 2025. godine u tvornicama diljem svijeta instalirano je više od 600.000 industrijskih robota, što predstavlja porast od 11 posto u odnosu na 2024. godinu. Ukupan broj robota koji rade u tvornicama dosegnuo je pet milijuna. Za 2026. godinu IFR predviđa oko 655.000 novih instalacija, a za 2029. godinu približno 806.000. To bi predstavljalo porast godišnjeg broja instalacija od gotovo četvrtine u razdoblju između 2026. i 2029. godine. Ipak, ta se brojka odnosi na rast broja instaliranih strojeva, što se ne smije izjednačavati s rastom prihoda u industriji.
Istovremeno se širi tržište profesionalnih servisnih robota – namijenjenih zadacima izvan tradicionalne proizvodnje. Ti roboti, primjerice, prevoze robu unutar skladišta, dostavljaju hranu u restoranima ili čiste podove u poslovnim zgradama. Zadaci povezani s uslugama prehrane i održavanjem objekata također dobivaju zamah zahvaljujući širenju infrastrukture za umjetnu inteligenciju; izgradnja podatkovnih centara generira nove ugovore za tvrtke koje pružaju usluge prehrane, na primjer, radnicima na gradilištima. Valja napomenuti da je prodaja profesionalnih servisnih robota 2025. godine porasla za 24 posto, dosegnuvši gotovo 250.000 jedinica, pri čemu je najveći broj prodanih robota bio namijenjen transportu i logistici – njih približno 117.000.
Važno je istaknuti da se McKinseyjeva procjena vrijednosti od 370 milijardi dolara odnosi na tržišni segment koji je još uvijek malen: robote opće namjene. Ta kategorija obuhvaća humanoide, kao i robote drugih oblika sposobne za obavljanje raznovrsnih zadataka i prilagodbu promjenama. Stoga ta projekcija ne obuhvaća sektor robotike u cjelini.
Kako bi tržište dosegnulo tu procijenjenu vrijednost, modeli umjetne inteligencije moraju napredovati, troškovi opreme moraju se smanjiti, a integracija robota u poslovne procese mora postati jednostavnija. Prema McKinseyju, Kina bi mogla zauzimati oko polovice tog tržišta, dok se najveće prilike za primjenu nalaze u skladištenju, lakoj industriji, maloprodaji, poljoprivredi i zdravstvu.
Što AI mijenja i kada se robot isplati kupcu
Modeli umjetne inteligencije koji integriraju vid, jezik i kretanje omogućuju robotima tumačenje onoga što vide, praćenje usmenih uputa i izvršavanje složenih radnji. Time se smanjuje potreba za programiranjem svakog pojedinog koraka i otvara mogućnost prilagodbe različitim zadacima. Za tvrtku koja razmatra kupnju robota, vrijednost takve sposobnosti od presudne je važnosti. Primjerice, u skladištu gdje se proizvodi, ambalaža i raspored prostora stalno mijenjaju, prilagodljiv robot može obavljati više poslova, što olakšava opravdavanje ulaganja.
Međutim, izračun troškova uključuje mnogo više od same nabavne cijene robota: tu su instalacija, održavanje, energija, nadzor i zastoji u radu. Stroj koji uspješno podigne predmet tijekom demonstracije još nije dokazao svoje pune mogućnosti; mora još pokazati sposobnost pouzdanog ponavljanja iste radnje više puta dnevno.
Stoga napredak u području umjetne inteligencije ne znači da će tvrtke odmah početi usvajati robote istim tempom. Za ulagače je ključan čimbenik trenutak kada će ti roboti postati dovoljno pouzdani i isplativi da ih tvrtke kupe – te naknadno naruče još, pod uvjetom da su zadovoljne rezultatima.
Gdje leže najveći troškovi
U analizi opskrbnog lanca za humanoidne robote iz travnja 2026., tvrtka McKinsey procjenjuje da aktuatori – sklopovi koji omogućuju kretanje – čine približno 40 do 60 posto troškova komponenti robota. Senzori i sustavi za percepciju čine otprilike 10 do 20 posto, dok računalne i upravljačke platforme zauzimaju oko 10 do 15 posto. Udio tih komponenti u ukupnom trošku varira od modela do modela. Precizni pogoni te senzori sile i dodira ističu se kao potencijalna uska grla. Robot koji podiže kutiju mora detektirati njezin položaj, a istovremeno procijeniti koliki pritisak treba primijeniti. Opskrbni lanac za takve komponente još nije toliko razvijen kao onaj za čipove i baterije, koji mogu iskoristiti postojeće kapacitete iz drugih industrija.
Upravo tu nastaje prilika za ulaganje: dobavljač može prodavati komponente raznim proizvođačima, čime smanjuje ovisnost o uspjehu bilo kojeg pojedinog modela robota. Međutim, potreba za smanjenjem troškova robota vrši pritisak na snižavanje cijena komponenti; Posljedično, obujam narudžbi trebalo bi pratiti usporedno s profitnim maržama.
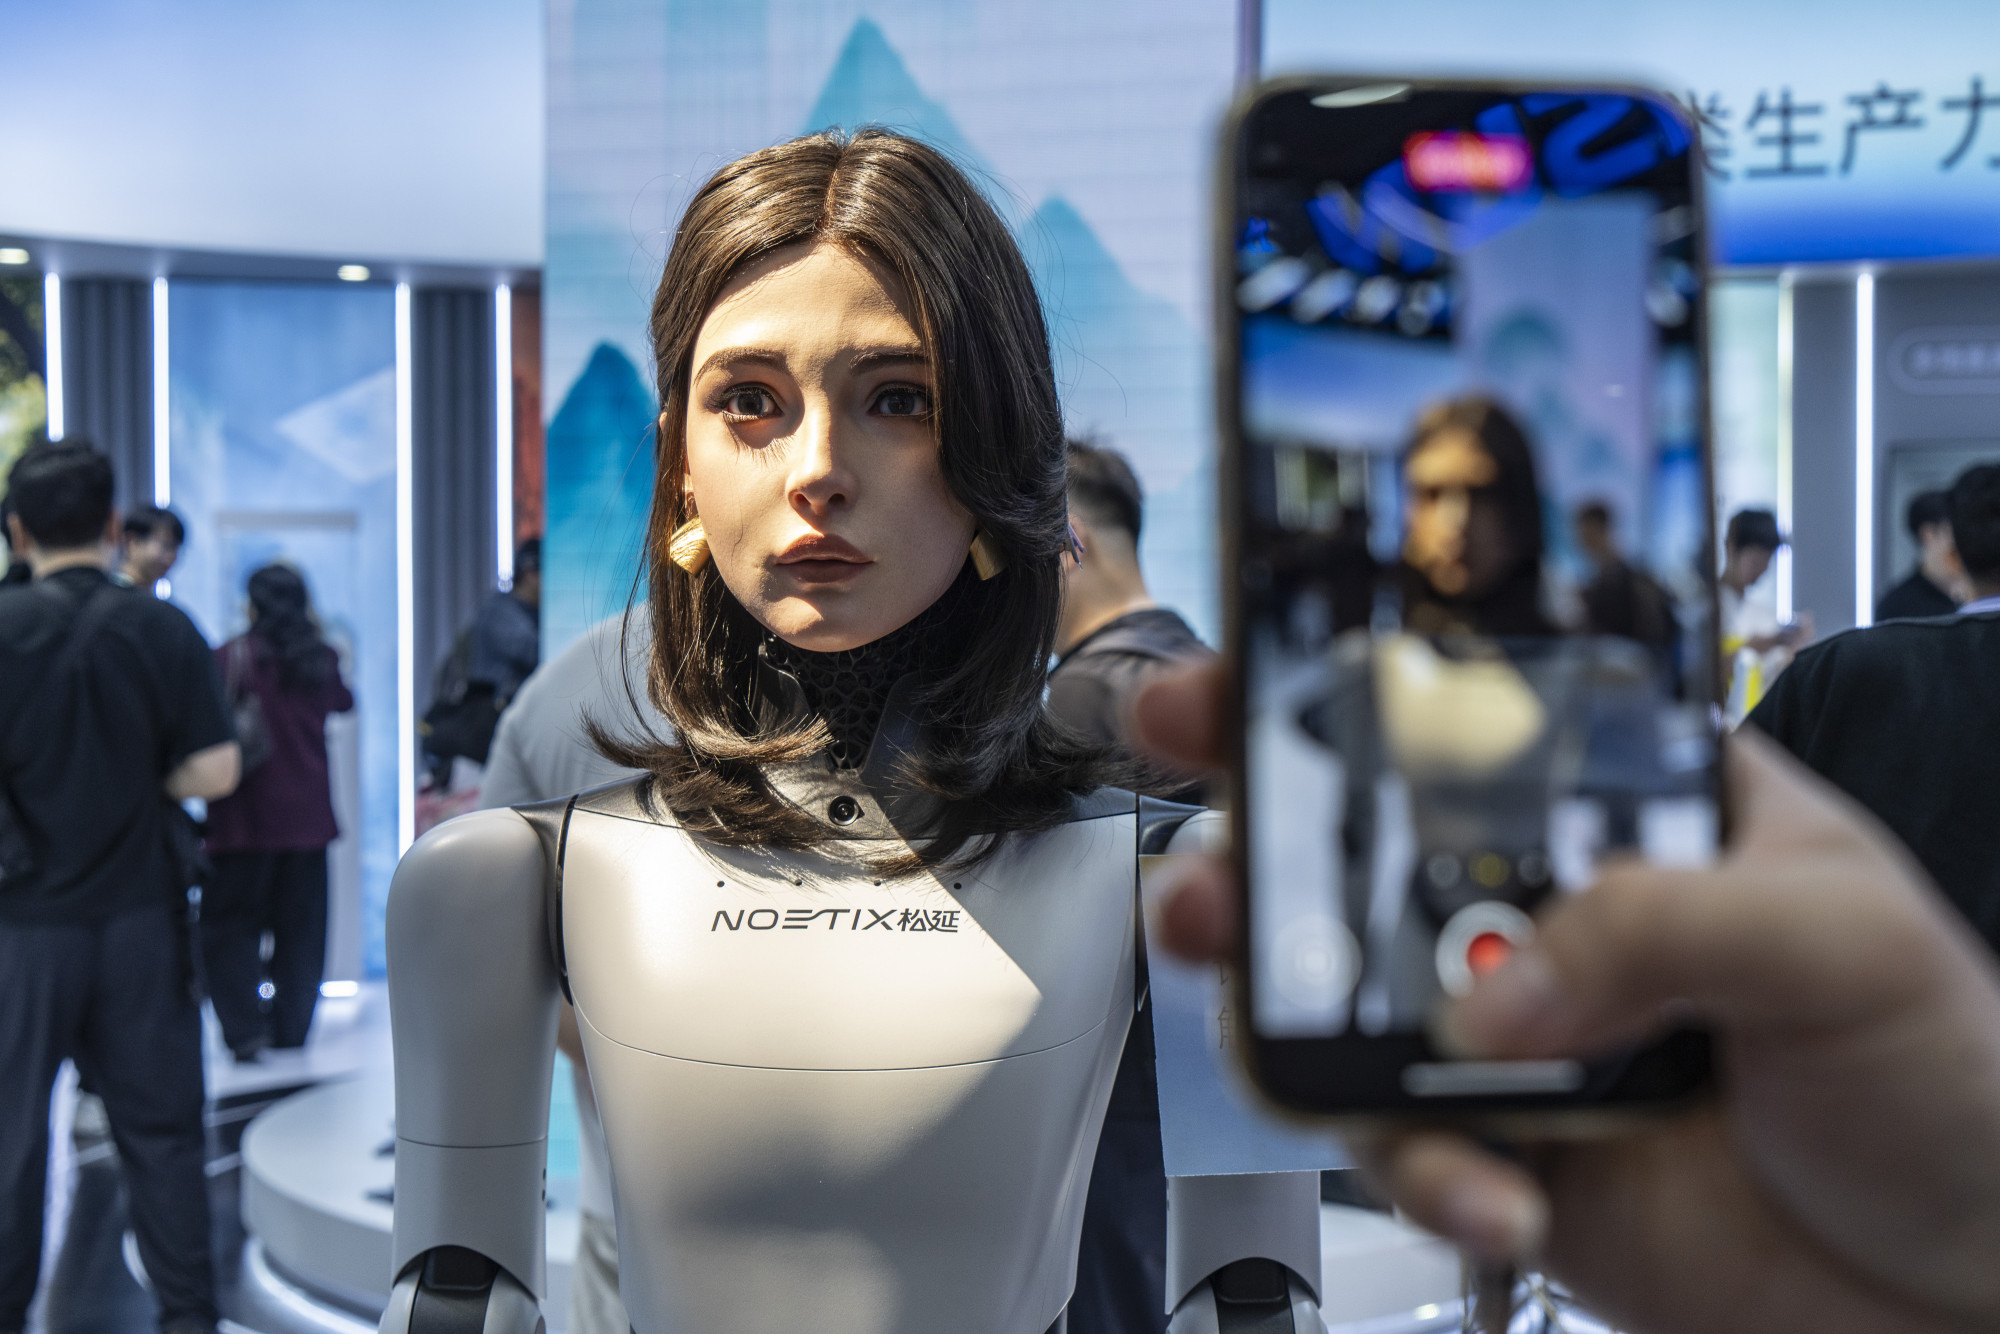 Bionička robotska glava Xiaoyue (X-Head 1) kompanije Noetix Robotics, izložena na Svjetskoj konferenciji o robotima u Kini, 19. kolovoza 2026. AI ugrađen u fizičke sustave postaje jedan od sektora koji privlače najveću pažnju u globalnoj AI utrci, dok Peking pojačava podršku strateškim tehnologijama - od čipova do humanoidnih robota | Bloomberg
Ouster i Cognex: ulaganje u 'vid' robota
Američka tvrtka Ouster, čijim se dionicama trguje pod oznakom OUST, razvija lidar i šire tehnologije percepcije za industriju, robotiku, automobilski sektor i infrastrukturu. Lidar je dio sustava pomoću kojeg strojevi percipiraju svoju okolinu, a tvrtka također nudi kamere i softver za povezivanje i obradu podataka sa senzora.
U drugom tromjesečju 2026. godine Ouster je ostvario prihod od 55 milijuna dolara, što predstavlja rast od 56 posto u odnosu na prethodnu godinu. Bruto marža dosegnula je 49 posto, no tvrtka je zabilježila neto gubitak od 18 milijuna dolara. Rast prihoda prvenstveno su potaknuli industrijski klijenti i pametna infrastruktura, uključujući automatizaciju skladišta i logistiku.
Potražnja nedvojbeno postoji, no ona se još nije pretočila u održivu profitabilnost. Na dan 1. listopada tržišna kapitalizacija Oustera iznosila je približno 14,2 puta više od prihoda ostvarenog u proteklih 12 mjeseci. Broj dionica porastao je za oko 19,7 posto tijekom godine – što je čimbenik od posebne važnosti za postojeće dioničare, budući da izdavanje novih dionica može razvodniti njihov vlasnički udio.
Posljedično, svatko tko sada kupuje dionice Oustera zapravo se kladi na to da će kontinuirani rast prodaje dovesti do profita. Ipak, to nije zajamčeno: ako troškovi ostanu visoki ili prodaja raste sporije od očekivanog, tvrtka bi mogla nastaviti poslovati s gubitkom, a cijena dionice mogla bi pasti. Važno je pratiti koliko gotovine tvrtka troši u međuvremenu i na koji način financira svoj razvoj. Tvrtka Cognex (oznaka: CGNX) nudi drugačiju vrstu izloženosti tržištu putem svojih sustava strojnog vida. Dana 22. rujna tvrtka je objavila akviziciju tvrtke RealSense – specijalizirane za kamere za mjerenje dubine i robotsku percepciju – za približno 500 milijuna dolara. Očekuje se da će transakcija biti zaključena u četvrtom tromjesečju 2026. godine.
Cognex procjenjuje tržište robotske percepcije na oko 600 milijuna dolara te predviđa godišnju stopu rasta veću od 25 posto, čime bi vrijednost tržišta do 2030. godine dosegnula približno 1,6 milijardi dolara.
Za razliku od Oustera, Cognex već posluje s profitom. Tijekom proteklih 12 mjeseci generirala je približno 175 milijuna dolara neto dobiti i otprilike 268 milijuna dolara slobodnog novčanog toka. Međutim, investitori plaćaju oko 58 puta više godišnje zarade po dionici za dionicu. Kada se koristi projicirana buduća zarada umjesto ostvarene zarade, taj omjer pada na oko 34, što odražava očekivanja veće buduće dobiti. Ako zarada ne raste kako se očekuje, investitori bi mogli preispitati cijenu koju su spremni platiti, što bi potencijalno moglo uzrokovati pad dionice.
Precizni pogoni: veliki potencijal i visoka očekivanja
Japanska tvrtka Harmonic Drive Systems (burzovni simbol 6324) razvija reduktore i aktuatore – komponente koje se koriste za prijenos gibanja i upravljanje. Te komponente omogućuju izradu kompaktnih i laganih zglobova robota uz istovremeno osiguravanje preciznog kretanja.
Međutim, tržišna vrednovanost tvrtke ukazuje na to da ulagači već imaju visoka očekivanja. Omjer cijene i zarade (P/E) temeljen na ostvarenoj dobiti iznosi oko 208, dok omjer temeljen na projiciranoj budućoj dobiti iznosi približno 83. Neto profitna marža u posljednjih 12 mjeseci iznosila je otprilike 4,7 posto. Iako visoki P/E omjer djelomično odražava nisku trenutnu dobit, vrednovanje ostaje visoko čak i kada se uzme u obzir projicirana dobit.
Za fiskalnu godinu koja završava u ožujku 2027., uprava tvrtke Harmonic Drive Systems predviđa prihode od 68 milijardi jena i neto dobit od 4,5 milijardi jena. Krajem rujna tržišna kapitalizacija tvrtke iznosila je gotovo 608 milijardi jena, što je približno 135 puta više od projicirane godišnje dobiti. Spomenuti omjer od oko 83 temelji se na procjenama analitičara, a ne na prognozama uprave, stoga te dvije brojke nisu izravno usporedive.
Za ulagače je ovdje ključno pitanje kojom se brzinom može povećavati dobit. Iako tehnološka važnost proizvoda predstavlja prednost, visoka početna cijena dionice ostavlja malo prostora za pogrešku u slučaju da rezultati budu slabiji od očekivanja.
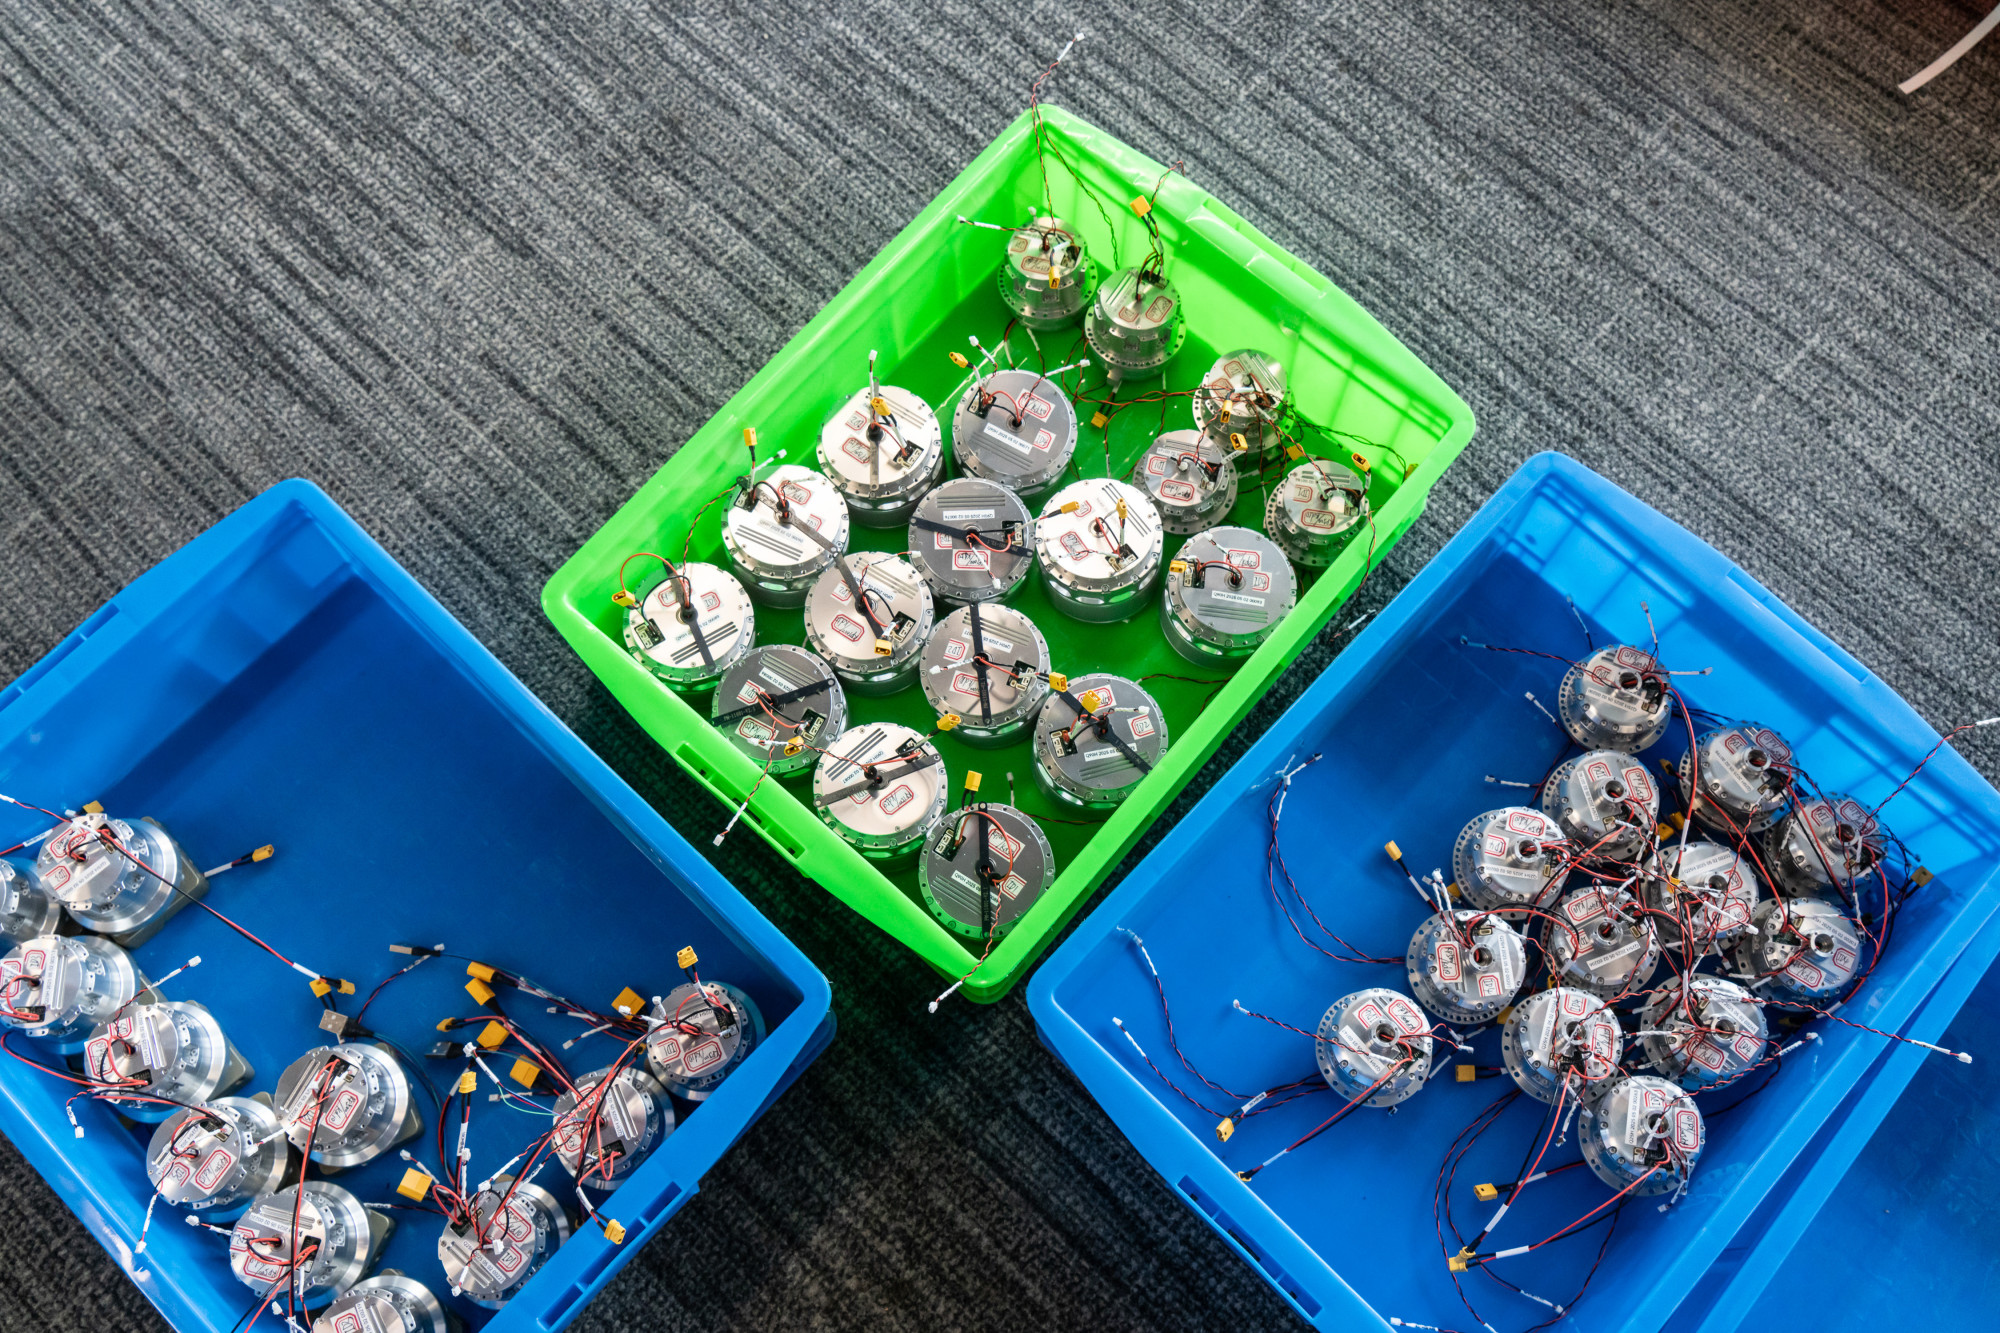 Dijelovi zglobova i motora za humanoidnog robota - Bloomberg
Nvidia i Teradyne: koliko se zapravo ulaže u robotiku
Nvidia razvija računala Jetson Thor, koja robotima omogućuju obradu podataka i izvršavanje modela umjetne inteligencije, kao i platformu Isaac, namijenjenu razvoju i testiranju robota u virtualnom okruženju.
Na temelju dostupnih pokazatelja, Nvidia ima niži omjer cijene i dobiti (P/E) od većine tvrtki obuhvaćenih ovom analizom: približno 29 u odnosu na ostvarenu dobit i 19 u odnosu na projiciranu dobit. Ipak, ovo ulaganje pruža izloženost cjelokupnom poslovanju tvrtke.
U drugom tromjesečju fiskalne godine 2027. – koja je završila u srpnju 2026. – od ukupnih prihoda u iznosu od 96,2 milijarde dolara, čak 89 milijardi dolara ostvareno je u segmentu podatkovnih centara. Stoga, iako robotika može potaknuti dodatnu potražnju, vrednovanje dionice i dalje prvenstveno ovisi o očekivanjima vezanim uz širu infrastrukturu umjetne inteligencije.
Slična dinamika vrijedi i za tvrtku Teradyne (burzovna oznaka: TER), vlasnika tvrtki Universal Robots i Mobile Industrial Robots. Ta tvrtka proizvodi robotske ruke sposobne za rad uz ljude – primjerice, pri sastavljanju proizvoda ili pakiranju robe – kao i autonomne mobilne robote. U drugom tromjesečju 2026. godine robotika je generirala 100 milijuna dolara od ukupnih prihoda tvrtke Teradyne koji su iznosili 1,329 milijardi dolara, što čini oko 7,5 posto ukupnog prihoda. Testiranje poluvodiča donijelo je 1,122 milijarde dolara, dok je ukupna neto dobit tvrtke iznosila 374,5 milijuna dolara.
To ukazuje na to da, iako kupnja dionica tvrtke Teradyne pruža izloženost sektoru robotike, većina prihoda tvrtke i dalje dolazi od testiranja čipova. Stoga, pri procjeni opravdanosti cijene dionice – s obzirom na omjer cijene i očekivane dobiti od oko 41 – treba uzeti u obzir i projicirani rast potražnje za tim uslugama.
Fanuc, proizvođač industrijskih i kolaborativnih robota, ima nešto snažniju povezanost s postojećom industrijskom automatizacijom. Njegov omjer cijene i dobiti iznosi približno 31 na temelju ostvarene dobiti i 27 na temelju projicirane dobiti, uz neto maržu od oko 20 posto i novčanu poziciju koja znatno premašuje dugove tvrtke. Stoga ulagači plaćaju manje za dionice tvrtke Fanuc u odnosu na njezinu dobit nego za dionice tvrtke Harmonic Drive, iako poslovanje te tvrtke i dalje ovisi o ulaganjima u opremu na razini cijele industrije.
Koliko su dionice već porasle
Kretanje cijena dionica upućuje na to da se neki ulagači već pozicioniraju u očekivanju rasta tih tvrtki. Ipak, rast cijena dionica može odražavati i druge poslovne segmente, osobito u slučajevima tvrtki Nvidia i Teradyne.
Sam pokazatelj P/E (omjer cijene i zarade) nije dovoljan za procjenu isplativosti ulaganja u određenu dionicu. Visoka cijena u odnosu na zaradu može biti opravdana ako zarada tvrtke brzo raste. S druge strane, niži P/E omjer ne znači nužno povoljnu priliku za kupnju; može ukazivati na to da ulagači očekuju slabije poslovne rezultate.
Ipak, usporedba otkriva znatno različite polazišne točke: tvrtka Ouster mora početi ostvarivati dobit, Harmonic Drive mora znatno povećati zaradu, a etablirane tvrtke moraju održati rast u svojim postojećim djelatnostima.
Kako ulagati u robotiku putem ETF-ova
Ulagači koji ne žele kupovati pojedinačne dionice mogu koristiti ETF-ove jer im to omogućuje diversifikaciju ulaganja. Ipak, važno je provjeriti sastav fonda: dva ETF-a koja u nazivu imaju riječ "robotika" mogu imati potpuno različite pristupe tom sektoru.
Fond L&G ROBO koristan je primjer ulaganja koje obuhvaća različite segmente robotike jer uključuje dobavljače tehnologija kao što su senzori, računalni sustavi i pogonski mehanizmi, kao i primjene u proizvodnji, logistici i zdravstvu. U kolovozu je fond držao 79 pozicija, pri čemu je deset najvećih činilo približno 18 posto portfelja. Industrijske tvrtke činile su oko 60 posto ulaganja, dok su tehnološke tvrtke činile 30 posto.
Na dan 25. rujna fond iShares Automation & Robotics imao je udjele u 158 tvrtki; međutim, približno 73 posto portfelja bilo je koncentrirano u sektoru informacijsko-komunikacijskih tehnologija (IKT), a oko 22 posto u industrijskom sektoru. Dakle, iako fond obuhvaća više tvrtki od fonda L&G ROBO, znatno je više usmjeren na tehnologiju nego na industriju. Fond Global X Robotics & Artificial Intelligence obuhvaća industrijsku i neindustrijsku robotiku, umjetnu inteligenciju i autonomna vozila. Njegov sastav treba procijeniti ovisno o tome u kojoj mjeri ulagač cilja specifično na robotiku u odnosu na širu temu automatizacije.
Važnu ulogu igraju i troškovi. Za hipotetsko ulaganje od 10.000 eura – uz pretpostavku da vrijednost portfelja ostaje nepromijenjena tijekom godine – ukupni omjer troškova (TER) od 0,40 posto iznosi približno 40 eura, dok 0,80 posto iznosi oko 80 eura. Ovaj izračun ne uključuje brokerske provizije, poreze ni razliku između kupovne i prodajne cijene.
Nijedan od ovih fondova ne predstavlja cijeli lanac vrijednosti robotike. Svaki kupuje odabrane tvrtke koje kotiraju na burzi u skladu sa svojim indeksnim pravilima. ETF smanjuje ovisnost o jednoj tvrtki, ali ostaje izložen promjenama u očekivanjima sektora.
Što nam govore prošli prinosi
Prilikom usporedbe fondova treba koristiti istu valutu i vremensko razdoblje. Fluktuacije tečaja mogu značajno promijeniti ishod za investitora koji gleda prinose u eurima.
Godine 2025. razlika u uspješnosti između fonda s najboljim i onog s najlošijim rezultatom od ta tri fonda premašila je osam postotnih bodova. Sva tri fonda pretrpjela su znatne gubitke 2022. godine. Uzmemo li u obzir hipotetsko ulaganje od 10.000 eura, ti bi godišnji padovi vrijednosti odgovarali gubitku u rasponu od približno 2.935 do 3.885 eura, ne računajući troškove kupnje i prodaje koje snosi ulagatelj.
Dok fond L&G ROBO nudi veći udio industrijskog sektora i manju koncentraciju u najvećim pojedinačnim ulaganjima – doduše uz više troškove – fond iShares obuhvaća veći broj ulaganja i ima niže troškove, uz istovremeno veću izloženost tehnološkom sektoru. Stoga izbor ovisi i o postojećem portfelju ulagatelja: ulagatelj koji već posjeduje značajan udio tehnoloških dionica mogao bi kupnjom još jednog takvog fonda povećati svoju izloženost tom sektoru iznad očekivane razine.
Zašto rast tržišta nije dovoljan
Za dioničara su ključni čimbenici iznos zarade po dionici i cijena koja se plaća za tu zaradu. Hipotetski, ako zarada po dionici poraste s jednog na dva eura, ali tržište smanji tržišni multiplikator s 50 na 20 puta veću vrijednost od godišnje zarade, cijena dionice pada s 50 na 40 eura. Poslovanje se poboljšalo, no ulagač je izgubio dio uloženog kapitala. Slična računica vrijedi i za fond.
Na dan 25. rujna omjer cijene i zarade kompanija unutar ETF-a usmjerenog na automatizaciju i robotiku iznosio je približno 44. To znači da ulagači putem tog fonda plaćaju iznos koji je otprilike 44 puta veći od godišnje zarade kompanija u sastavu fonda. Iako sama ta brojka ne znači da je fond precijenjen, ona potiče pitanje koliko bi zarada morala porasti kako bi opravdala trenutne cijene.
Robotika nudi razne mogućnosti ulaganja, no svaka od njih zahtijeva drukčiju vrstu poslovnih rezultata kako bi se ostvario uspjeh. U nekim slučajevima uspjeh podrazumijeva prelazak iz gubitka u dobit, dok u drugima uključuje povećanje marži ili održavanje već visoke razine zarade. Ulagač koji vjeruje u buduću ulogu robotike u svakodnevnom poslovanju trebao bi, uz cijenu dionice ili fonda, pratiti i podatke o narudžbama, dobiti te novčanom tijeku.