



text size
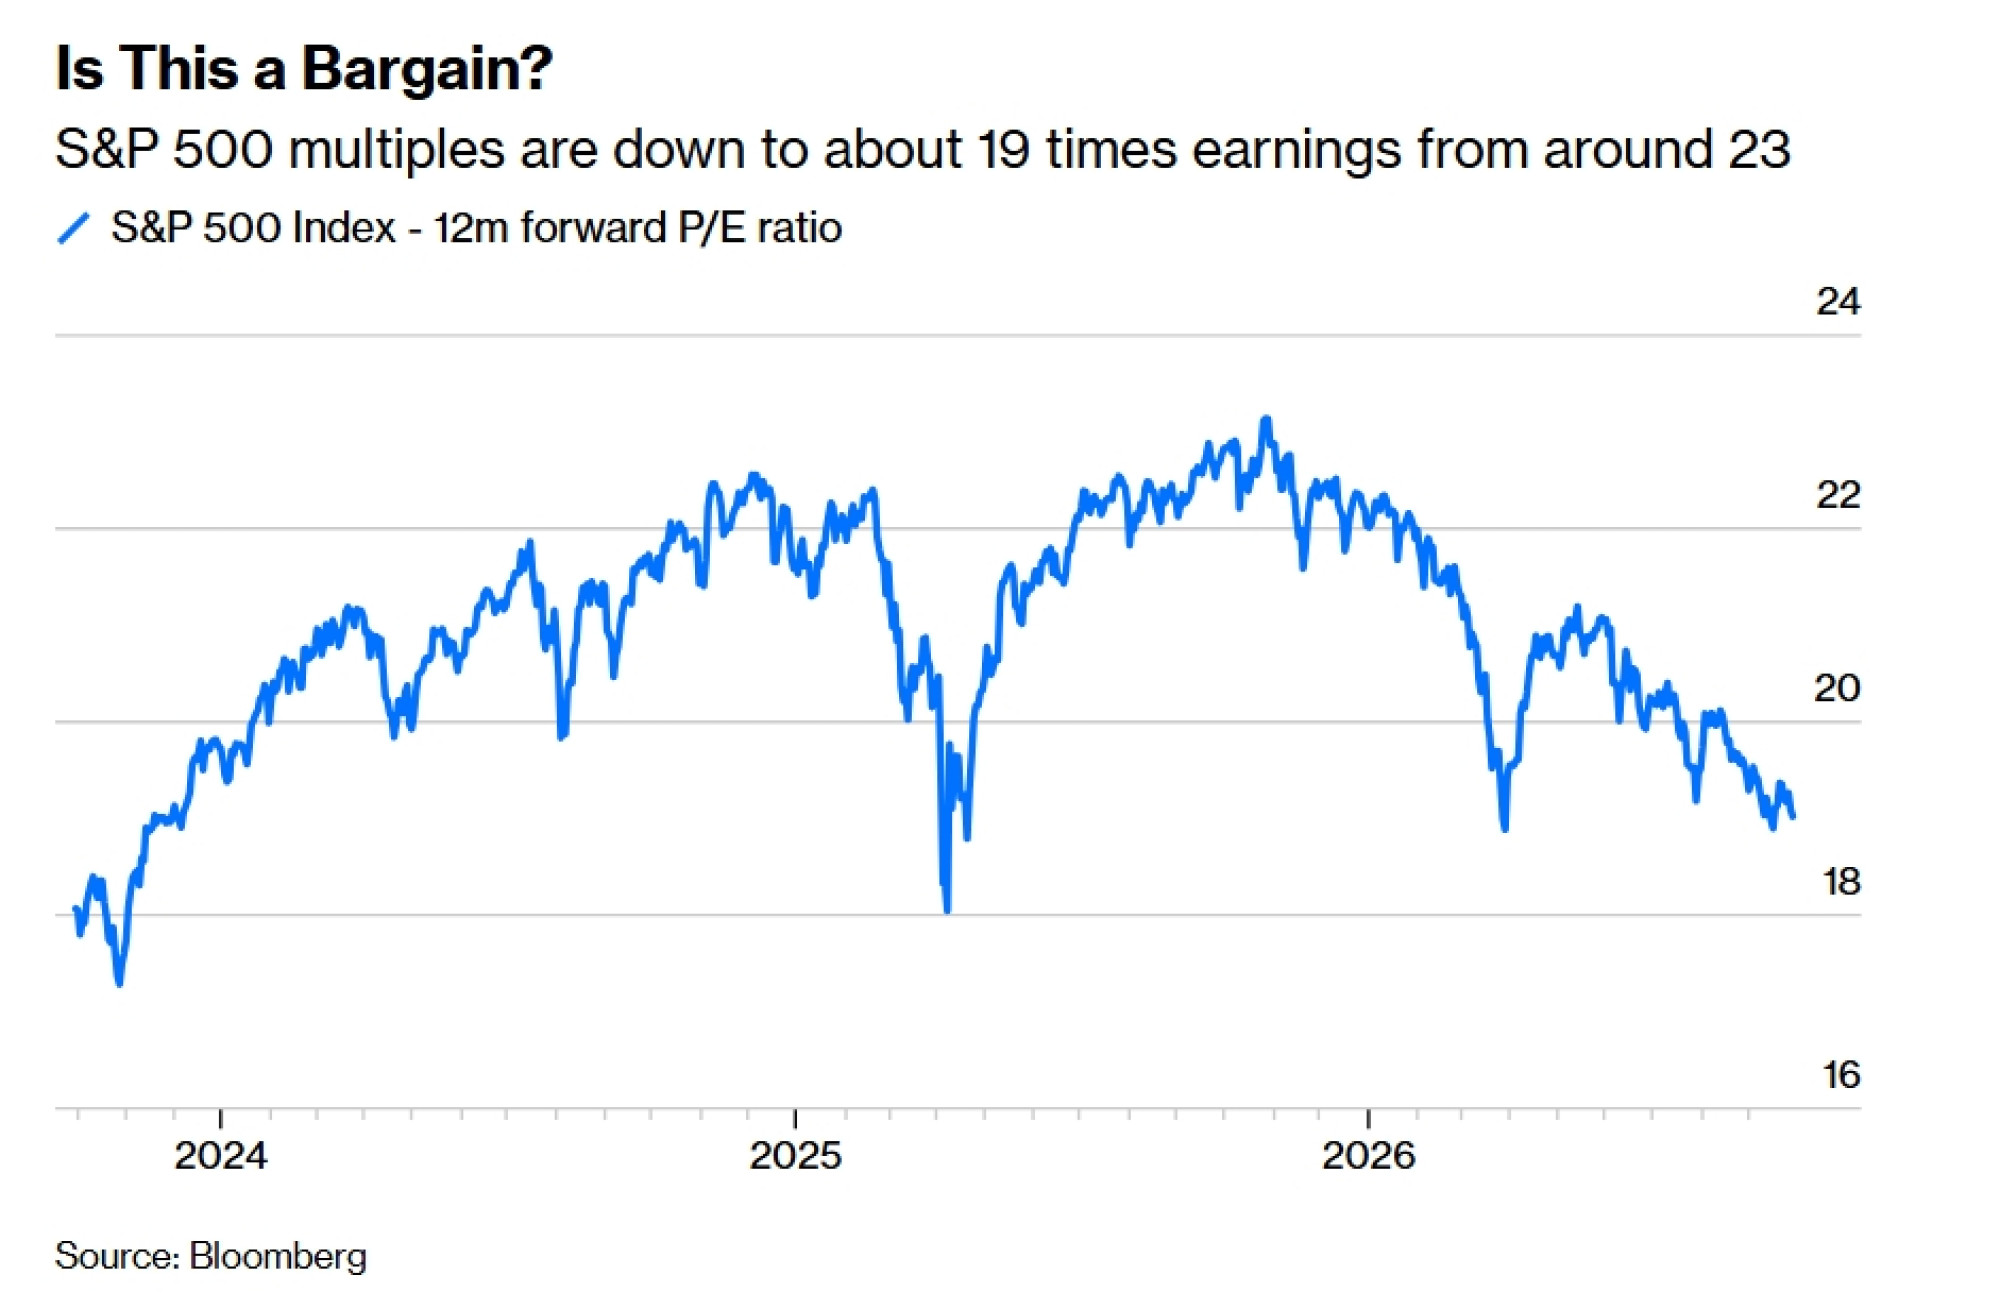
Je li se balon na tržištu dionica već tiho rasprsnuo? Iako je indeks S&P 500 tijekom posljednja četiri mjeseca uglavnom tapkao u mjestu, analitičari s Wall Streeta nastavili su podizati svoje procjene zarada. To je dovelo do toga da se benchmarkom trguje na nekim od najjeftinijih razina u posljednjih nekoliko godina na temelju takozvanog omjera cijene i očekivane zarade (forward P/E). Pa ipak, teško je dionice nazvati povoljnima, ponajprije zato što se "E" (zarada), a ne "P" (cijena), čini sve neodrživijim.
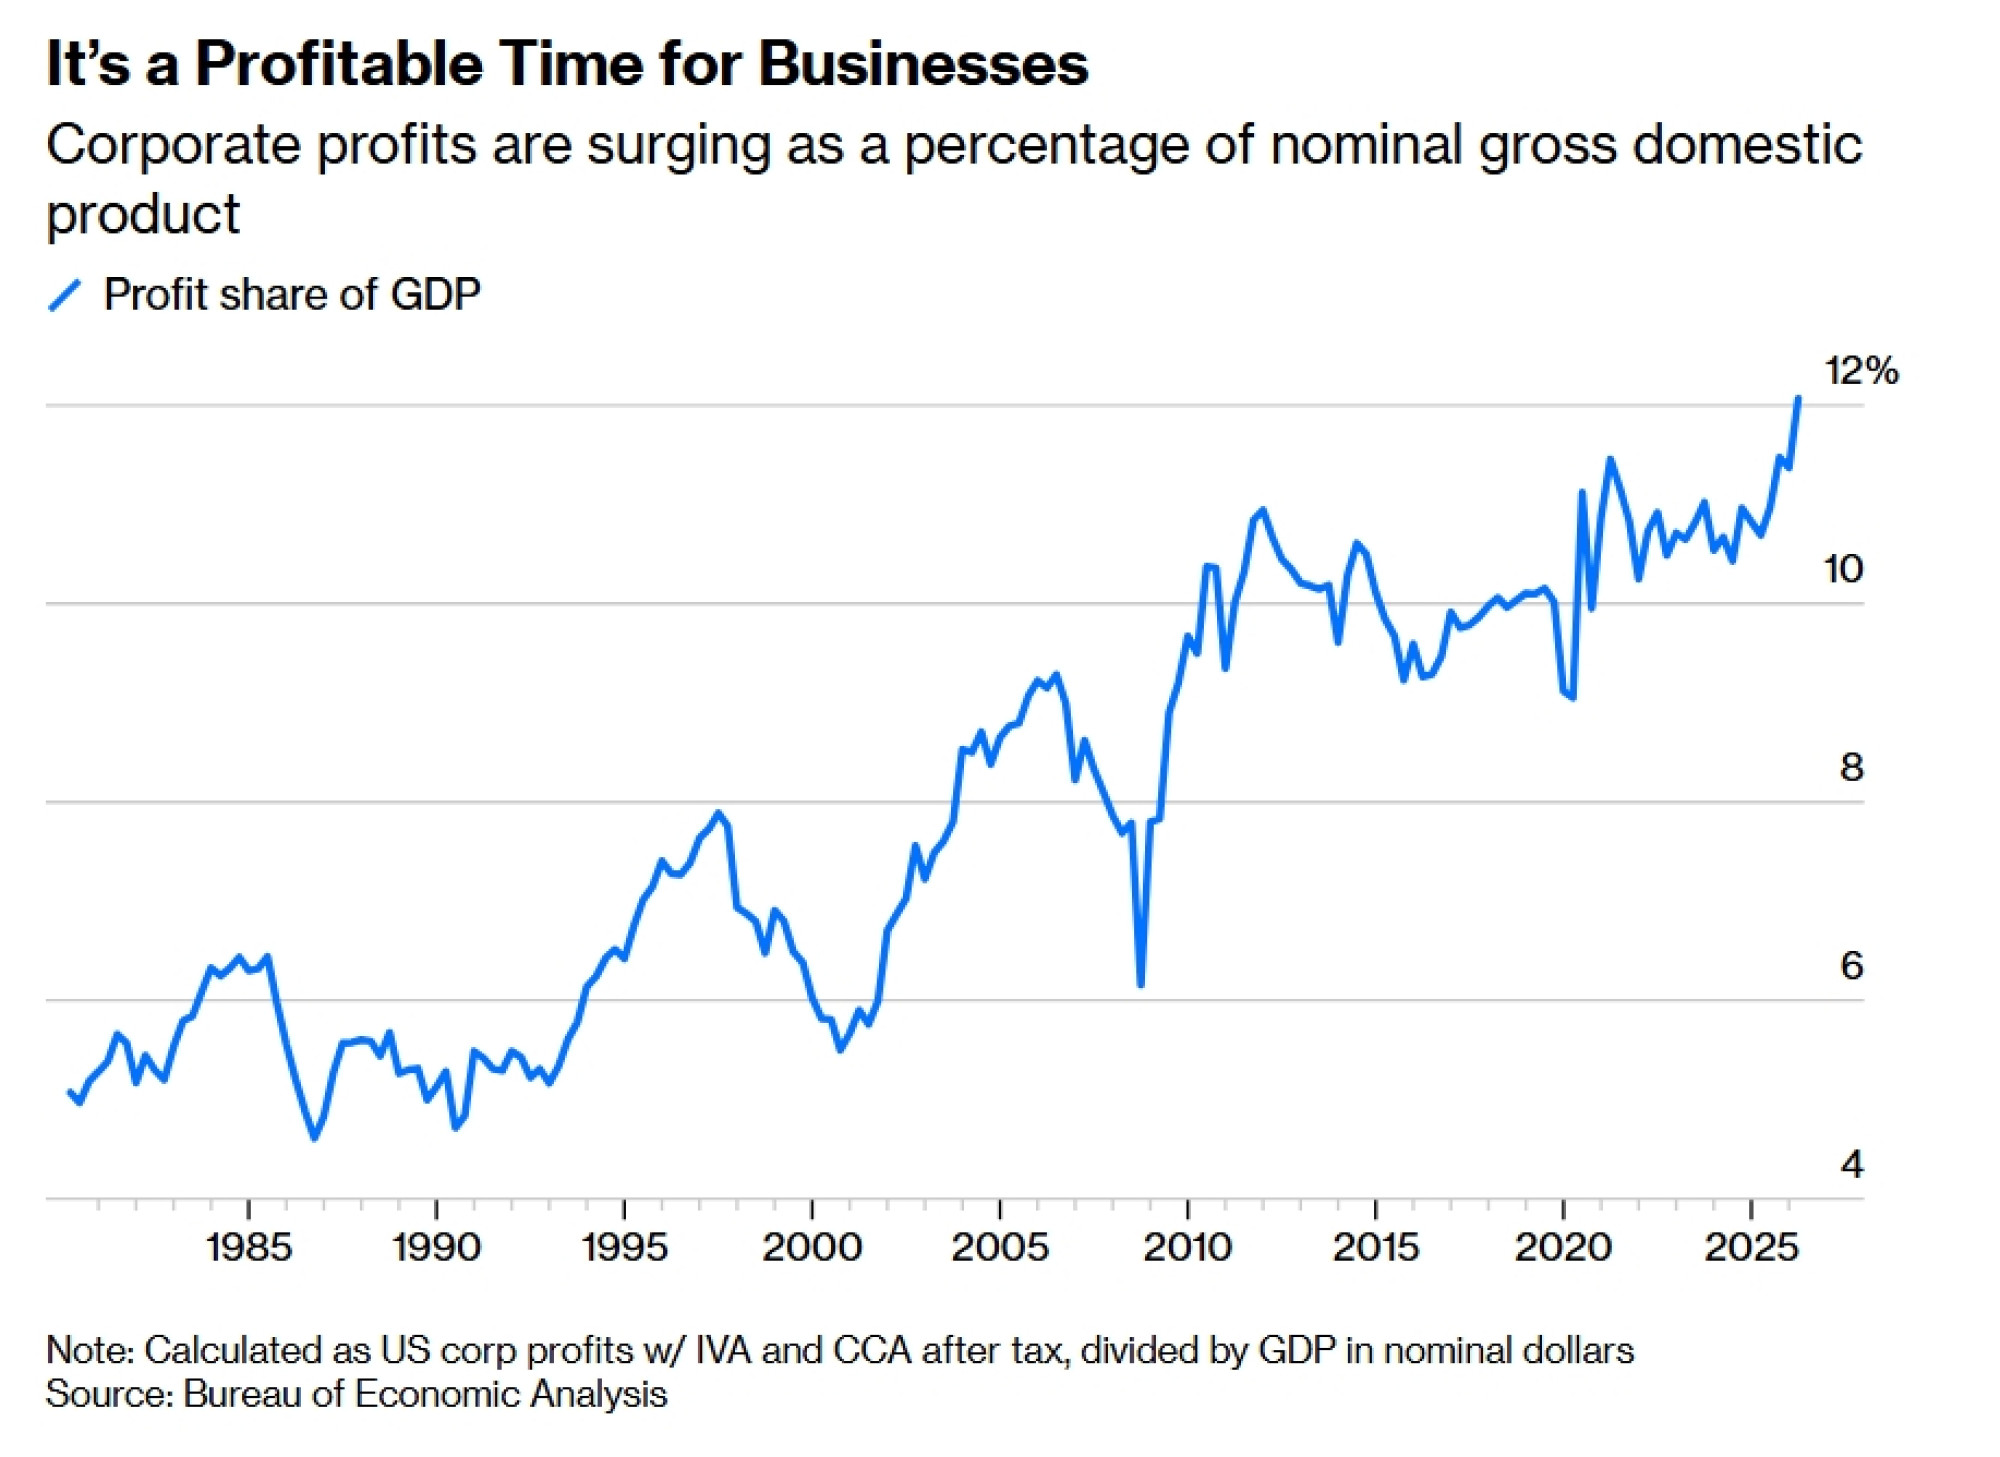
Razmotrite korporativnu dobit kao udio u gospodarstvu, metriku koju je legendarni ulagač Warren Buffett slavno upotrijebio kako bi uočio dot-com balon. U odnosu na nominalni BDP, dobit je u drugom tromjesečju porasla na rekordnih 12,1 posto, potaknuta kapitalnim ulaganjima za financiranje procvata umjetne inteligencije, fiskalnim poticajima u obliku proračunskog deficita od šest posto i kućanstvima koja posežu za uštedama kako bi održala razinu potrošnje na koju su navikla – od čega ništa ne može trajati nedogled.
Evo što je Buffett rekao za Fortune 1999. godine: "Ako će korporativni ulagači, zbirno gledano, jesti sve veći komad američkog gospodarskog kolača, neka će se druga skupina morati zadovoljiti manjim dijelom. To bi opravdano izazvalo političke probleme – a prema mojem mišljenju, do znatnije preraspodjele kolača jednostvano neće doći."
Čitaj više

Štićenik Michaela Burryja upozorava na 'zamke vrijednosti' u južnokorejskim dionicama
Phil Clifton upozorava da atraktivne cijene južnokorejskih dionica često skrivaju 'zamke vrijednosti' nepovoljne za manjinske ulagače.
prije 19 sati
Zašto diljem svijeta rastu prinosi na obveznice i koliko dugo dionice to mogu podnositi
Desetogodišnje američke obveznice nose prinos veći od pet posto, a rast se širi i na druga velika tržišta.
30.09.2026
Potresi od umjetne inteligencije do nafte potiču popularnu strategiju disperzije među hedge fondovima
Potresi na tržištima nafte i obveznica te neizvjesnost oko utjecaja umjetne inteligencije potaknuli su povratak jedne od omiljenih strategija hedge fondova.
29.09.2026
Šok od AI-ja uzdrmao dionice: Raspoloženje se naglo izmjenjuje od straha do pohlepe
Velike oscilacije cijena tehnoloških dionica pokazuju koliko su ulagači podijeljeni oko daljnjeg utjecaja umjetne inteligencije.
28.09.2026
Slažem se s Prorokom iz Omahe.
Približno 800 milijardi dolara koje tvrtke, uključujući Amazon.com Inc., Microsoft Corp., Alphabet Inc., Meta Platforms Inc. i Oracle Corp., troše na izgradnju podatkovnih centara za umjetnu inteligenciju zaslužno je za gotovo polovicu očekivanog rasta zarade članica indeksa S&P 500, prema strategijama Goldman Sachs Group Inc-a koje predvodi Ben Snider.
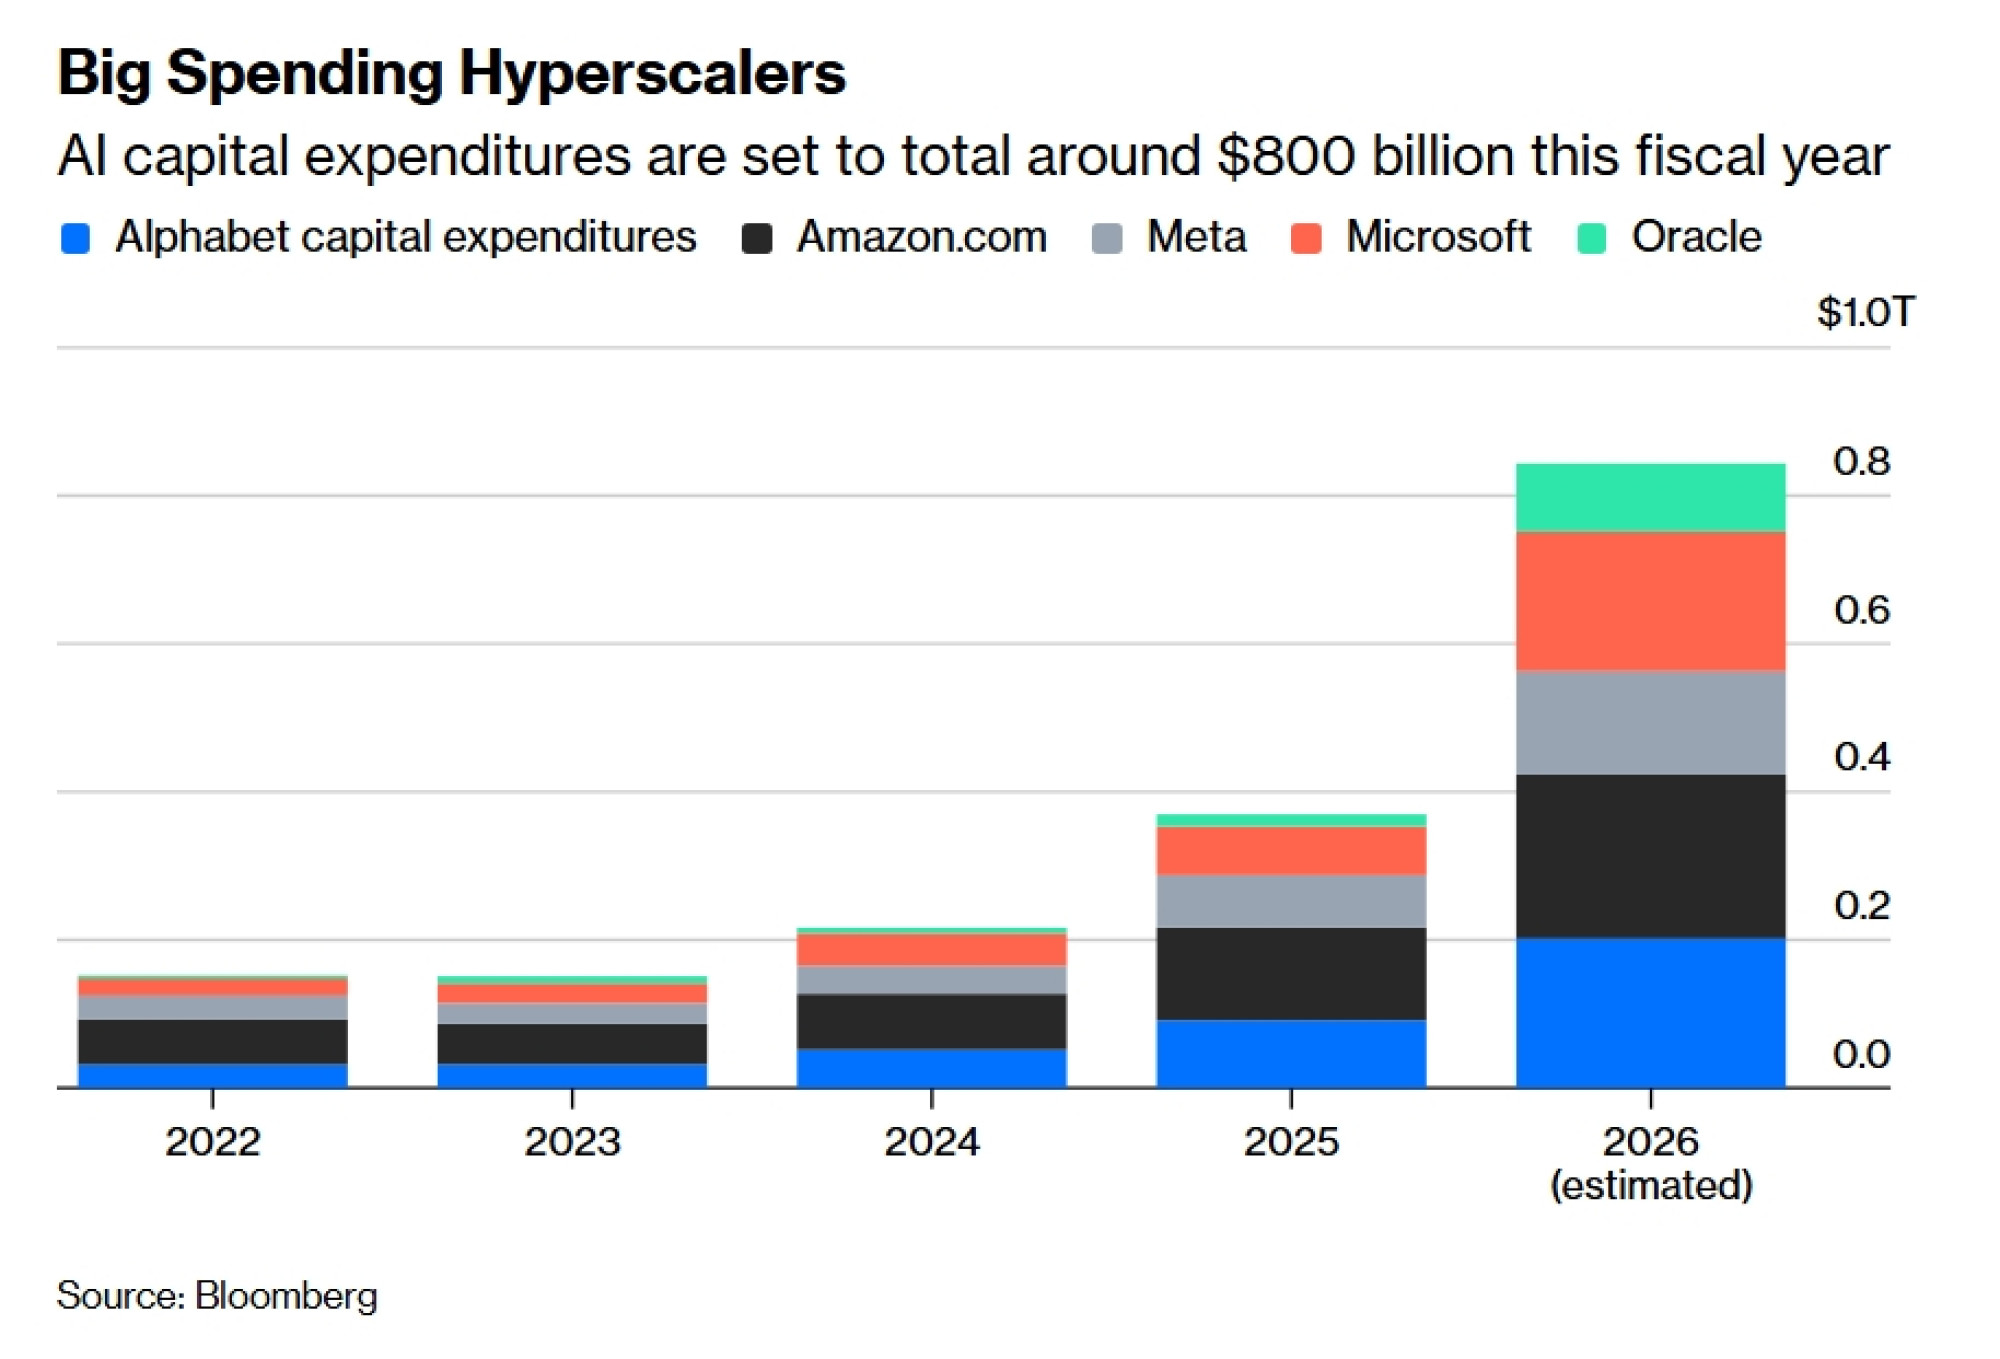
U kratkoročnom razdoblju ta je potrošnja prihod za poluvodičke kompanije (Nvidia Corp., Broadcom Inc., Advanced Micro Devices Inc. itd.) i druge koji osiguravaju komponente, infrastrukturu i energiju za podatkovne centre (Arista Networks Inc., Vertiv Holdings Co., GE Vernova Inc. itd.). No postoji računovodstveni nesklad: prihodi i izvanredni dobici bilježe se trenutačno, dok se kapitalni rashodi (capex) amortiziraju tijekom vremena. Boomu kapitalnih ulaganja dodatni zamah daju nestašice u opskrbi mnogim AI komponentama, što prihodima daje dodatni poticaj kroz povećanje cijena. To je dobavljačima dalo izvanrednu moć određivanja cijena i tuste profitne marže – za sada.
Proračunski deficit drugi je veliki razlog zašto zarade možda nisu održive. S odlaskom masovne generacije baby boomera u mirovinu, nagli porast izdataka za socijalno osiguranje podupire potrošnju u cijelom gospodarstvu. Slično tome, nabujale isplate naknada iz sustava Medicare idu izravno u dobit privatnih pružatelja usluga Medicare Advantage i farmaceutskih kompanija. Isplate kamata – još jedan oblik transfera novca od države prema javnosti – čine treći oblik poticaja za tvrtke i kućanstva, a u posljednje su vrijeme glavni čimbenik eksplozivnog rasta deficita.
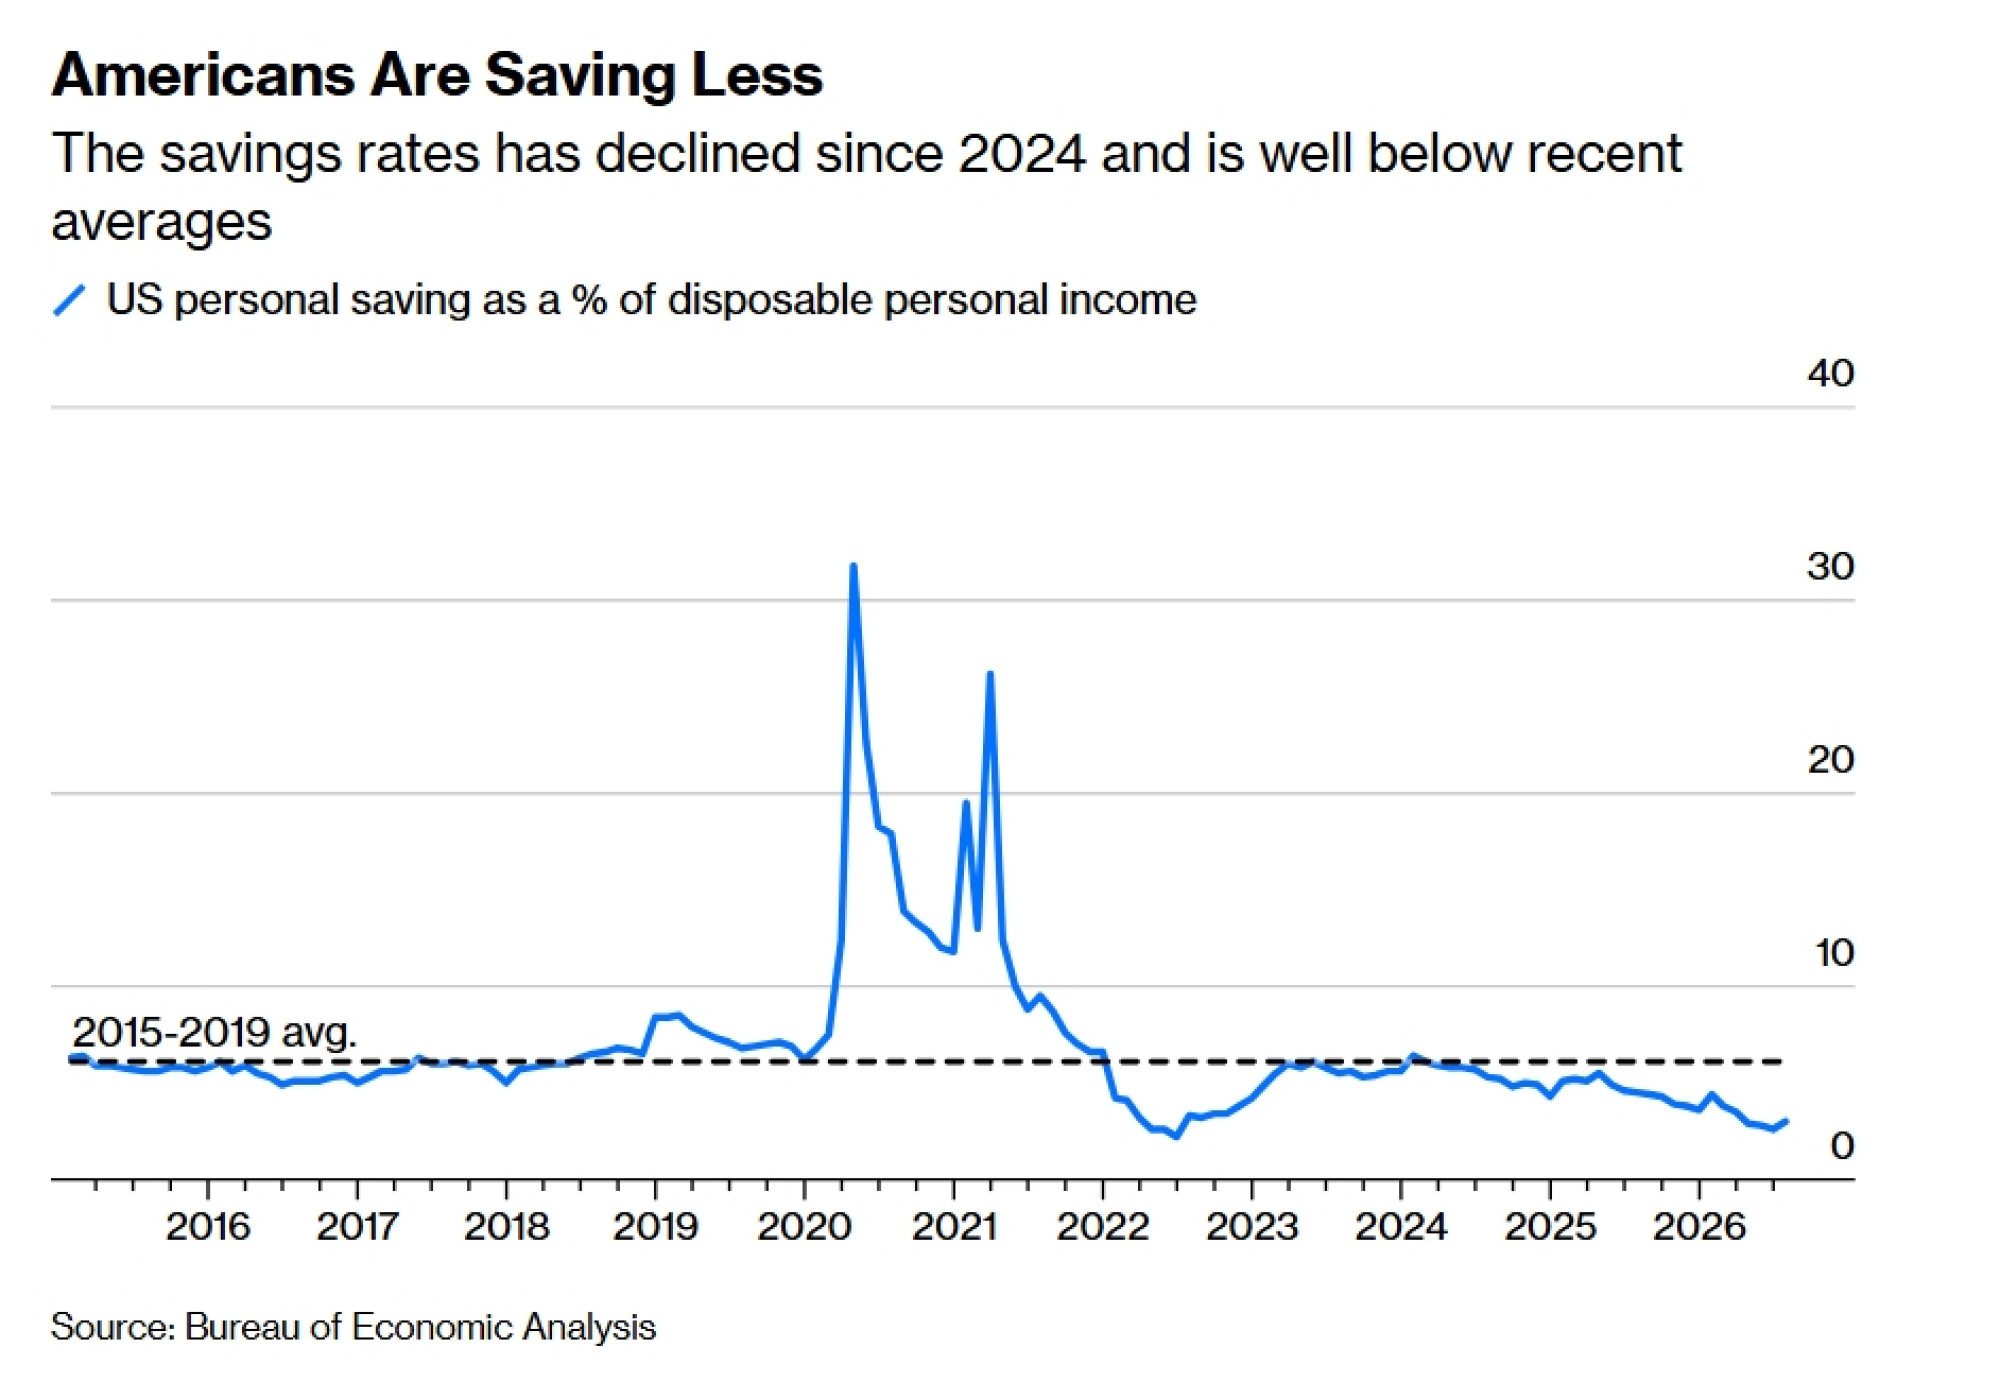
Pa ipak, i dalje je prilično izazovno biti radnik u SAD-u. Plaće prilagođene inflaciji uglavnom stagniraju, čak i dok dobit korporativne Amerike raste. Kućanstva su smanjila stopu štednje kako bi produžila svoje potrošačke navike. Rast plaća mora se ubrzati jer će u protivnom rast potrošnje na kraju oslabiti – što dodatno opterećuje raspoloženje potrošača, za koje je Conference Board u utorak objavio da je u rujnu palo na najnižu razinu od 2014. godine. Ako se to ne dogodi organski, javnost će to zahtijevati.
Vjerujem da je ovaj kontrast između snažnog rasta korporativnih zarada i stagnacije plaća upravo ono što je Buffett imao na umu 1999. godine kada je govorio o potencijalnim "političkim problemima" koji se javljaju nakon brzog širenja udjela dobiti u BDP-u. Ako se udio dobiti uskoro ne vrati na prosjek od oko šest posto, zasigurno ćemo svjedočiti češćim zahtjevima za sindikalnim udruživanjem i povećanjem minimalne plaće, kao i političkom otporu protiv korporacija u obliku viših poreza na dobit i antimonopolskih mjera. Umjetna inteligencija može privremeno promijeniti dinamiku moći na tržištu rada, ali chatbotovi ne glasaju – ljudi glasaju.
Iako su dionice doživjele slom mjesecima nakon što su objavljeni Buffettovi komentari iz ere dot-com balona, vrijedi napomenuti u čemu je pogriješio. Mislio je da će se udio dobiti vratiti na oko šest posto. I jest, ali samo na nekoliko godina. Krivo je procijenio sile globalizacije (sve veći udio dobiti iz inozemstva) i smanjenje poreza (sofisticirane offshore strukture pomogle su kompanijama da smanje svoje efektivne porezne stope). No jedan od tih čimbenika već se kreće u suprotnom smjeru, a fiskalna stvarnost sugerira da će porezi s vremenom slijediti taj trend.
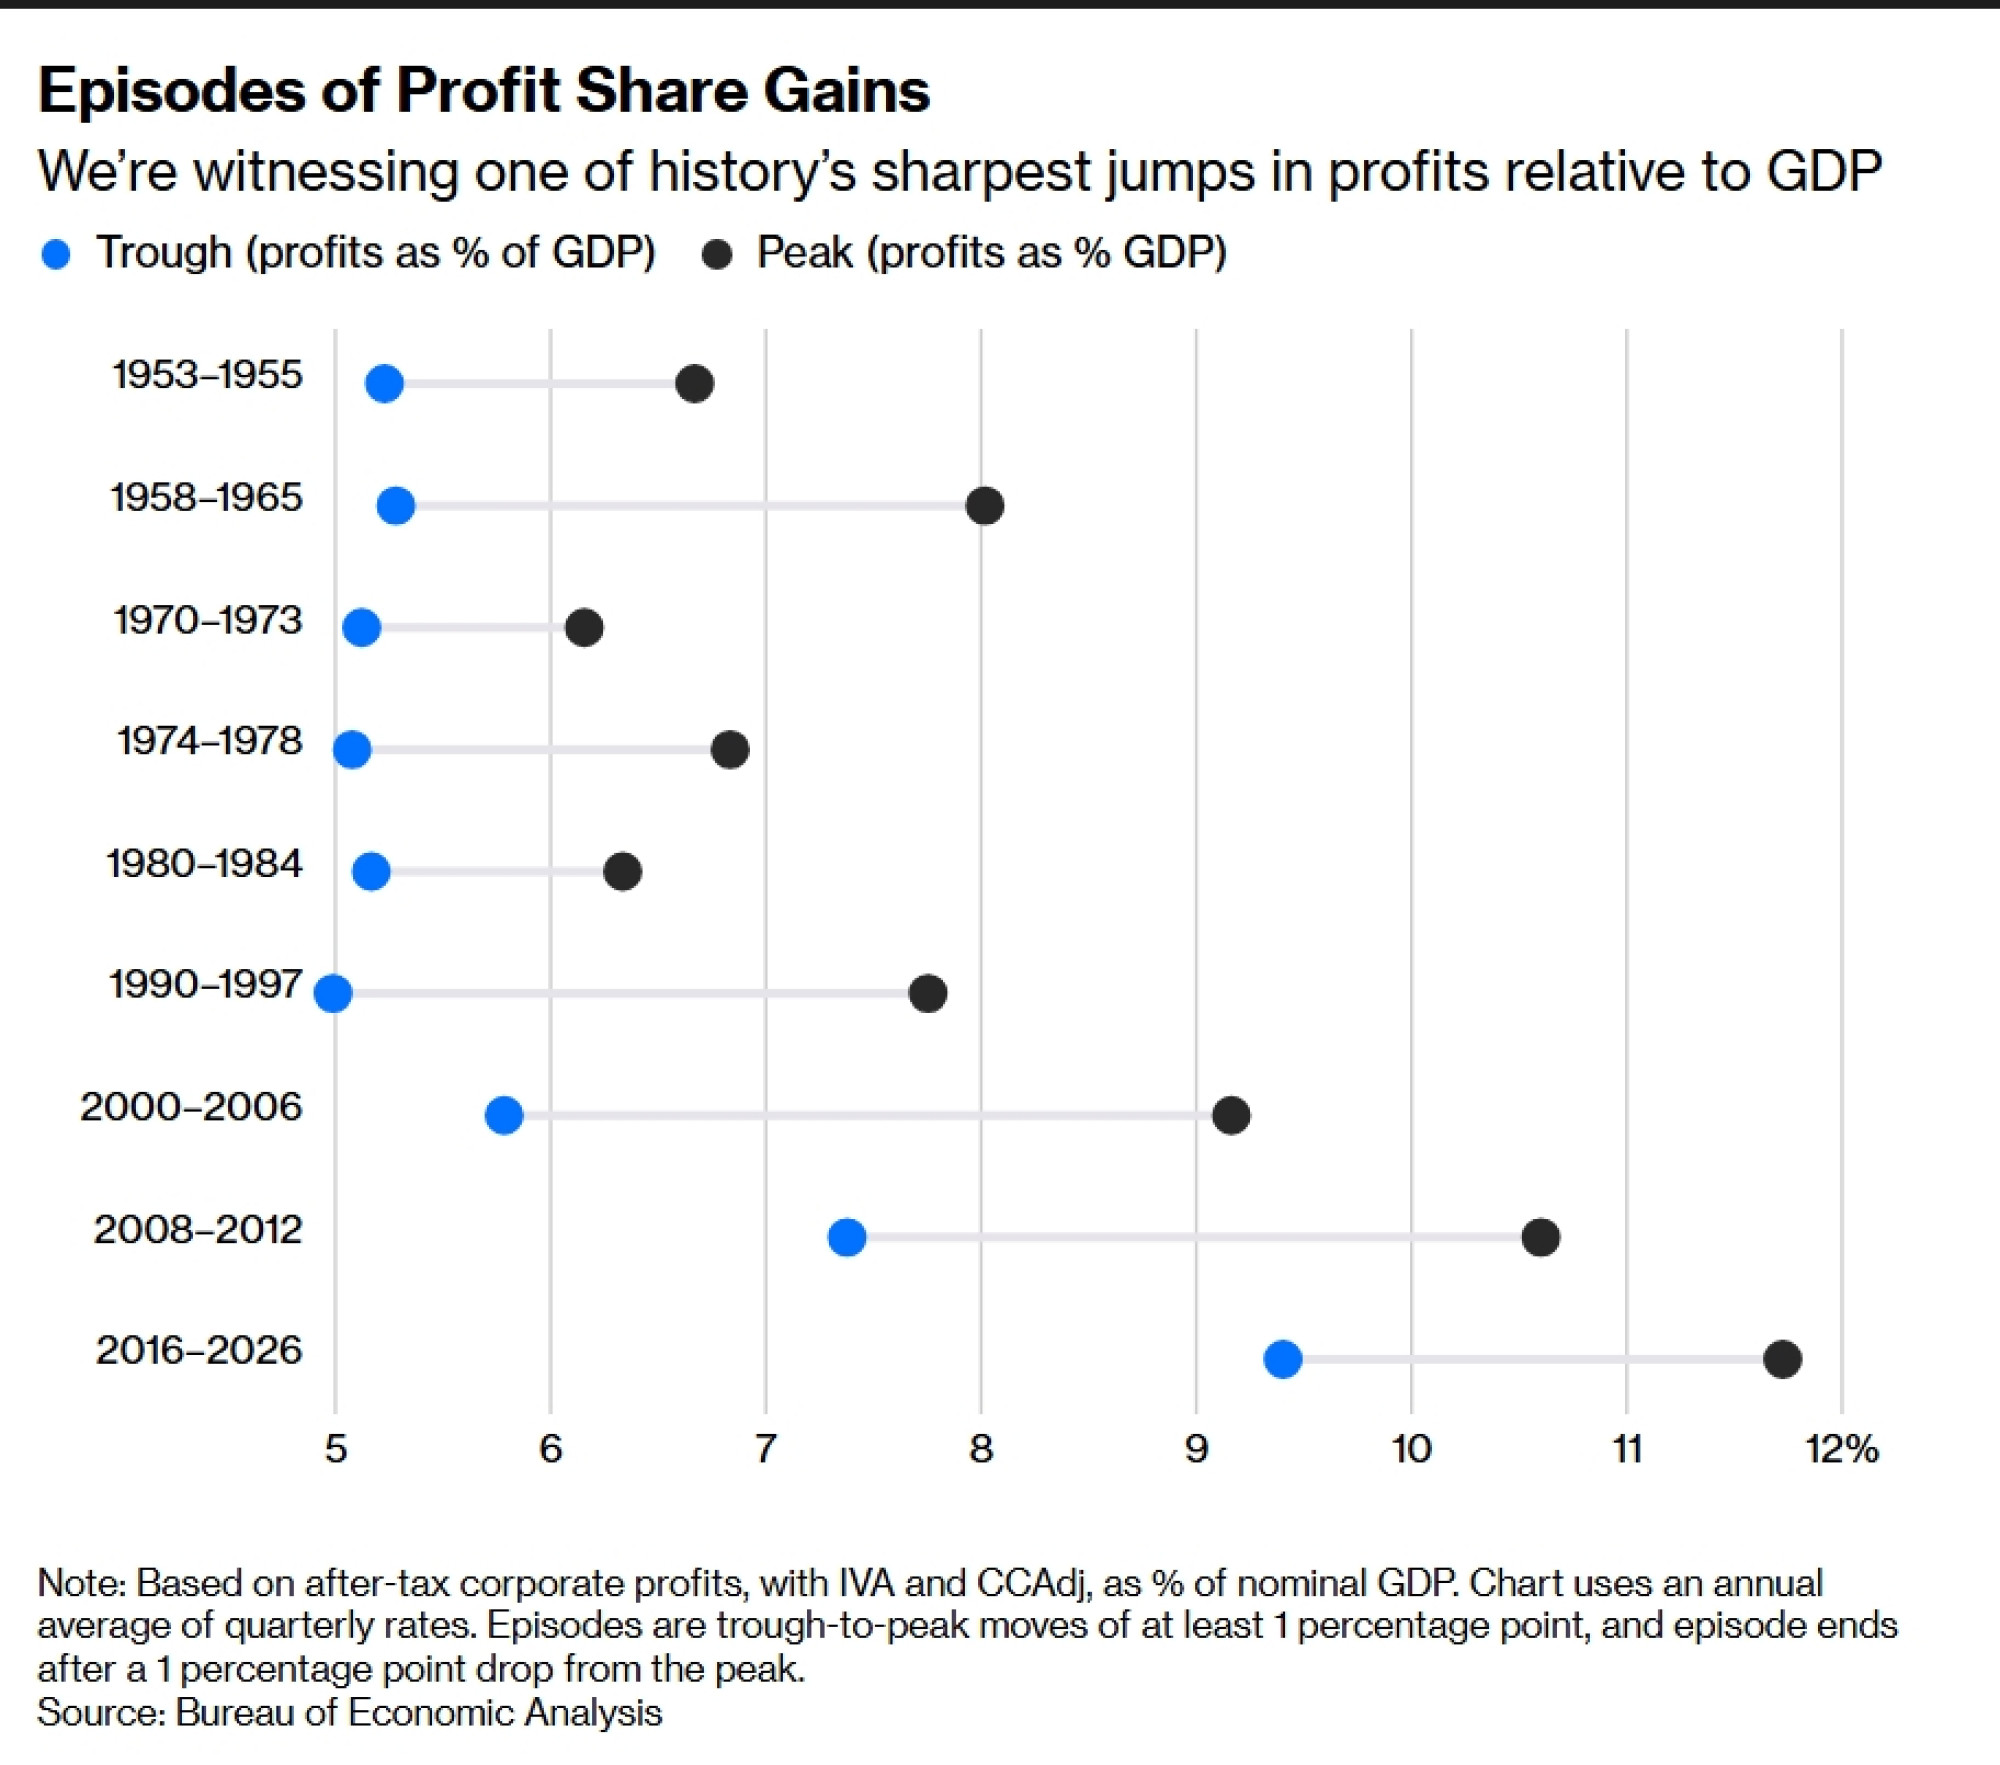
Također vrijedi razmotriti veličinu rasta udjela dobiti u BDP-u, izvan samog postotka. Brojim još četiri epizode skoka udjela dobiti od 1980. godine, i sve su bile povezane s nekom vrstom otpora, koliko god privremenog. Širenje udjela dobiti u 1980-ima donijelo nam je Zakon o poreznoj reformi iz 1986. godine, koji je značajno povećao efektivne stope poreza na dobit. Godine 1990-ih donijele su nam antimonopolski postupak protiv Microsofta. A razdoblje od 2008. do 2012. donijelo je pokret Occupy Wall Street, sveobuhvatnu financijsku regulaciju Dodd-Frank i, moglo bi se reći, desničarski gospodarski populizam koji je pomogao političkom usponu Donalda Trumpa (poput otpora slobodnoj trgovini).
Dakle, jesu li dionice privlačno vrednovane? Dvojbeno, i to samo ako se rast zarada pokaže održivim. Kapitalni rashodi, potrošnja temeljena na deficitu i pad stopa štednje čini se da samo odgađaju konačni obračun. No kako je to sročio Buffett, jedini način na koji korporativne dobiti mogu nastaviti bujati jest da radnici prihvate manji komad kolača. Ljudska priroda govori da se to neće dogoditi te da je skromno smanjenje omjera cijene i zarade dionica neznatna kompenzacija za potencijalnu volatilnost koja slijedi.