

text size
Između bikova i medvjeda vlada žestoko neslaganje oko zdravlja američkog tržišta dionica, a dvije strane ne bi mogle biti udaljenije. Bikovi vide nove velike dobitke iz povijesnog korporativnog prosperiteta potaknutog novom tehnologijom; medvjedi vide opasni balon stvoren na temelju fame oko umjetne inteligencije. I jedni i drugi su u krivu.
Sve bi to bila bezazlena zabava da u igri nije pravi novac. Većina Amerikanaca posjeduje dionice, a mnogi pozorno prate tržište i financijske komentatore. Predviđanja skore propasti, kojih ovih dana ne nedostaje, mogu navesti ulagače da povuku novac s tržišta ili odgode nova ulaganja, što je rijetko kad pravi potez. S druge strane, pretjerivanje s onim što tržište realno može postići jamči razočaranje ulagača i moglo bi ih navesti na lov za još višim prinosima u obećavajućim, ali rizičnim pojedinačnim tvrtkama povezanim s AI-jem.
Najvjerojatnije sljedeće poglavlje nisu ni beskrajni dobici ni predstojeći slom, već zdrav i privremen korak unatrag za korporativne zarade i tržište. Duga povijest dionica snažno ukazuje u tom smjeru.
Čitaj više
Zašto najveća indijska burza izlazi na tržište dionica
Najveća indijska burza NSE izlazi na tržište dionica kroz inicijalnu javnu ponudu od 2,4 milijarde dolara, no zbivanja oko strože regulative i uvrštenja na konkurentsku burzu unose dozu opreza među ulagatelje.
24.09.2026

Jedno od najrizičnijih ulaganja na svijetu! Kako do ukrajinske obveznice i koji su rizici?
Ukrajinske obveznice prije svega su oklada na to hoće li država s vremenom uspjeti postići dogovor o završetku rata i ponovno pokrenuti gospodarstvo.
24.09.2026
Morgan Stanley izdvojio 15 dionica, prošla lista nadmašila S&P 500
Morgan Stanley izdvojio je 15 dionica za koje njegovi analitičari smatraju da imaju snažne poslovne pokretače u idućih godinu dana.
22.09.2026
Nvidia nikad jača, a njene dionice nikad jeftinije. Što se događa?
Vrijednost dionica Nvidije pada, trenutno se trguje blizu najniže razine u više od desetljeća.
23.09.2026
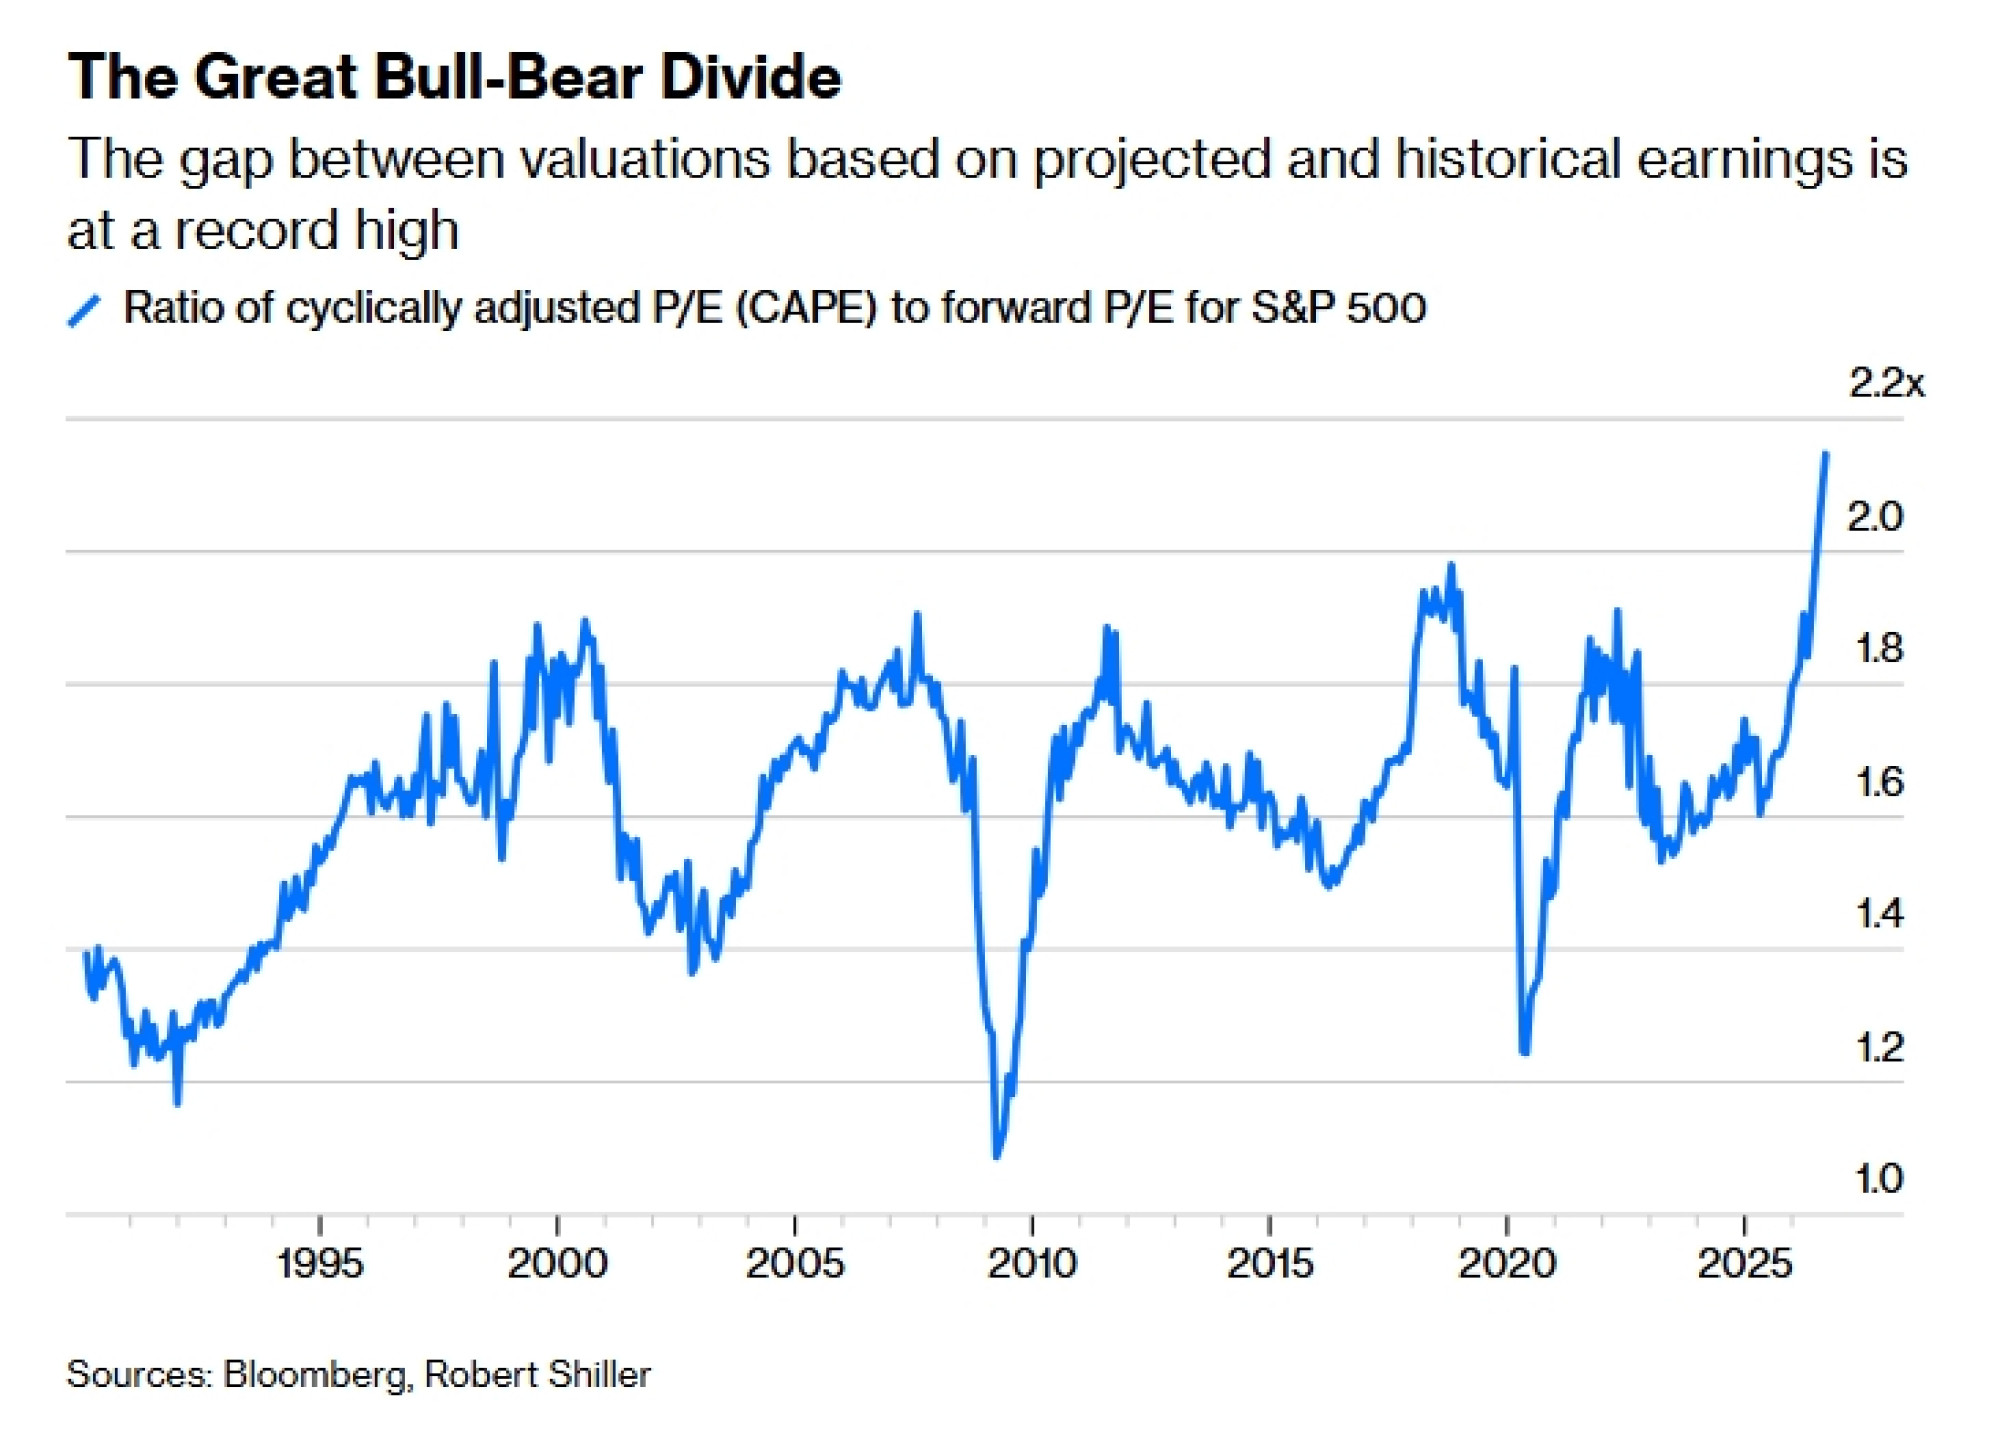
Dubina neslaganja vidljiva je u iznimno različitim procjenama vrijednosti tržišta koje nude obje strane.
Bikovi, pozivajući se na dugi niz povećanja procjena zarada i očekivani rast dobiti od 32 posto za S&P 500 ove godine, ukazuju na umjereno povišen budući omjer cijene i zarade (P/E) od 19 puta. Medvjedi, koji nikada ne broje zaradu prije nego se ostvari, radije se oslanjaju na dugoročniju mjeru – obično desetogodišnji pomični prosjek prijavljenih zarada prilagođen inflaciji, zvan ciklički prilagođena zarada (CAPE). To rezultira znatno alarmantnijim P/E omjerom od 40 puta. Razlika između ta dva omjera najveća je u povijesti još od 1990. godine, prve godine za koju su dostupne procjene zarada.
Iza tog razilaženja stoji nedavni skok dobiti. Zarade indeksa S&P 500 porasle su za 25 posto u posljednjoj godini i 14 posto godišnje u posljednje tri godine, što je znatno više od povijesnog prosjeka rasta koji je od 1950-ih bliži razini od sedam posto godišnje. One su također prestigle rast ciklički prilagođenih zarada za 15 postotnih bodova u posljednjoj godini i za šest postotnih bodova godišnje tijekom trogodišnjeg razdoblja.
Analitičari s Wall Streeta skloniji su ekstrapolaciji na temelju nedavnih rezultata, što objašnjava ružičaste izglede i širok razmak između procjena vrijednosti temeljenih na projiciranim i povijesnim zaradama.
Problem za bikove leži u tome što S&P 500 nikada nije dugoročno zadržao dvoznamenkasti rast. On će se nesumnjivo usporiti, i to vjerojatno prije nego kasnije, s obzirom na to da se očekuje smanjenje broja tvrtki koje doprinose rastu zarada indeksa S&P 500. To znači niže prinose u budućnosti, unatoč optimizmu bikova.
To vjerojatno znači i niže zarade u kratkom roku. S&P 500 i njegov prethodnik ostvarili su međugodišnji rast zarada u dvoznamenkastim postocima u 35 navrata od 1870-ih godina. Prosječan niz dvoznamenkastog rasta (ili blizu toga) trajao je 23 mjeseca. Zanimljivo je da je nakon svih njih, osim u dva slučaja, uslijedio pad zarada. Međugodišnji rast u tim se slučajevima postupno ugasio tijekom nekoliko mjeseci, a zatim prešao u negativno područje. Padovi su u prosjeku trajali 20 mjeseci. Trenutačni niz je na već 33 mjeseca i još uvijek traje.
Padove zarada gotovo uvijek prati i pad cijena dionica, ali nema razloga za očekivanje sloma tržišta. Prosječni pad cijene od vrha do dna za S&P 500 iznosio je 24 posto u ta 33 navrata, što predstavlja blago – i uvijek privremeno – tržište medvjeda. Najdublje recesije zarada i prateći padovi tržišta u novijoj povijesti bili su povezani s krizama, poput financijske krize 2008. ili naftne krize 1973. godine, a ne s uobičajenim zakretima u ciklusu dobiti.
Nitko ne zna hoće li se i kada kriza dogoditi, pa nema smisla pokušavati je predvidjeti. I dok baloni imovine mogu izazvati recesiju zarada, kao što je to učinio slom dot-com mjehura početkom 2000-ih, ovo nije taj slučaj. Baloni su raskorak između cijene i jasne vrijednosti; S&P 500 nije jeftin, ali nije ni nerazumno procijenjen za tržište koje pokreću neki od najinovativnijih, najutjecajnijih i najprofitabilnijih poslovnih subjekata ikada izgrađenih.
Poznavanje povijesti neće pomoći ulagačima da predvide zakrete u ciklusu dobiti. Tržište nanjuši preokrete zarada znatno prije nego što se oni pojave u poslovnim knjigama kompanija. Tržište je počelo padati dok su zarade nastavile rasti u gotovo svakom pojedinačnom slučaju, a s druge strane, krenulo je prema gore čak i dok su zarade i dalje padale. Drugim riječima, tržište će vam samo reći kada je ovaj čarobni niz rasta zarada završen.
Možda se pitate je li nedavni blagi pad indeksa S&P 500 takav znak. Vjerojatno ne. Kao prvo, rujan je tradicionalno najslabiji mjesec za taj indeks, pa nedavni pad nabolje nije neuobičajen. Osim toga, indeks je pao samo jedan posto u odnosu na svoj kolovoški vrhunac. Ne pridajem nikakvu pozornost osim ako tržište ne padne za najmanje 10 posto, a ozbiljan alarm za zarade pali se tek ako se indeks spusti bliže 20 posto. Ostanite pratiti.
Povijest ciklusa zarada i dalje je korisna za saznanje što očekivati, ako već ne i kada to očekivati. Ona pokazuje da će i ovaj procvat zarada najvjerojatnije završiti privremeno nižom dobiti, na žalost bikova, ali bez potpunog sloma tržišta, na olakšanje medvjeda.