



text size
Dok se dionice, zlato i nafta muče s dosezanjem novih najviših razina, a prinosi na američke državne obveznice snažno rastu, stratezi s Wall Streeta usredotočuju se na trgovine koje suprotstavljaju jednu klasu imovine drugoj.
Volatilnost na ključnim tržištima i dalje je prigušena unatoč dvama ratovima, rastu prinosa i predstojećim izborima u Francuskoj, Brazilu i SAD-u. Imputirana volatilnost opcija na indeks S&P 500 ostaje vrlo niska, dok različita kretanja pojedinačnih dionica drže ostvarenu volatilnost tog pokazatelja blizu najnižih razina u posljednjih pet godina. Slično tome, dok se cijena Brent sirove nafte kreće između 100 i 110 dolara po barelu, trgovci sve manje žele plaćati premiju za oklade na veća kretanja cijene. Zlato se također nalazi između ustrajne inflacije i prijetnje viših kamatnih stopa.
GOLDS:COM
Gold Spot $/Oz
4.158,57 XAU
+17,38 +0,42%
vrijednost na početku trgovanja
4.135,72
posljednja zaključna vrijednost
4.141,19
promjena od početka godine
-3,7228%
dnevni raspon
4.124,88 - 4.170,41
raspon u 52 tjedna
3.884,07 - 5.595,47
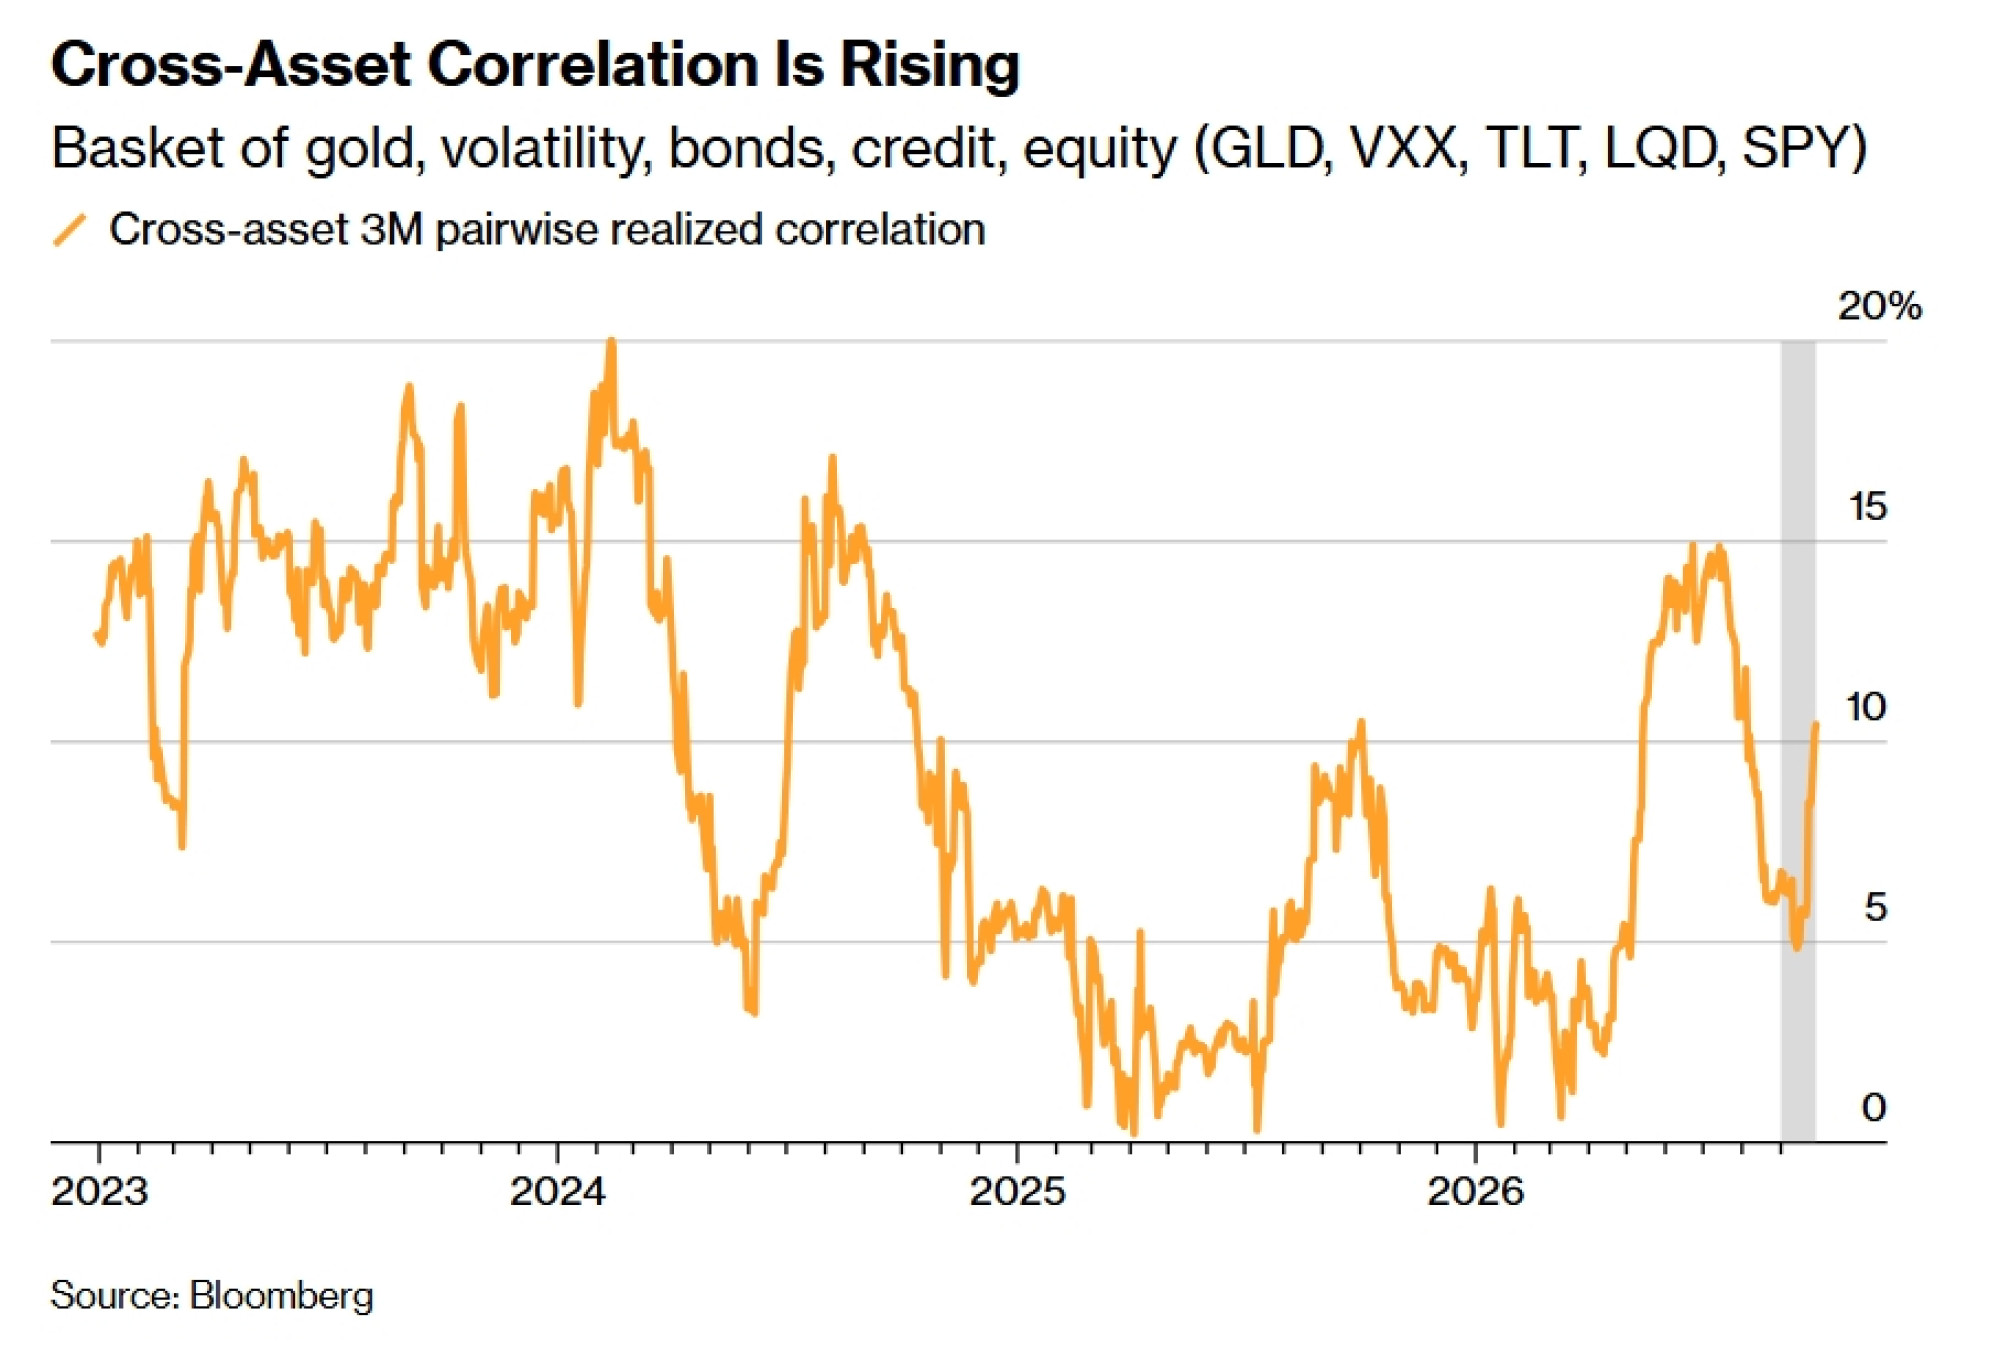
Čini se da neki diskrecijski ulagači nerado izravno drže standardne dioničke opcije i gledaju kako se premija koju su platili postupno smanjuje, a istodobno smatraju da omjer rizika i prinosa kod pozicija koje zarađuju na padu volatilnosti nije osobito privlačan uoči potencijalno važnih tržišnih događaja, uključujući međuizbore u SAD-u. Zbog toga je veća pozornost usmjerena na specijalizirane ugovore poput hibridnih dvostrukih binarnih – odnosno digitalnih – opcija, pri čemu je rast korelacija između različitih klasa imovine, nakon dugih razdoblja njihova neovisnog kretanja, dodatno povećao interes za takve strategije.
Čitaj više
Zašto Wall Street ne strepi pred 'plavim valom', nego pred Trumpovom geopolitikom?
Utjecaj izbora je ograničen, a burzi diktiraju Fed, dobiti i geopolitika, smatra Mitja Baša, viši upravitelj investicijskih fondova iz društva Triglav Investments.
01.10.2026
Dionice odjednom izgledaju jeftino? To je samo privid
Nisko vrednovanje dionica privid je iza kojeg stoje neodrživo visoke korporativne zarade.
01.10.2026
Morgan Stanley gradi kripto laboratorij za testiranje budućnosti Wall Streeta
Morgan Stanley otvorio je specijalizirani laboratorij za testiranje primjene blockchain tehnologija i digitalne imovine u bankarskom poslovanju.
01.10.2026
Skeptici u pogledu umjetne inteligencije ponovno kapitulirali dok trgovci procjenjuju daljnji smjer tehnološkog sektora
Snažni poslovni rezultati i nastavak masovnih ulaganja u umjetnu inteligenciju ponovno su pogurnuli indeks Nasdaq 100 na rekordne razine, unatoč oprezu dijela analitičara i makroekonomskim pritiscima.
25.09.2026
"U posljednje vrijeme vidimo sklonost ulagača da se klade protiv kretanja kamatnih stopa, odnosno da zauzimaju pozicije za pad prinosa", rekao je Neeraj Chaudhary, voditelj trgovanja egzotičnim derivatima i tokovima za Europu, Bliski istok i Afriku u Bank of America Corp., kao i suvoditelj globalnog trgovanja hibridnim derivatima. "Kod američkih dionica tokovi su pretežno bikovski, dok je u Europi pristranost više medvjeđa."
Stratezi Wall Streeta koji se bave derivatima nedavno su aktivno nudili različite makroekonomske scenarije putem dvostrukih binarnih opcija, kod kojih se za isplatu opcije mora ostvariti kombinacija čimbenika, ponekad i na različitim tržištima. To može znatno smanjiti trošak takve trgovine.
"Na deviznom tržištu vidimo interes za pad EUR/USD-a, dok je unutar hibridnog segmenta relativno malo interesa za naftu", rekao je Chaudhary. "Općenito, vidimo trgovine koje izražavaju kombinaciju višeg S&P-a 500 i nižih kamatnih stopa, dok u Europi postoje medvjeđe pozicije" na indeksu Euro Stoxx Banks, istodobno s padom eura, a dio interesa usmjeren je i na francuski referentni indeks CAC 40, rekao je.
Druge su kompanije nedavno također upozorile na rizik pada europskih bankarskih dionica, budući da se smatra da je taj sektor prilično prekupljen. Stratezi za derivate UBS Group AG-a Kieran Diamond i Shane Carroll, primjerice, istaknuli su dvostruku binarnu opciju koja kombinira pad indeksa Euro Stoxx Banks od pet posto i pad tečaja eura prema dolaru od tri posto, kao zaštitu od rizika povezanog s francuskim izborima.
Uski raspon kretanja S&P-a 500 u oštrom je kontrastu s oscilacijama na tržištu kamatnih stopa. Iako su dionice povijesno bile osjetljive na volatilnost kamatnih stopa, omjer između Cboe indeksa volatilnosti (VIX) i ICE BofA MOVE indeksa, koji mjeri oscilacije na američkom tržištu obveznica, pao je na najnižu razinu u gotovo dvije godine.
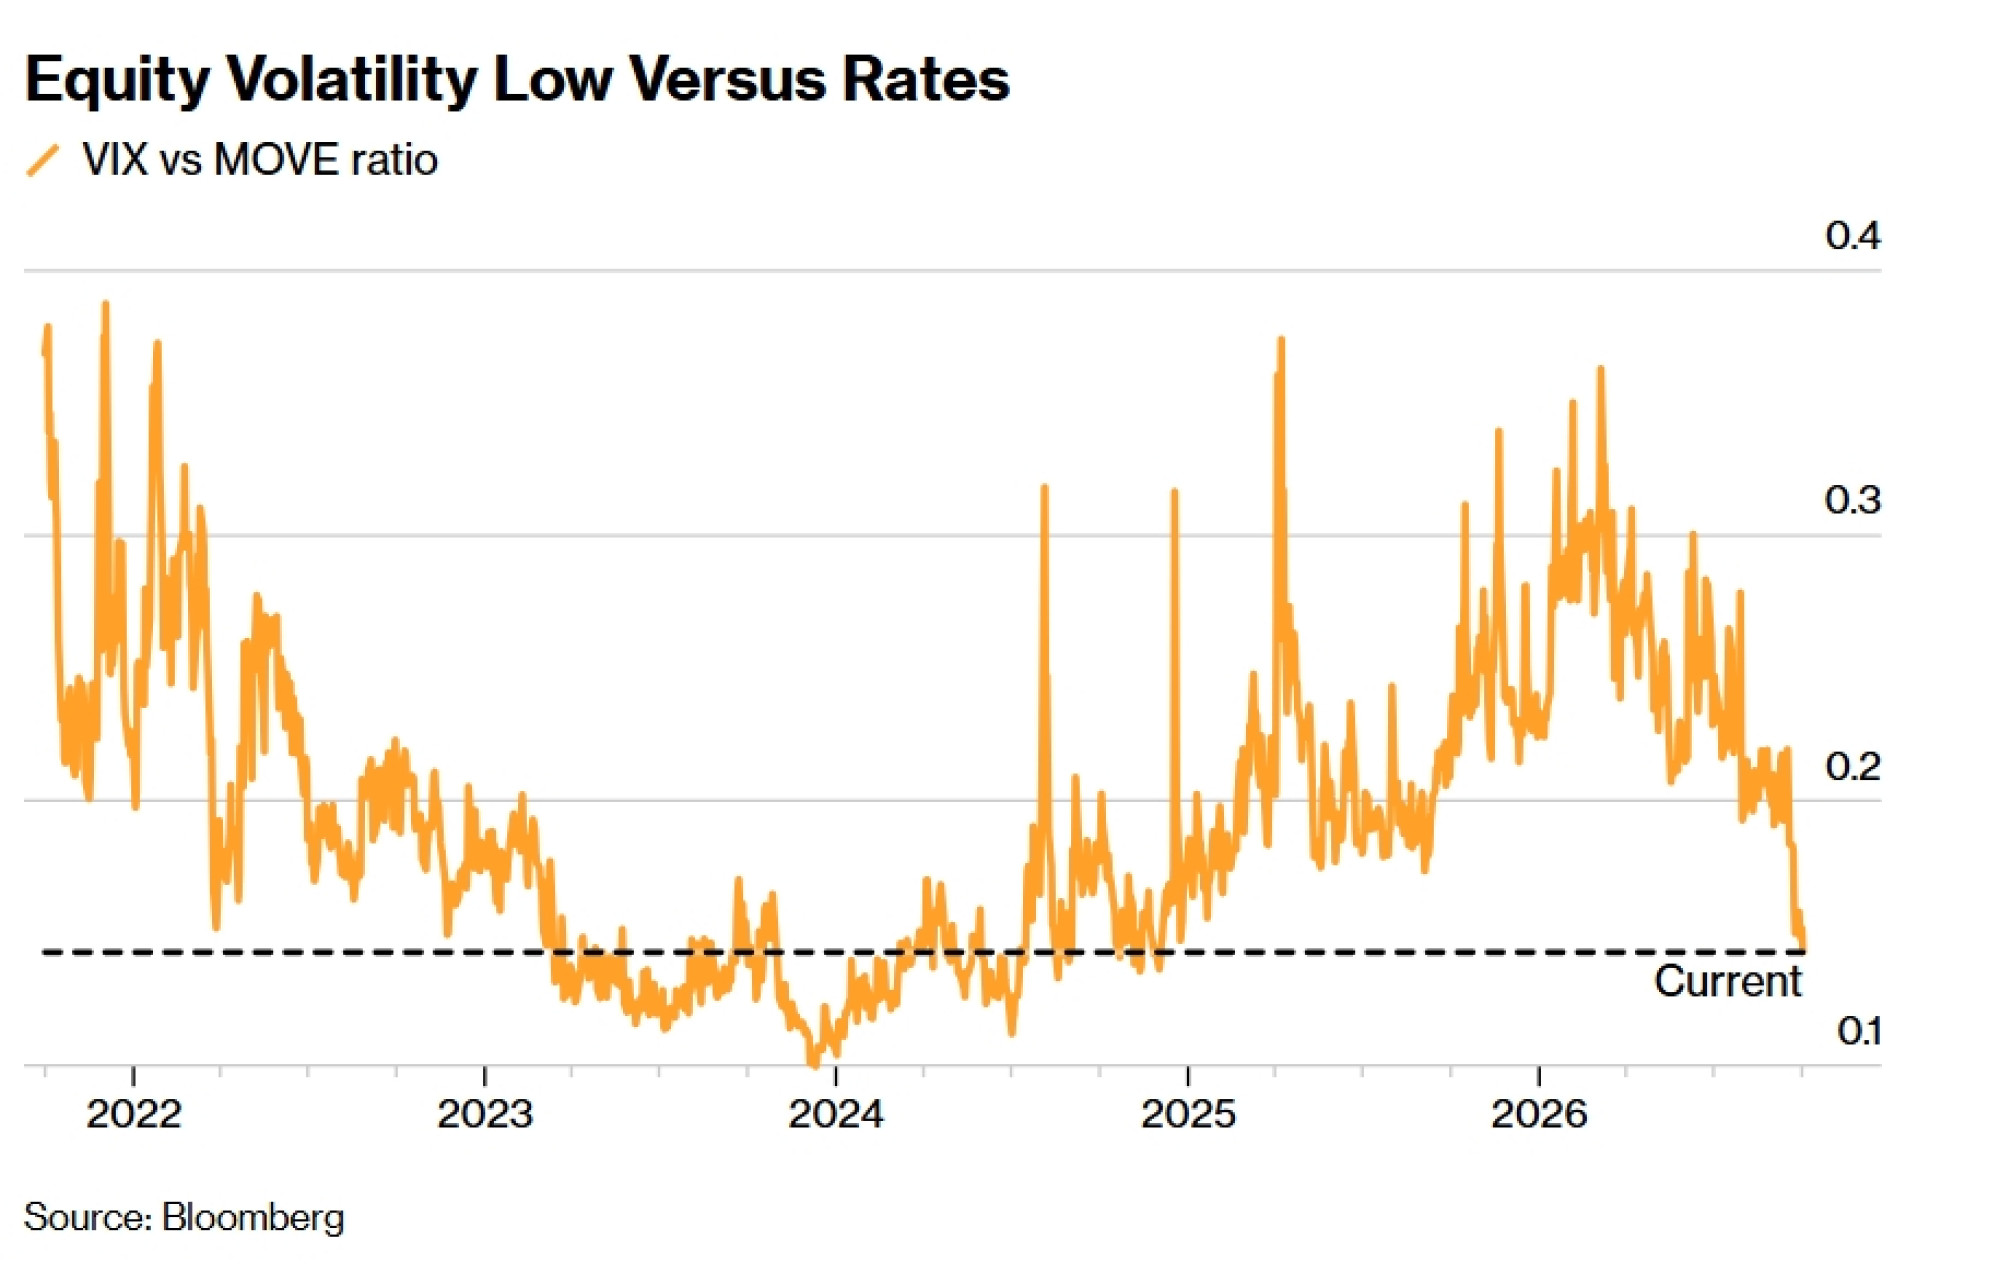
Slaba reakcija VIX kompleksa otežava zaštitu dioničkih portfelja, a upravitelji rizika možda razmatraju sve kraće vremenske prozore u kojima se isplati posjedovati volatilnost dionica.
Stuart Pyott, koji vodi institucionalno trgovanje u Maven Securitiesu, istaknuo je da se povećanje volatilnosti na tržištu kamatnih stopa zasad nije prelilo na tržište dionica.
"Dionice se drže blizu najviših razina, a prodajni tokovi na tržištu dionica bili su ograničeni, dok niska ostvarena korelacija, koja odražava velike razlike u kretanju pojedinačnih dionica, i dalje smanjuje volatilnost indeksa", rekao je Pyott. "Potražnja za put opcijama na indekse bila je slaba, a sudionici navode male pozicije i tendenciju da sezonski kraj godine donese raniji rast tijekom godina u kojima se održavaju međuizbori u SAD-u. Također primjećujemo da je SPX snažnije reagirao na pad prinosa nego na njihov rast.”
Stratezi za derivate JPMorgan Chase & Co. također su istaknuli da je odnos između S&P-a 500 i prinosa na američke državne obveznice u posljednje vrijeme asimetričan: dionice su obično osjetljivije na pad prinosa nego na njihov rast. Drugim riječima, usporediv pad prinosa obično izaziva veći pozitivan odgovor dionica nego što ekvivalentan rast prinosa izaziva negativnu reakciju. Ta bi asimetrija mogla stvoriti povoljnije okruženje za tržišta dionica.
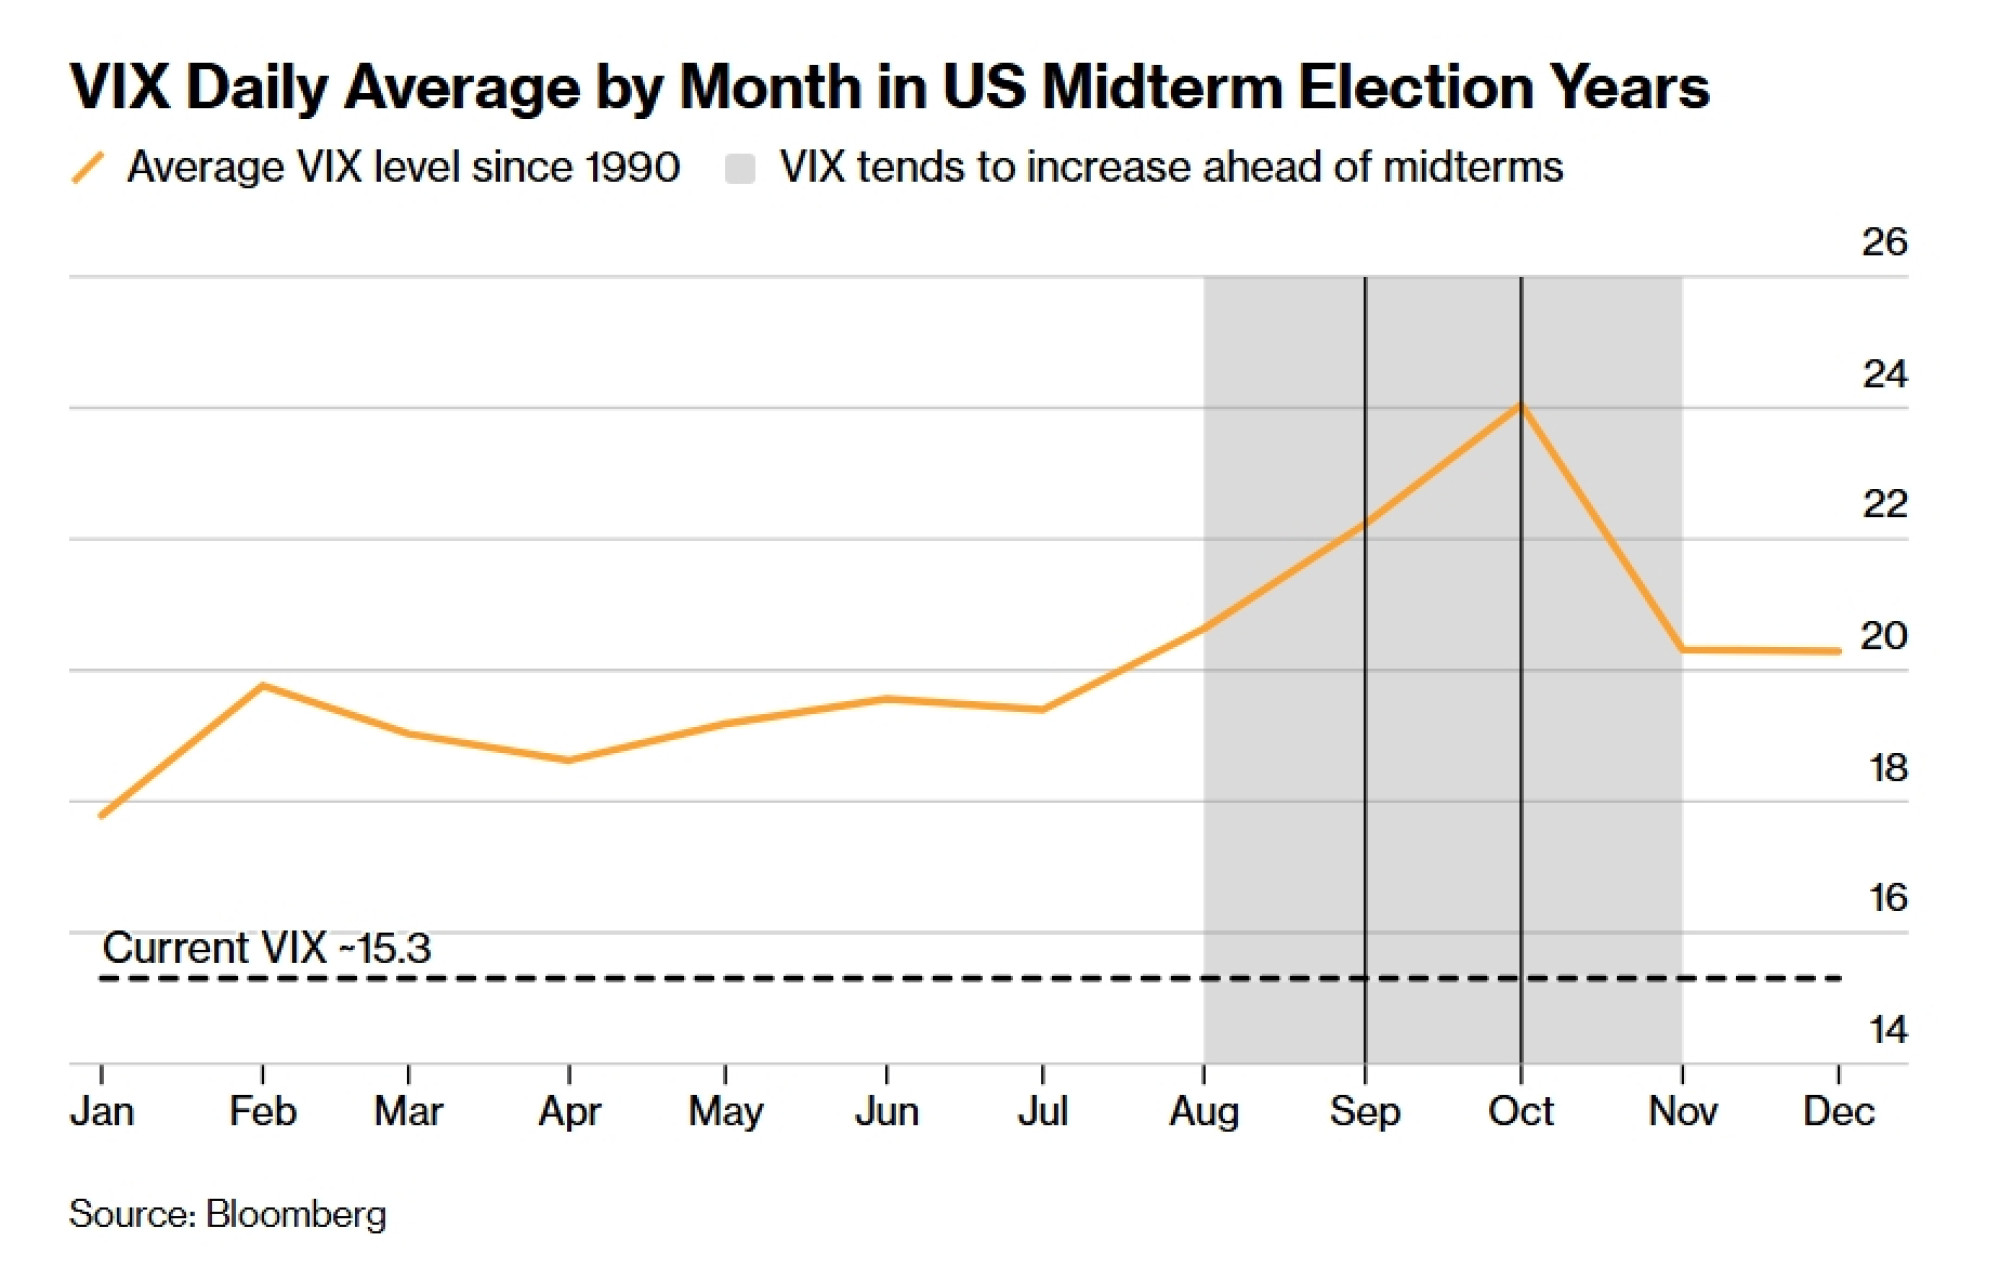
Sezonalnost indeksa VIX još je jedan čimbenik koji trgovci trebaju uzeti u obzir. VIX je tijekom izbornih godina obično rastao u listopadu, uoči glasanja u studenome. Ako šira tržišta dionica nastave trgovati unutar ograničenog raspona, jedna bi strategija bila prodaja volatilnosti dionica kako bi se iskoristila premija rizika između implicirane i ostvarene volatilnosti.
"Strategije koje zarađuju na padu volatilnosti i dalje su popularne", rekao je Adrien Geliot, izvršni direktor Premialaba, misleći na sustavnu prodaju volatilnosti. "Trajna premija između implicirane i ostvarene volatilnosti i dalje predstavlja privlačan izvor sustavnog prinosa od držanja pozicije (carry), osobito za ulagače koji su spremni unovčavati premije za rizik volatilnosti tijekom duljih vremenskih razdoblja."
"Kada pogledamo našu bazu aktivnih QIS strategija za volatilnost dionica, imovina pod upravljanjem u strategijama koje prodaju volatilnost i dalje je veća od one u strategijama koje kupuju volatilnost, s ukupno 92 milijarde dolara", rekao je Geliot.
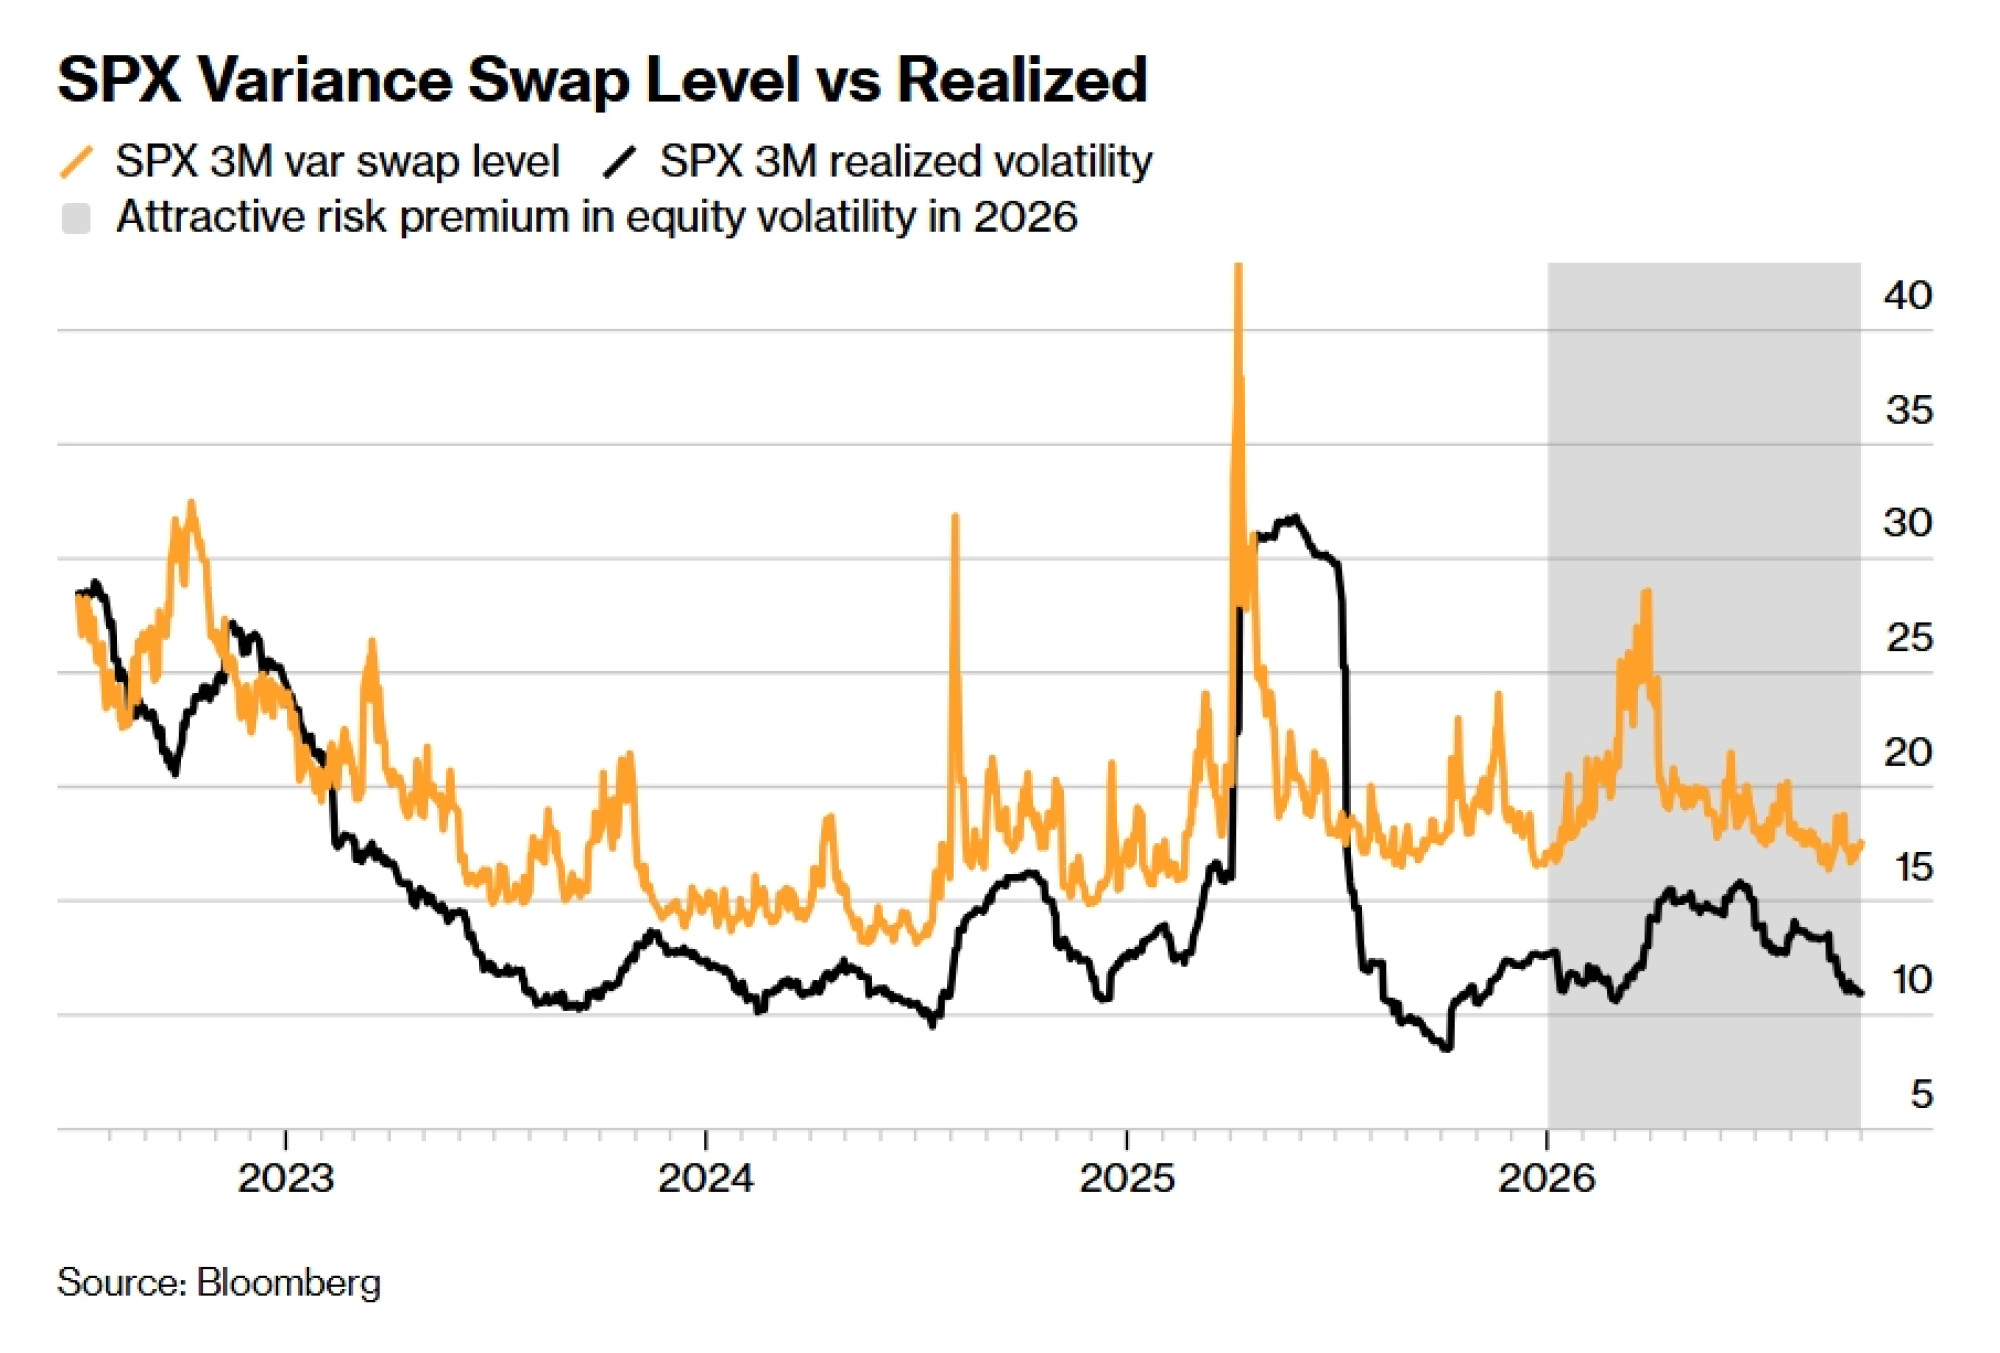
Međutim, s američkim međuizborima koji su udaljeni samo mjesec dana i sposobnošću predsjednika Donalda Trumpa da jednim tvitom pomakne tržišta, prodaja volatilnosti dionica trenutačno ne izgleda kao očigledna trgovinska prilika. Mogućnost pozicioniranja za novi "gamma shock" mogla bi biti privlačnija jer tržište opcija trenutačno uračunava samo umjerena kretanja S&P-a 500.