

text size
Američke državne obveznice (Treasuries) možda izgledaju jeftino u usporedbi s dionicama, BDP-om i globalnim ciklusom, no po svojim vlastitim povijesnim mjerilima imaju još prostora za pad prije nego što postanu preprodane i spremne za trajniji oporavak.
Protuudar na tržištu obveznica tek se treba dogoditi, pri čemu prinosi na desetogodišnje obveznice koji dosežu i do 5,34 posto dosad nisu uspjeli privući kupce. To iznenađuje jer državne obveznice iz nekoliko perspektiva počinju izgledati kao dobra prilika. Ipak, suzdržavanje od kupnje moglo bi se pokazati mudrim potezom jer, kako ćemo vidjeti, pristup prema načelu Ockhamove britve pokazuje da bi mogle još više pasti prije nego što postanu preprodane. Unatoč tome, otvaranje kratkih pozicija (shorting) nije dobra ideja dok god prijeti mogućnost državne intervencije.
Evo grafikona koji volim i koji je glavni izvršni direktor tvrtke Doubleline Capital LP, Jeffrey Gundlach, u prošlosti redovito navodio. Prikazuje prinos na desetogodišnje američke obveznice u odnosu na prosjek nominalnog BDP-a SAD-a i prinosa na desetogodišnje njemačke obveznice (bunds). Osim u razdoblju pandemije i krize Lehman Brothersa, prilično se usko držao američkog prinosa, koji je upravo porastao iznad njega.
Čitaj više
Zašto diljem svijeta rastu prinosi na obveznice i koliko dugo dionice to mogu podnositi
Desetogodišnje američke obveznice nose prinos veći od pet posto, a rast se širi i na druga velika tržišta.
30.09.2026
Veliki potres tutnji tržištem obveznica
Pomaci su u tijeku, no tlo je za sada još uvijek stabilno.
30.09.2026
Viši prinosi na obveznice bude sumnje u rast europskih dionica
Rast prinosa na obveznice povećava pritisak na europska tržišta, dok ulagače sve više zabrinjavaju inflacijski i fiskalni rizici.
28.09.2026
Tržište obveznica u fokusu - rast prinosa otvara nove prilike za ulagače
Prinosi na američke i njemačke državne obveznice dosegnuli su najviše razine u posljednjih nekoliko godina.
26.09.2026
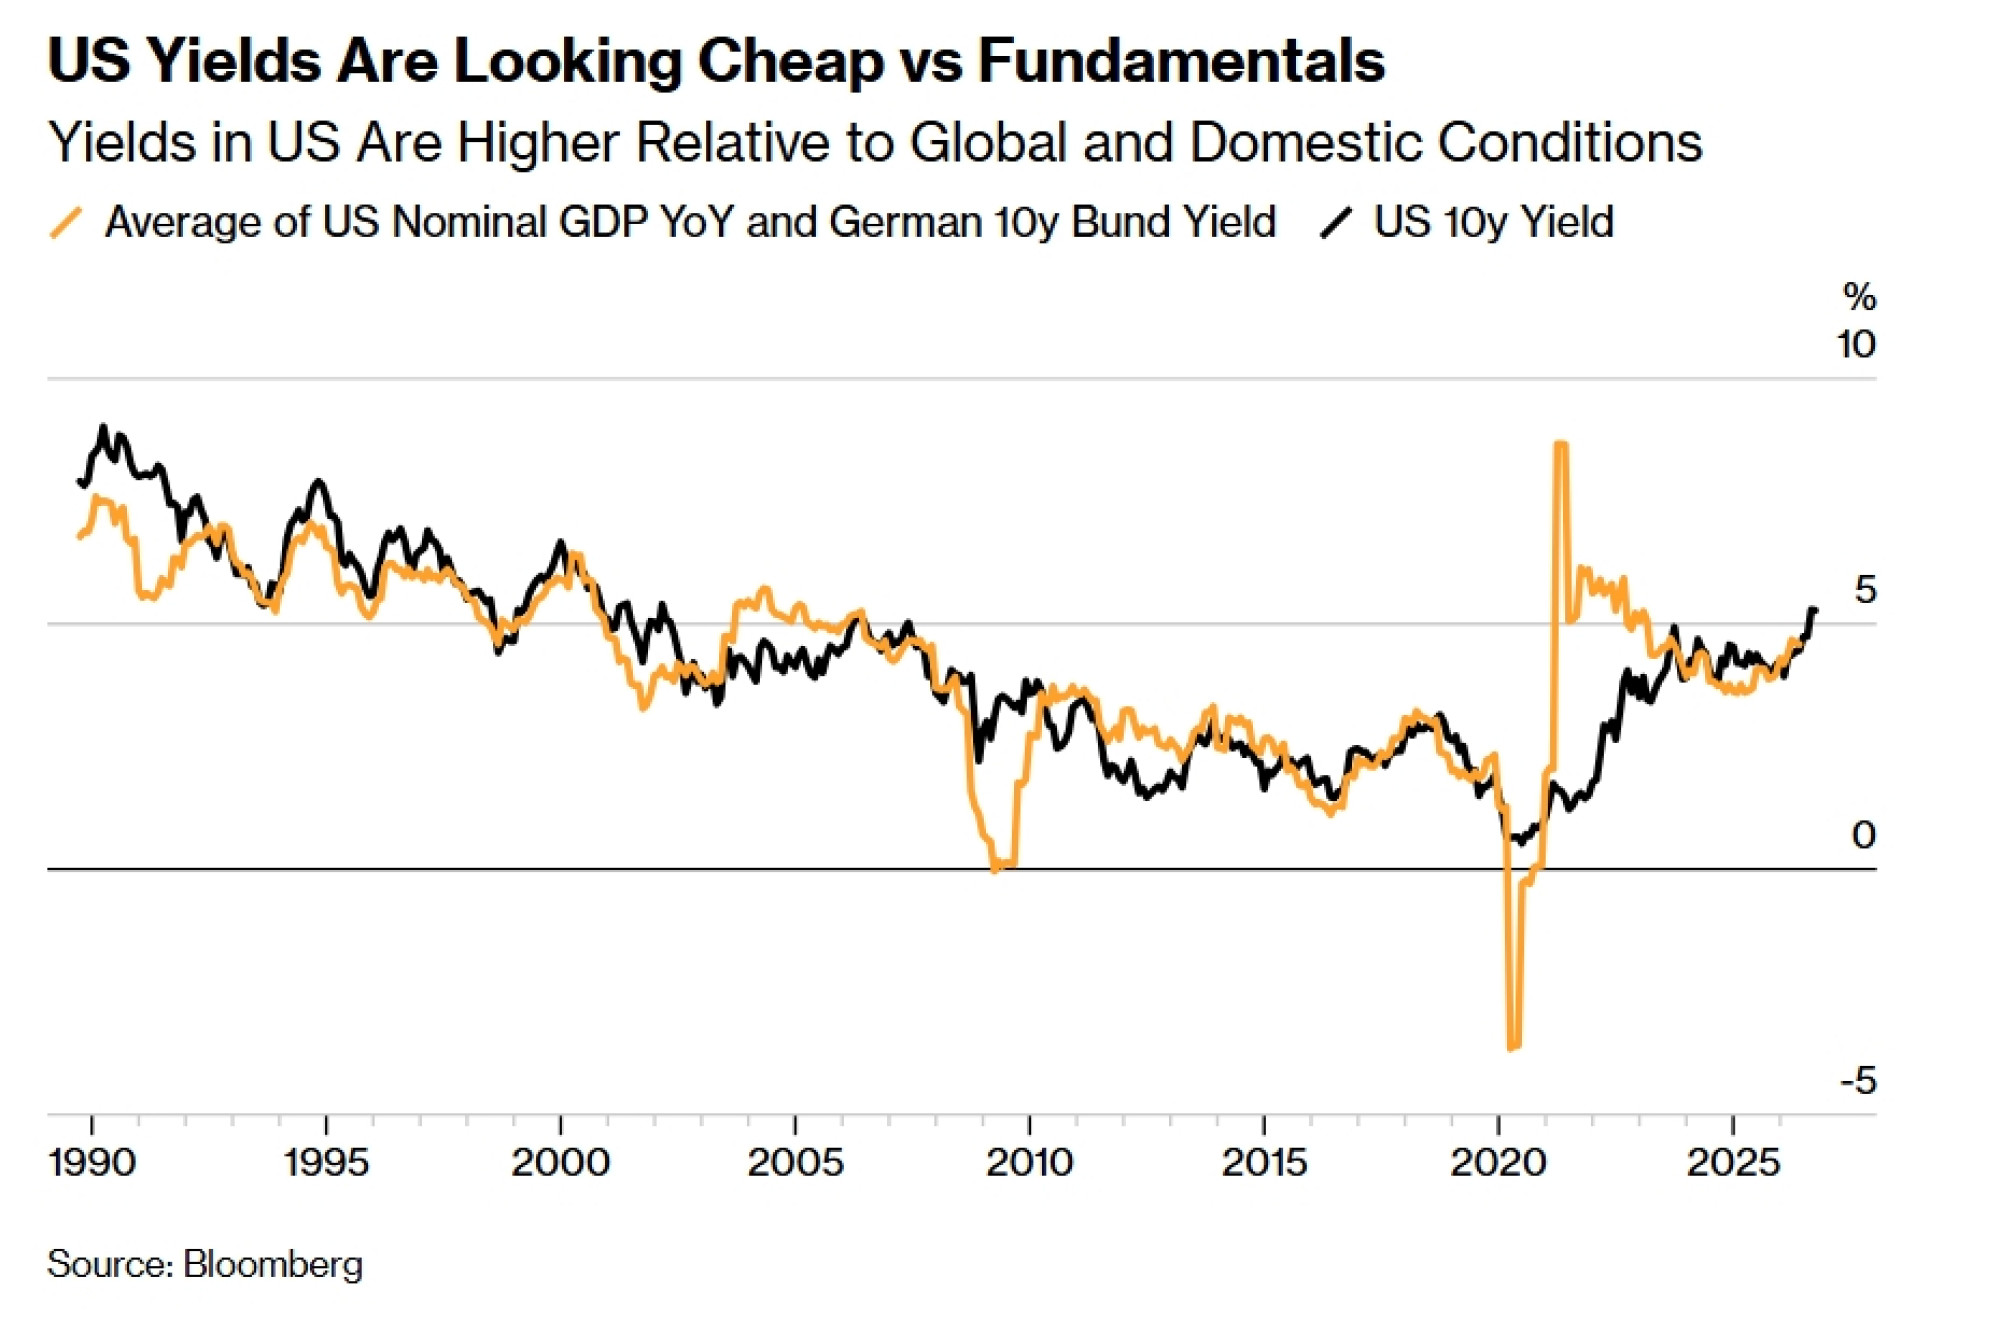
Nominalni BDP odražava domaće gospodarske i inflacijske uvjete te biste u pravilu željeli da dugoročni prinosi budu ispod njega (kao što su danas). Prinos na njemačke obveznice odražava globalni režim kamatnih stopa i poslovni ciklus. Američke državne obveznice stoga su sada jeftine u usporedbi s ovim referentnim mjerilom, no strani ili domaći kupci još se nisu odlučno pojavili.
Kupci su ostali ravnodušni unatoč jasnom rastu prinosa u odnosu na temeljne pokazatelje. Prinos na desetogodišnje obveznice viši je za više od 60 baznih bodova od svoje realne vrijednosti, što impliciraju podizanje kamatnih stopa globalnih središnjih banaka, krivulja prinosa, nafta i referentna kamatna stopa.
Američke obveznice također su jeftine u usporedbi s dionicama. Premija rizika na dionice, odnosno ostvareni prinos od zarade u usporedbi s prinosom na desetogodišnje obveznice, negativna je i na najnižoj je razini u posljednjih više od 20 godina. (Na temelju očekivane zarade, premija rizika na dionice nije baš tako niska kao što je bila 2025. godine, ali je vrlo blizu.)
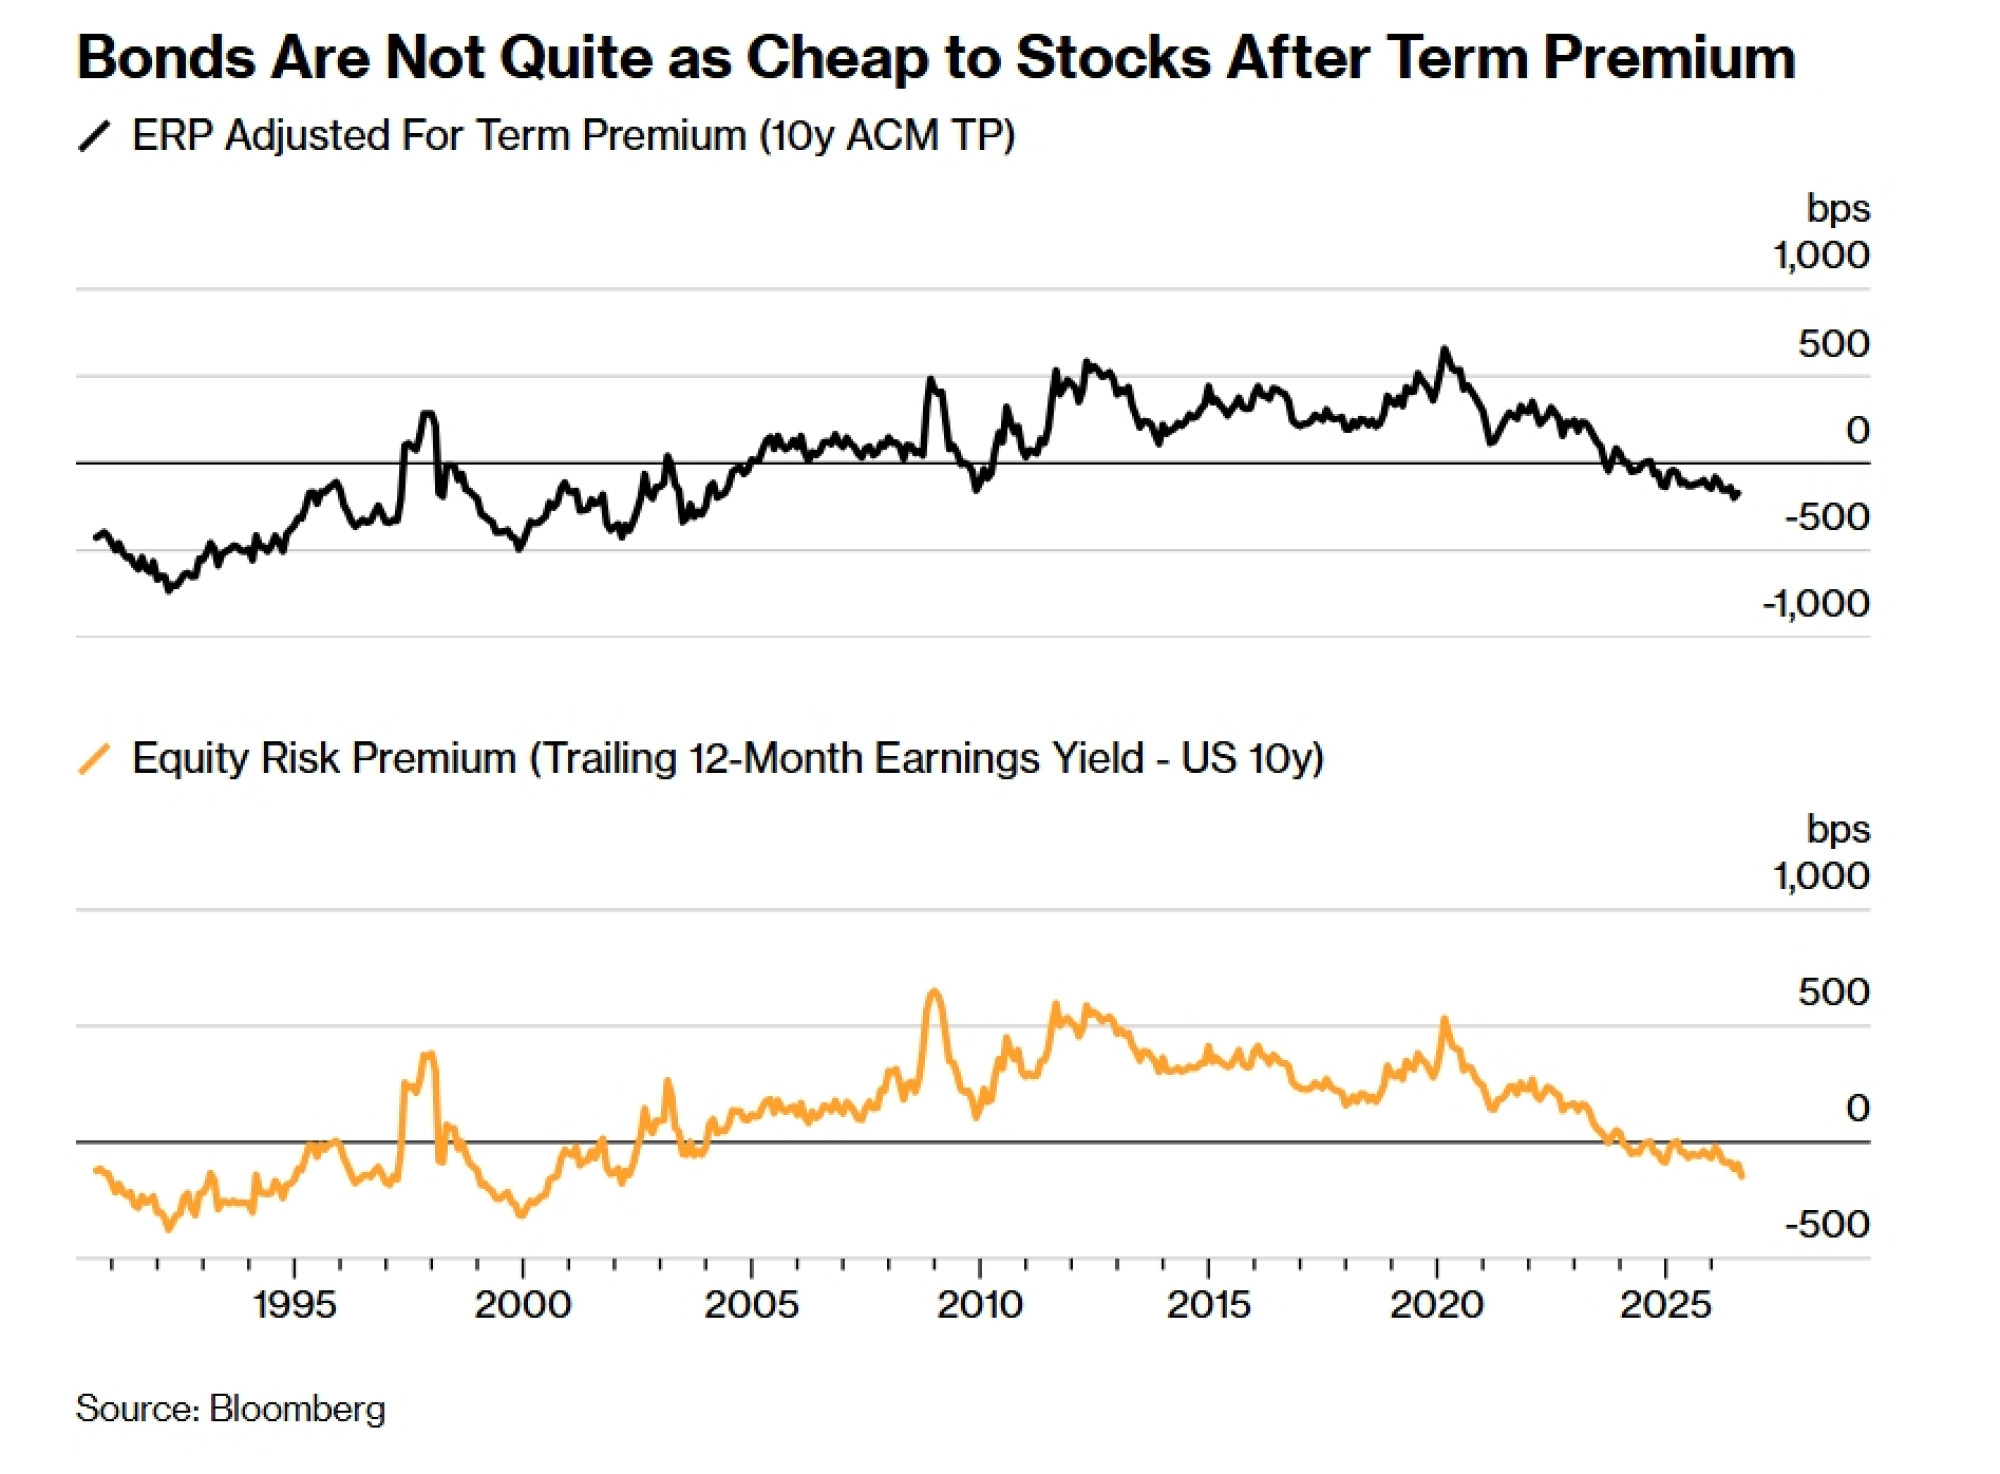
Prilagodba prinosa za premiju na rok dospijeća daje pošteniju usporedbu. Uostalom, vjerojatno ne biste prelazili s dionica na obveznice ako je rast prinosa u potpunosti vođen naknadom za pogoršanje rizika američkih obveznica. Na toj osnovi američke državne obveznice nisu baš toliko jeftine, ali su i dalje privlačne (donji dio gornjeg grafikona).
I na cjenovnoj osnovi obveznice izgledaju jeftino u usporedbi s dionicama. Omjer dionica i obveznica blago je pao s rasprodajom obveznica, ali je i dalje za oko jednu standardnu devijaciju iznad prosjeka. Kao što vidimo, taj niz teži osciliranju oko svoje srednje vrijednosti, prebacujući granice i prema gore i prema dolje.
U usporedbi s globalnim tržištima državnih obveznica u cjelini, američke obveznice ne izgledaju osobito podcijenjeno, jer su se obveznice diljem svijeta također rasprodavale. No ne izgledaju ni precijenjeno. Prinosi u SAD-u rasli su po približno istoj stopi kao i prosjek globalnih razvijenih tržišta posljednjih mjeseci.
Ipak, kupci, budite oprezni. Postoje razlozi zašto bi prinosi mogli nastaviti rasti, čak i ako u kraćem roku dođe do predaha.
Jednostavne ideje često su najbolje. S manje ulaznih parametara manje su podložne prevelikom prilagođavanju modelu (overfitting). Zato radije procjenjujem dugoročniji put za obveznice jednostavnim promatranjem njihovog godišnjeg povrata. Kao što grafikon prikazuje, on se dugoročno vraća na svoju srednju vrijednost.
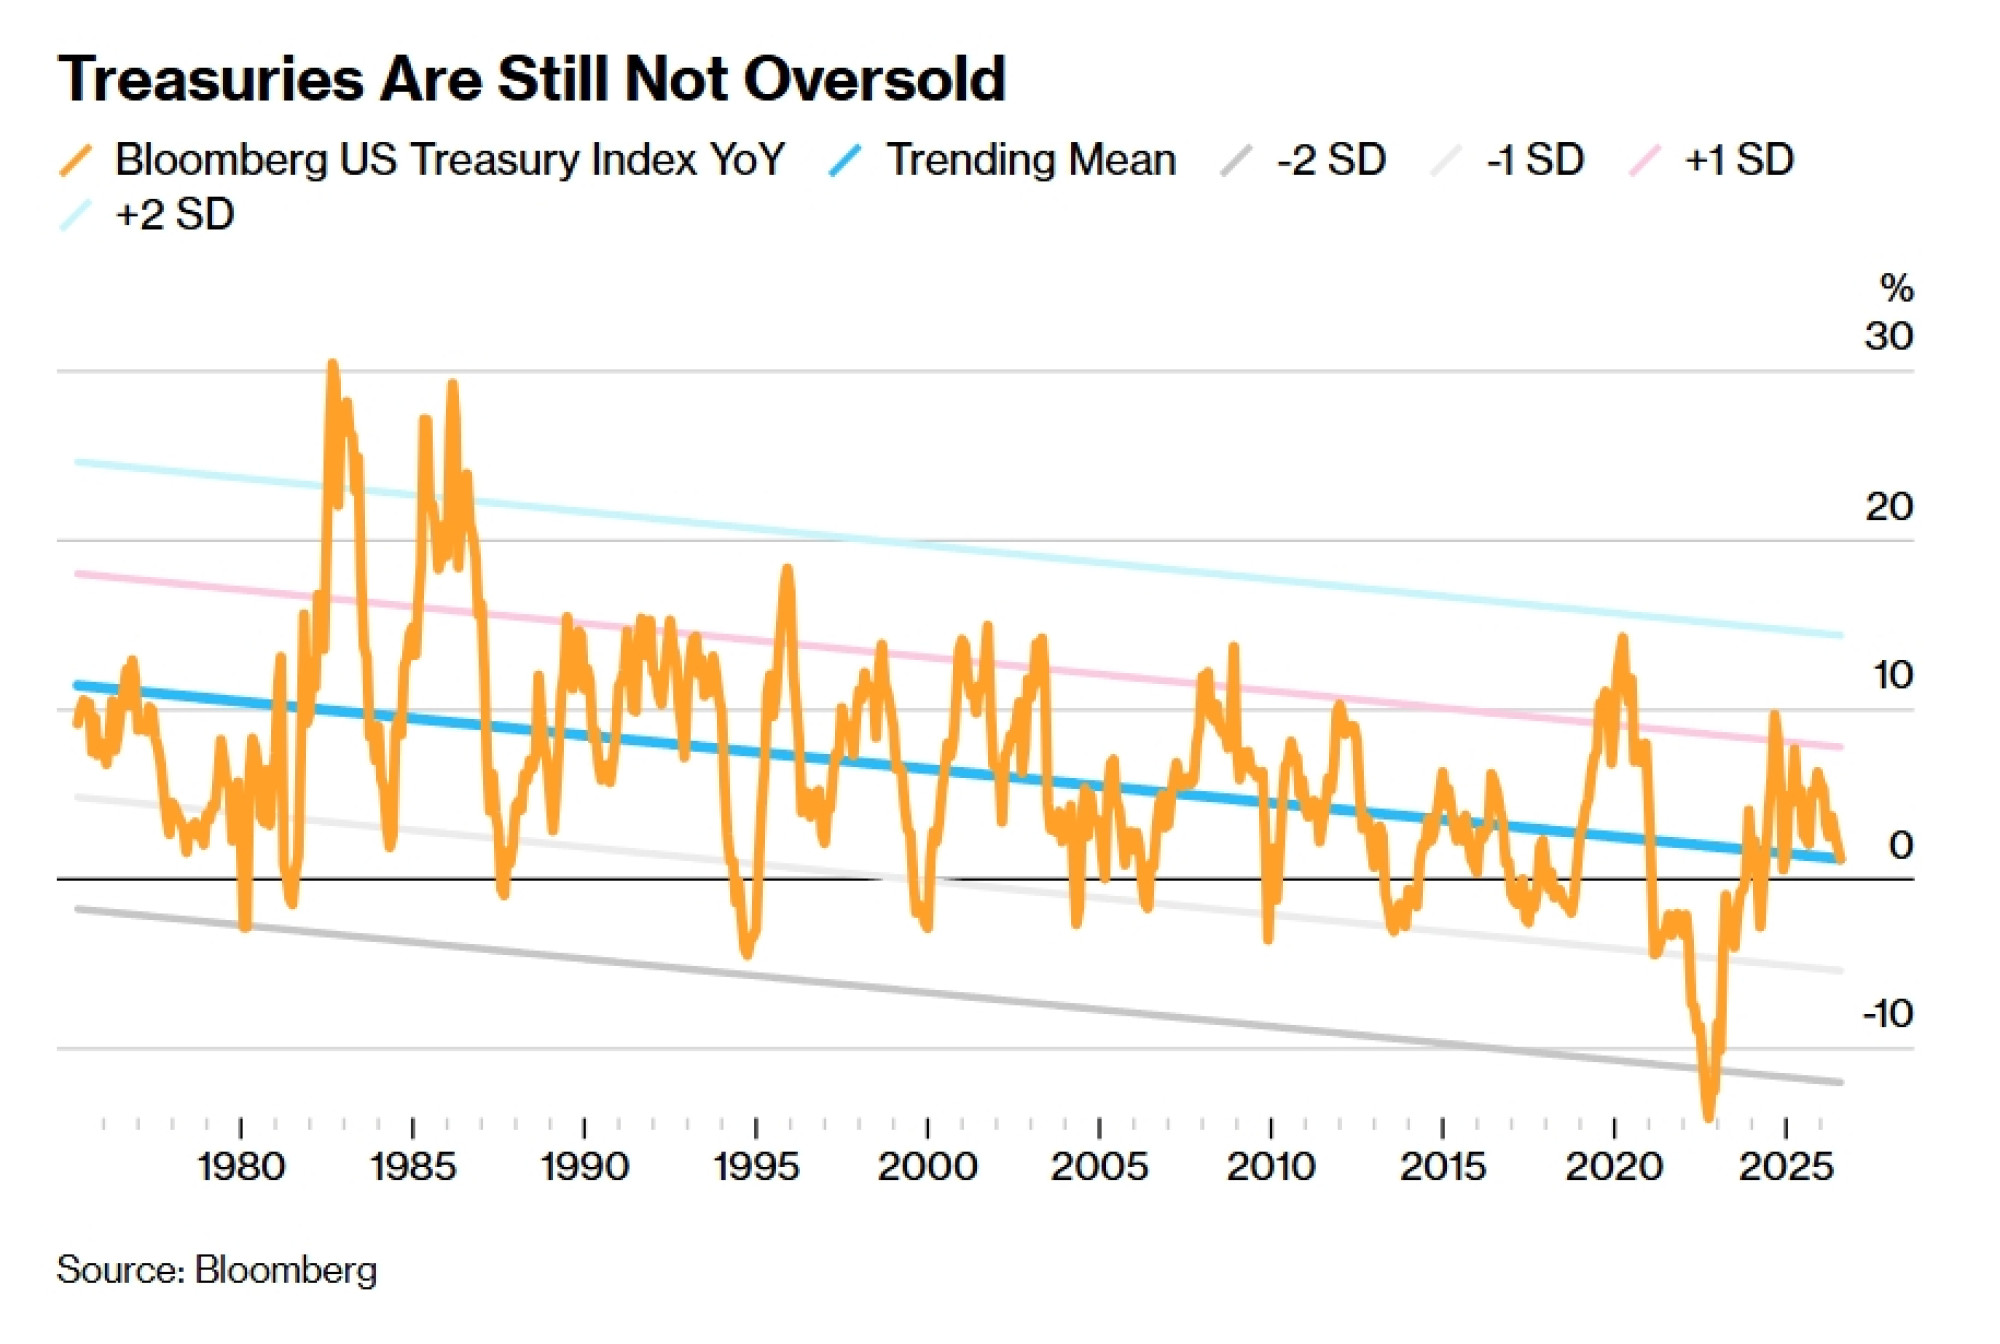
Ipak, kao i kod klatna, rijetko se zadržava u sredini. Obično prebaci granicu prema dolje pri padu, a prema gore pri rastu. Kao što vidimo, godišnji povrat indeksa američkih obveznica vratio se na svoj trendovski prosjek.
Na toj osnovi obveznice još nisu preprodane. No postoji velika vjerojatnost da će to postati ako je povijest ikakav vodič. U tri četvrtine prethodnih slučajeva kada je godišnji povrat padao u prethodnih šest mjeseci i vratio se na svoj prosjek (kao što je danas slučaj), povrat je tri mjeseca kasnije bio još niži (na temelju podataka prikupljanih više od 50 godina).
To je svakako izvedivo kada pogledamo realne prinose. Većina rasta nominalnih prinosa bila je potaknuta realnim prinosima, dok su očekivanja inflacije ostala relativno obuzdana (iako nemojte upasti u zamku misleći da nam to govori išta važno o tome gdje će inflacija stvarno završiti).
Realni prinosi nastavit će rasti. Moj vodeći indikator za desetogodišnje realne prinose raste, na temelju viška likvidnosti, podizanja kamatnih stopa globalnih središnjih banaka i referentne stope Federalnih rezervi (Fed), a pokazao se vrlo dobrim u predviđanju desetogodišnjeg realnog prinosa tri do četiri mjeseca unaprijed.
Svaki kupac američkih obveznica trebao bi također biti svjestan fiskalne dinamike kojoj se izlaže. SAD ima jedan od najvećih proračunskih deficita na svijetu – među vodećim tržištima u razvoju i razvijenim zemljama samo Brazil, Poljska, Mađarska i Kolumbija imaju viši deficit u odnosu na BDP.
To je bez sumnje djelomično zato što SAD ima jedan od najvećih troškova kamata na svijetu u odnosu na BDP (i najveći u dolarskom iznosu), pri čemu ga nadmašuje samo Italija. No čak i kada se to izuzme, SAD ostaje s najvećim globalnim primarnim proračunskim deficitom, izuzev onog Ujedinjenog Kraljevstva koji je neznatno širi (što i nije fiskalno društvo u kojem netko želi biti).
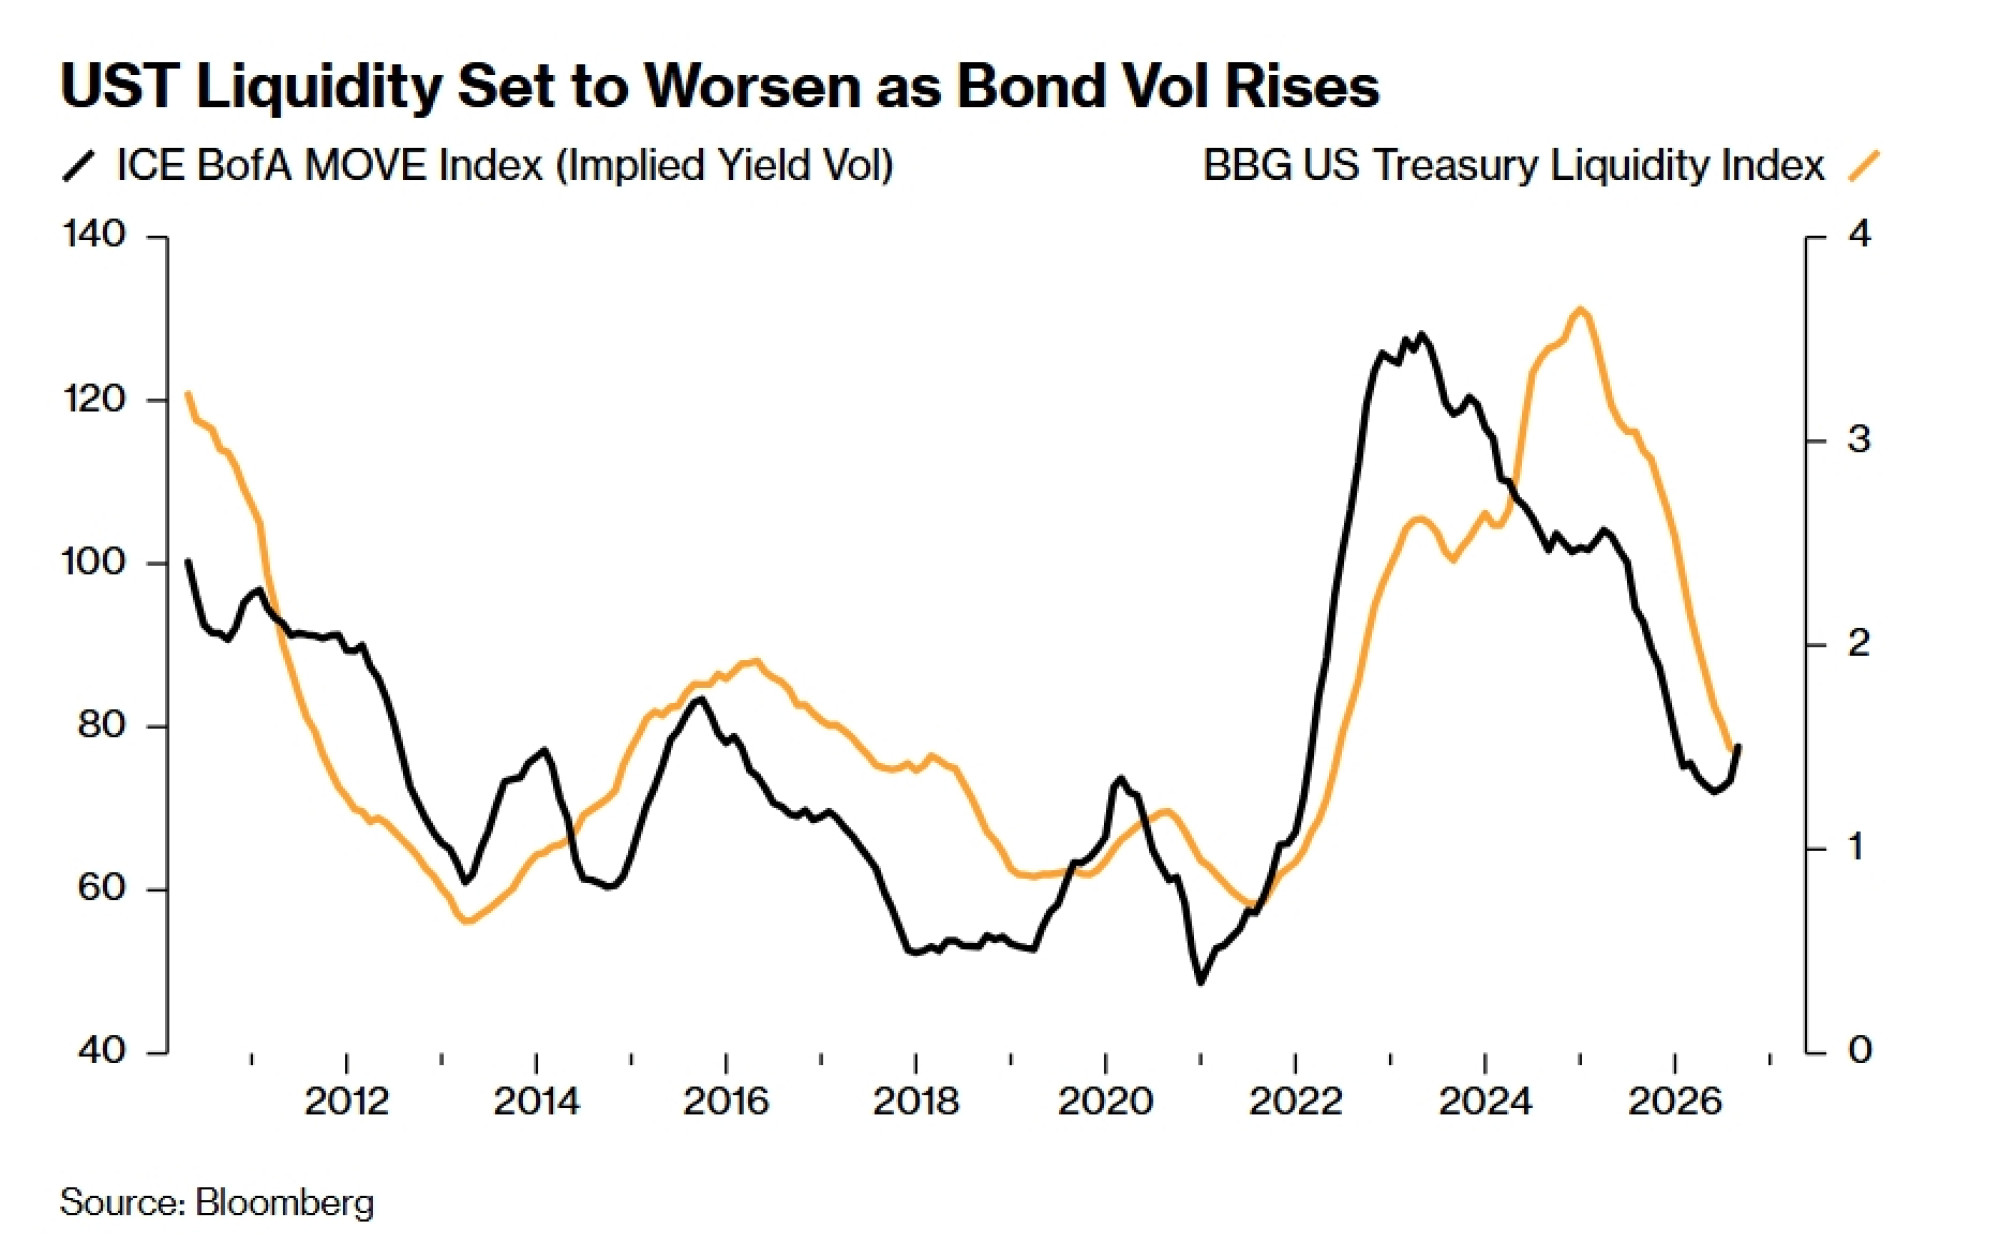
Možda najvažnije, kupac američkih obveznica u ovom trenutku mora biti svjestan da bi rizici mogli postati refleksivni ako prinosi nastave rasti. Kako prinosi rastu, raste i volatilnost, što zatim utječe na zahtjeve za maržom i granice rizika za obveznice. Veća volatilnost obično ide ruku pod ruku s pogoršanjem likvidnosti na tržištu državnih obveznica.
Nadalje, povijesno gledano, američke obveznice postaju trajno pozitivno korelirane s dionicama kada prinosi na desetogodišnje obveznice ostanu znatno iznad 5,25 posto do 5,50 posto, što smanjuje potražnju za njima kao sredstvom zaštite portfelja.
Situacija ne izgleda dobro za tržište državnih obveznica, zbog čega je daljnja intervencija vrlo izgledna. Vjerojatno nije slučajnost što je Ministarstvo financija ovog tjedna angažiralo glavnog tržišnog stratega tvrtke Jefferies, Davida Zervosa, kao savjetnika. U intervjuu u srijedu Zervos je izjavio da Ministarstvo financija preuzima kontrolu nad dospijećem duga, dodajući: "željet ćete vrlo pozorno pratiti kako se time upravlja."
Tržišta koja postanu predmetom državne zaštite (government put) teško je prodavati na kratko, no to ne znači da je to dobar razlog ni za njihovu kupnju.