



text size
Novinar i autor William Cohan bilježi živopisnu prošlost giganta privatnog kapitala. No njegovo sve snažnije okretanje prema štednji više srednje klase čini budućnost tvrtke daleko značajnijom.
Kao kada za večeru pojedete cijelu kutiju slatkiša, čitanje gotovo 700 stranica knjige Williama Cohana Money to Burn: The Unvarnished Truth About Leon Black, Apollo, and the New Wall Street ("Novac za spaljivanje: Neuljepšana istina o Leonu Blacku, Apollu i novom Wall Streetu", objavljena u rujnu) ostavlja vas umornima, prezasićenima, ali i dalje na neki način gladnima. Ipak, neki od najzadovoljavajućih uvida u knjizi dolaze na posljednjih osam stranica, kada jedan "Apollo konkurent" opisuje tvrtku, koju većina doživljava kao borbenog giganta privatnog kapitala, kao "slabo reguliranu banku s visokom razinom zaduženosti".
Brojke koje potkrepljuju ovu ocjenu dovoljno govore same za sebe. Danas je tek oko šestine od gotovo 6000 zaposlenih u Apollo Global Managementu izravno angažirano u investicijskim poslovima. Mnogi od ostalih prodaju anuitete kroz tvrtku Athene. Njezini klijenti, koji su po prirodi skloniji financijskom oprezu, osiguravaju Atheneu pristupačan izvor financiranja, a Apollo taj novac zatim koristi za izravno kreditiranje preko 16 različitih platformi.
Čitaj više
EasyJet primio ponudu Apolla od 5,7 milijardi funti i prekinuo dogovor s Castlelakeom
Ponuda američkog investicijskog fonda Apollo od 5,7 milijardi funti izazvala je preokret u procesu preuzimanja EasyJeta, otvorivši mogućnost za natjecanje dvaju velikih igrača s Wall Streeta za kontrolu nad britanskim avioprijevoznikom.
10.07.2026
Aplikacije za upoznavanje uče nas da biramo pogrešne ljude – znanost otkriva zašto
Umjesto da nam pomognu pronaći kompatibilnog partnera, aplikacije za upoznavanje često nas navode na donošenje suda na temelju izgleda i unaprijed zamišljenog 'tipa'. Nova istraživanja pokazuju da se prava kompatibilnost ne može procijeniti jednim pogledom ili povlačenjem prsta...
27.09.2026
Što ulagači u obveznice mogu naučiti iz karijere Tine Turner
Iako se na prvi pogled čine nespojivima, životni potezi Tine Turner i kretanja na tržištu obveznica otkrivaju kako je naša percepcija financijske sigurnosti često u potpunoj zabludi.
22.09.2026
Kako su se oni obogatili, a ja nisam? Pet knjiga nudi zanimljiv odgovor
Neki su krenuli od nule, neki s kapitalom i podrškom obitelji, a gotovo svi uspjeh pripisuju dobrim odlukama, radu i upornosti. No pet knjiga o novcu pokazuje da je put do bogatstva ipak malo složeniji...
20.09.2026
Tvrtka, naravno, nije toliko uspavana kao stari bankarski model "3-6-3" – privući novac po tri posto, plasirati ga po šest posto i napustiti ured u tri popodne – no ipak nosi dio rizika karakterističnih za takav sustav. Kako konkurent ističe, Apollo ima ugovornu obvezu isplatiti vlasnike anuiteta, za razliku od fondova privatnog kapitala ili privatnog kredita, koji, po načelu caveat emptor (neka kupac bude na oprezu), samo nastoje ostvariti ciljani prinos.
I financijski rezultati govore tome u prilog. U prvoj polovici ove godine Apollo je zaradio 1,5 milijardi dolara od takozvanog "spreada" u Atheneu, odnosno razlike između prinosa ostvarenih na kreditima i iznosa koje mora isplatiti kroz anuitete. To je jednako koliko je zaradio od upravljanja imovinom, gdje je tri četvrtine prihoda dolazilo iz fondova privatnog kapitala u širem smislu, a ne iz tradicionalnog private equity poslovanja.
Apollo, koji sve više nalikuje banci, danas približno jednako zarađuje od sindiciranja kredita kao i od upravljanja private equity fondovima. Samo 0,8 posto korporativnih prihoda dolazi od carried interesta i drugih naknada povezanih s uspješnošću ulaganja.
Riječ je o transformaciji zasnovanoj na velikoj strateškoj okladi. Međutim, čini se da Money to Burn nije osobito zainteresiran istražiti pitanja koja ta transformacija otvara.
Zašto Apollo postupno diversificira poslovanje iz konkurentnog i već zasićenog svijeta private equity ulaganja, gdje investitori očekuju prinose od oko 15 posto, prema poslovanju s nižim maržama u kojem kupcima anuiteta isporučuje prinose od oko pet posto? Je li razlog to što su rezultati Apollo private equity fondova, počevši od vodećeg fonda iz 2006., bili izrazito neujednačeni? Izgleda li evoluirani poslovni model tvrtke mudro samo zato što njegova kreditna disciplina i ponašanje vlasnika anuiteta još nisu bili testirani u ozbiljnoj krizi? I kako je, uopće, Apollo, poznat po oštroj kulturi i snažnim ličnostima, dospio do ove točke?
Ipak, Money to Burn, unatoč brojnim digresijama, skretanjima i opširnim epizodama, nudi dva odgovora.
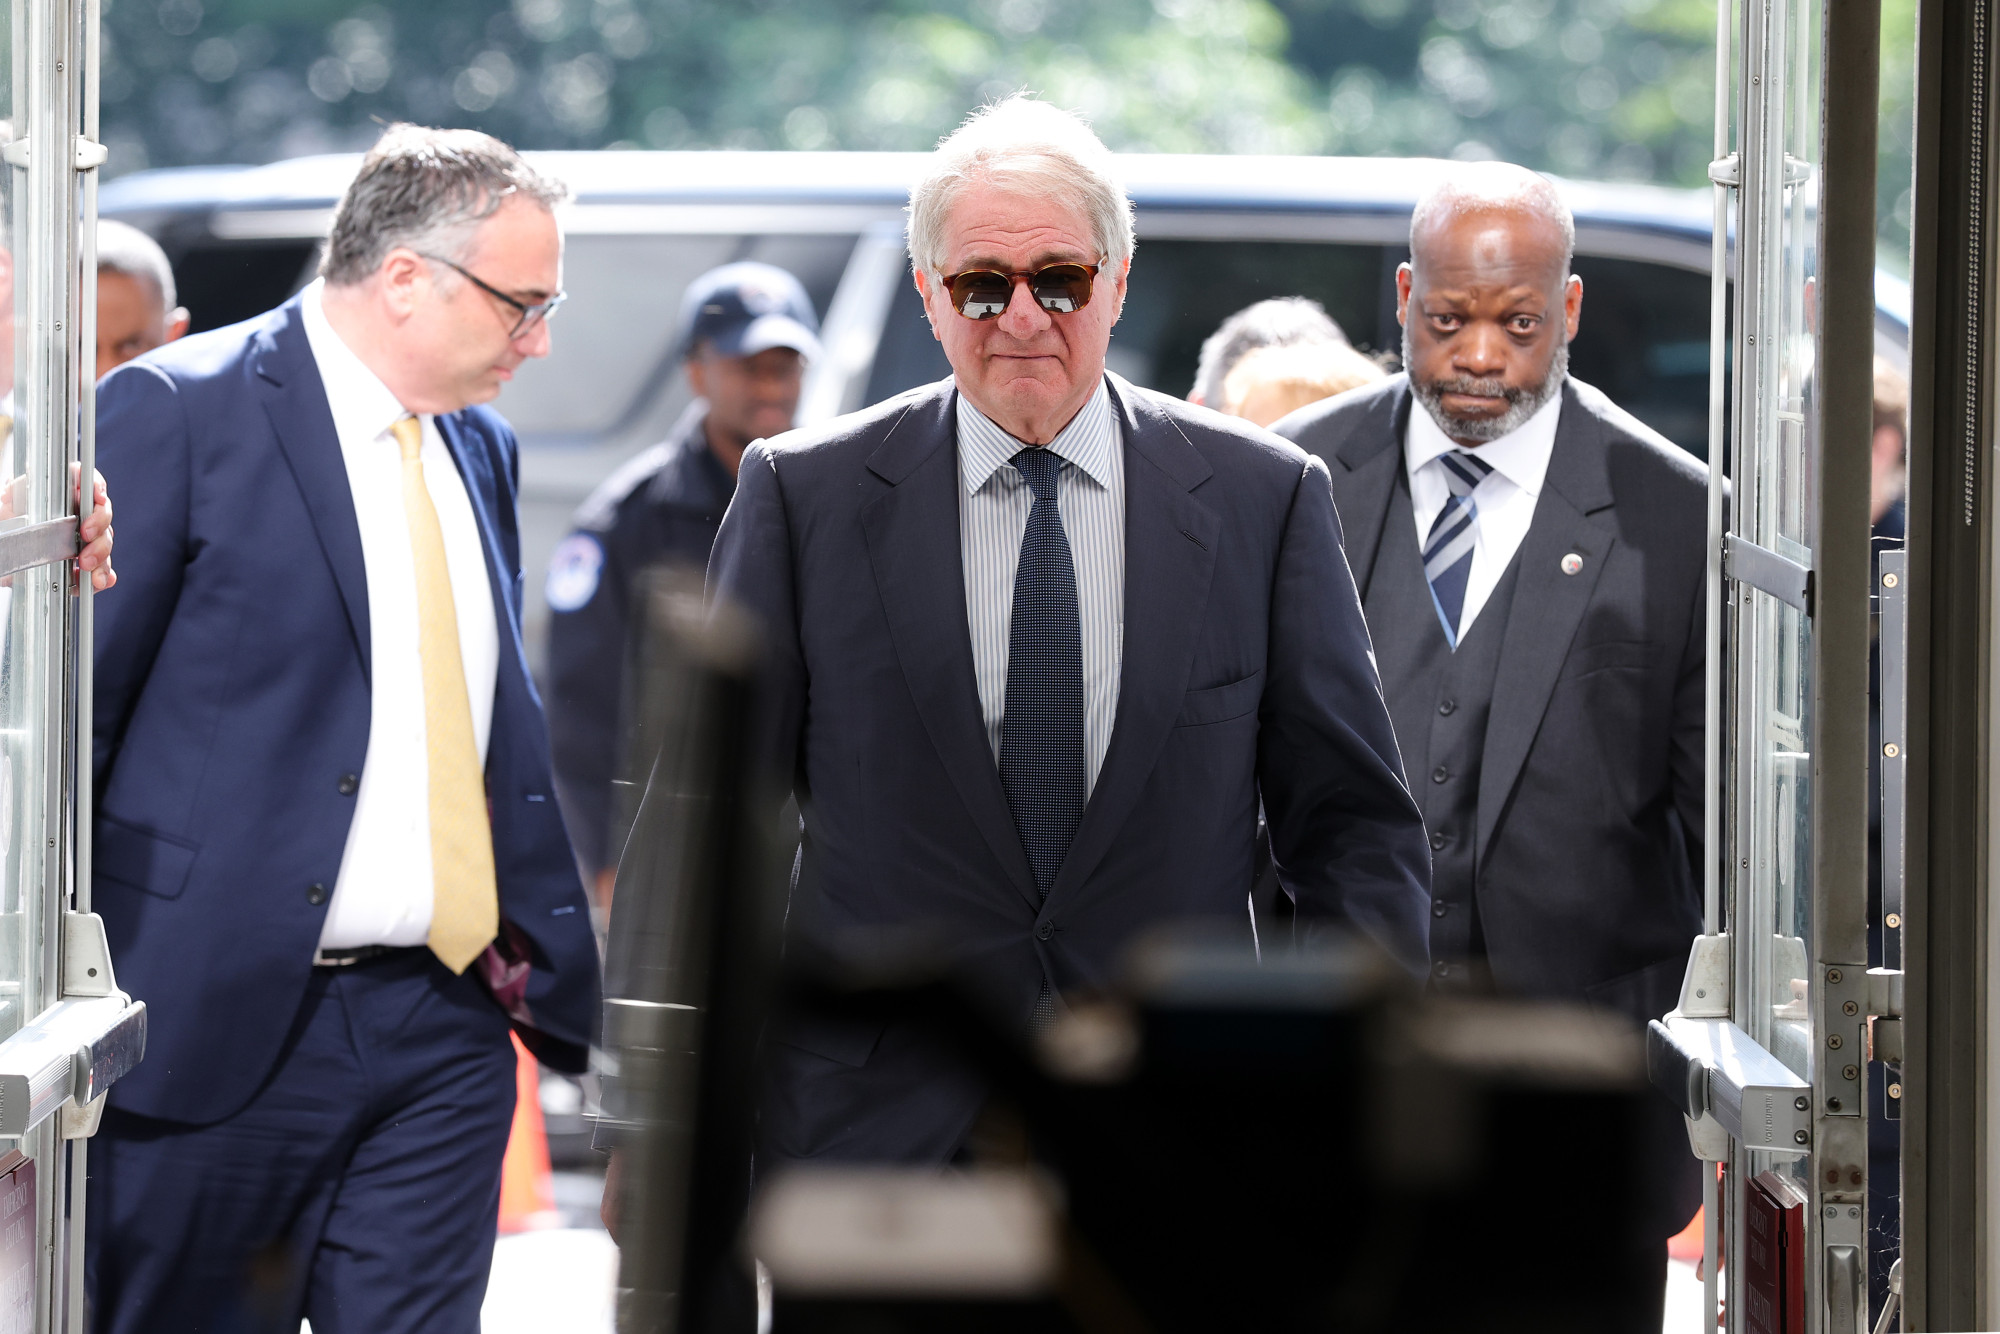 Leon Black dolazi pred Odbor za nadzor Zastupničkog doma SAD-a u sklopu kongresne istrage o Jeffreyju Epsteinu i njegovim financijskim i društvenim vezama, Washington, 26. lipnja. | Kevin Dietsch/Getty Images
Prvo, kredit, a ne vlasnički kapital, bio je bit Apolla još od osnivanja 1990. godine. Osnivač Leon Black i njegovi prvotni partneri gotovo su svi potekli iz Drexel Burnham Lamberta Michaela Milkena, tvrtke koja je praktički stvorila moderno tržište visokoprinosnih, odnosno "junk" obveznica.
Prva dva Apollo fonda bila su u velikoj mjeri usmjerena na obveznice kupljene od Executive Life Insurancea, tvrtke koja je propala nakon što je kupovala gotovo sve što je Drexel prodavao. Apollo, majstor takozvanog creditor-on-creditor violencea, odnosno agresivnog sukoba među vjerovnicima, oduvijek je bio spreman unutar svojih fondova prebacivati se između vlasničkog kapitala i duga.
Upravo je tako ostvario i svoju najveću dobit u povijesti – deset milijardi dolara – u poslu s rizičnim obveznicama LyondellBasella 2008. godine.
Drugi razlog u većoj je mjeri specifičan za samu tvrtku i mnogo manje unaprijed određen.
Black je planirao otići u mirovinu 2021. godine, sa 70 godina, na vrhuncu karijere. Međutim, Apollo je do tada već potresalo nekoliko skandala izravno povezanih s njim: njegovo prijateljstvo s Jeffreyjem Epsteinom, kojemu je isplatio 158 milijuna dolara, i njegova veza s nekadašnjom ruskom manekenkom Guzel Ganievom.
Apollo su dugo vodila trojica ljudi – Black, Josh Harris i Marc Rowan – povezani više inercijom nego jasnom namjerom ili međusobnim poštovanjem. Black je Cohanu rekao da se njih trojica nikada nisu sastala sama kao izvršni odbor.
Ne postoji ni poznata zajednička fotografija njih trojice, možda i zato što je, prema knjizi The Caesars Palace Coup ("Prevrat u Cezarovoj palači") Maxa Frumesa i Sujeeta Indapa, Black visok oko 196 centimetara, dok su Harris i Rowan visoki oko 173 centimetra.
Do 2021. Rowan, poznat po intelektualnom pristupu i karakterističnim džemperima, godinama se praktički povukao iz glavnog dijela tvrtke kako bi se gotovo potpuno posvetio Atheneu, svojem projektu, dok se djelomično odmarao uživajući u restoranima koje je posjedovao u Hamptonsu.
Harris je vodio Apollo na svakodnevnoj razini.
Black, čovjek i sam poznat po tome što rijetko pokazuje osmijeh ili zahvalnost, rekao je Cohanu da je Harris "psihopat" zbog svojeg neumoljivo strogog, zabrinutog i zahtjevnog stila vođenja – tipa menadžera koji "voli zakazivati sastanke za jedanaest navečer nedjeljom, a zatim se ne pojavi ili ih otkaže sat vremena ranije".
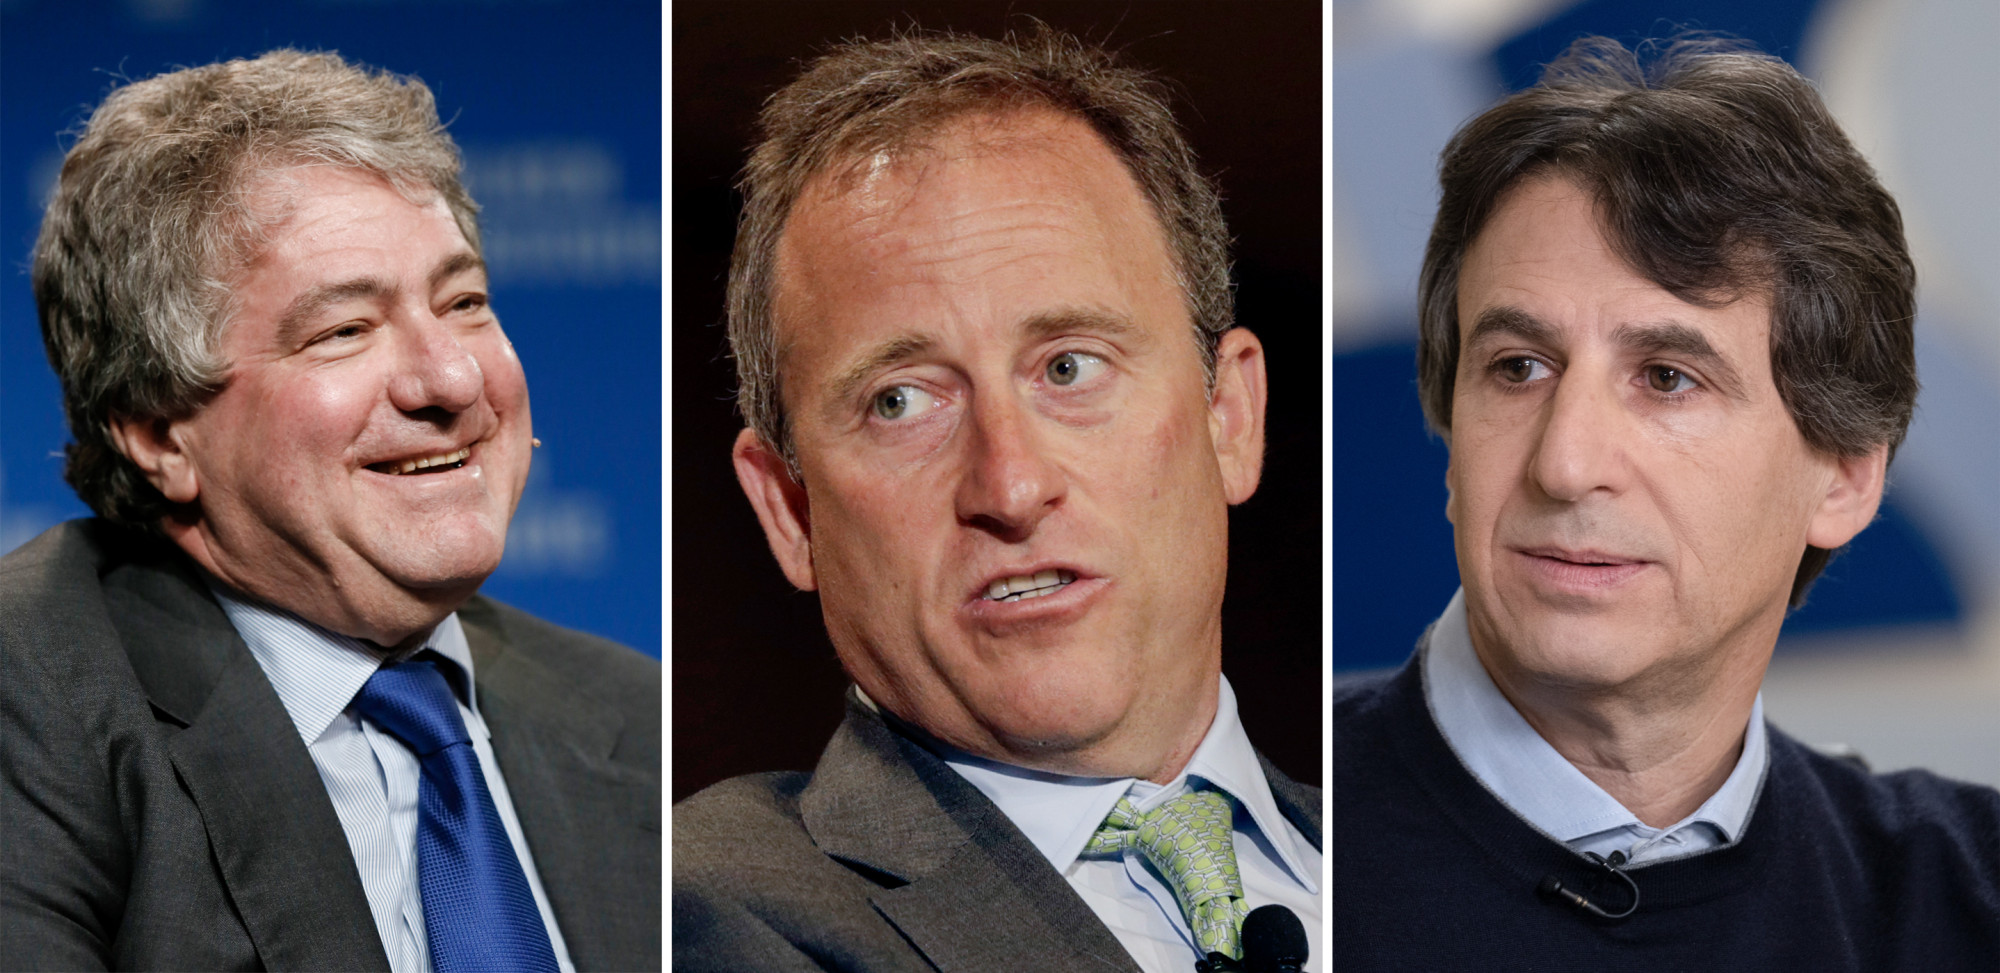 Suosnivači Apolla (s lijeva na desno): Leon Black, Joshua Harris i Marc Rowan | Patrick T. Fallon, Peter Foley, Jeenah Moon/Bloomberg
Kada je došlo vrijeme da izabere nasljednika, Black je odabrao Rowana.
Ne zato što "dobri dečki" u Apollu na kraju pobjeđuju, već zato što Black, koji je imao stvarnu moć, nije želio da Harris vodi tvrtku. Harris je, sa svoje strane, još dok je radio u Apollu angažirao tri odvjetnička ureda i tri PR agencije kako bi ga savjetovali u njegovoj osobnoj borbi za mjesto na čelu kompanije.
Cohan je intervjuirao Rowana, Blacka i Harrisa, prisno ih oslovljavajući kao Marc, Leon i Josh, očito uz prisutnost ljudi zaduženih za odnose s javnošću.
Jasno je da se divi Rowanu, kojega naziva "generacijskim talentom". Pobjednici, uostalom, pišu povijest.
Black i Harris, s druge strane, dobivaju dovoljno prostora kako bi iznijeli svoje viđenje događaja. I to čine, često govoreći jedan o drugome, sve dok čitatelj jednostavno ne izgubi zanimanje.
Dojam je da Cohana mnogo manje zanima strateška transformacija Apolla, osim kao još jedan dokaz Rowanove inteligencije, a mnogo više loše ponašanje moćnih muškaraca.
Zapravo, bolji podnaslov knjige Money to Burn mogao bi biti naslov neke country pjesme: "Svi moji partneri završili su u zatvoru, a ja sam prošao sasvim dobro."
Cohan posvećuje duga poglavlja samostalnom bogaćenju i insajderskom trgovanju Milkena i njegovih suradnika, manipulacijama Crédit Lyonnaisa u skandalu Executive Life i mitu isplaćenom jednom rukovoditelju i posredniku California Public Employees’ Retirement Systema.
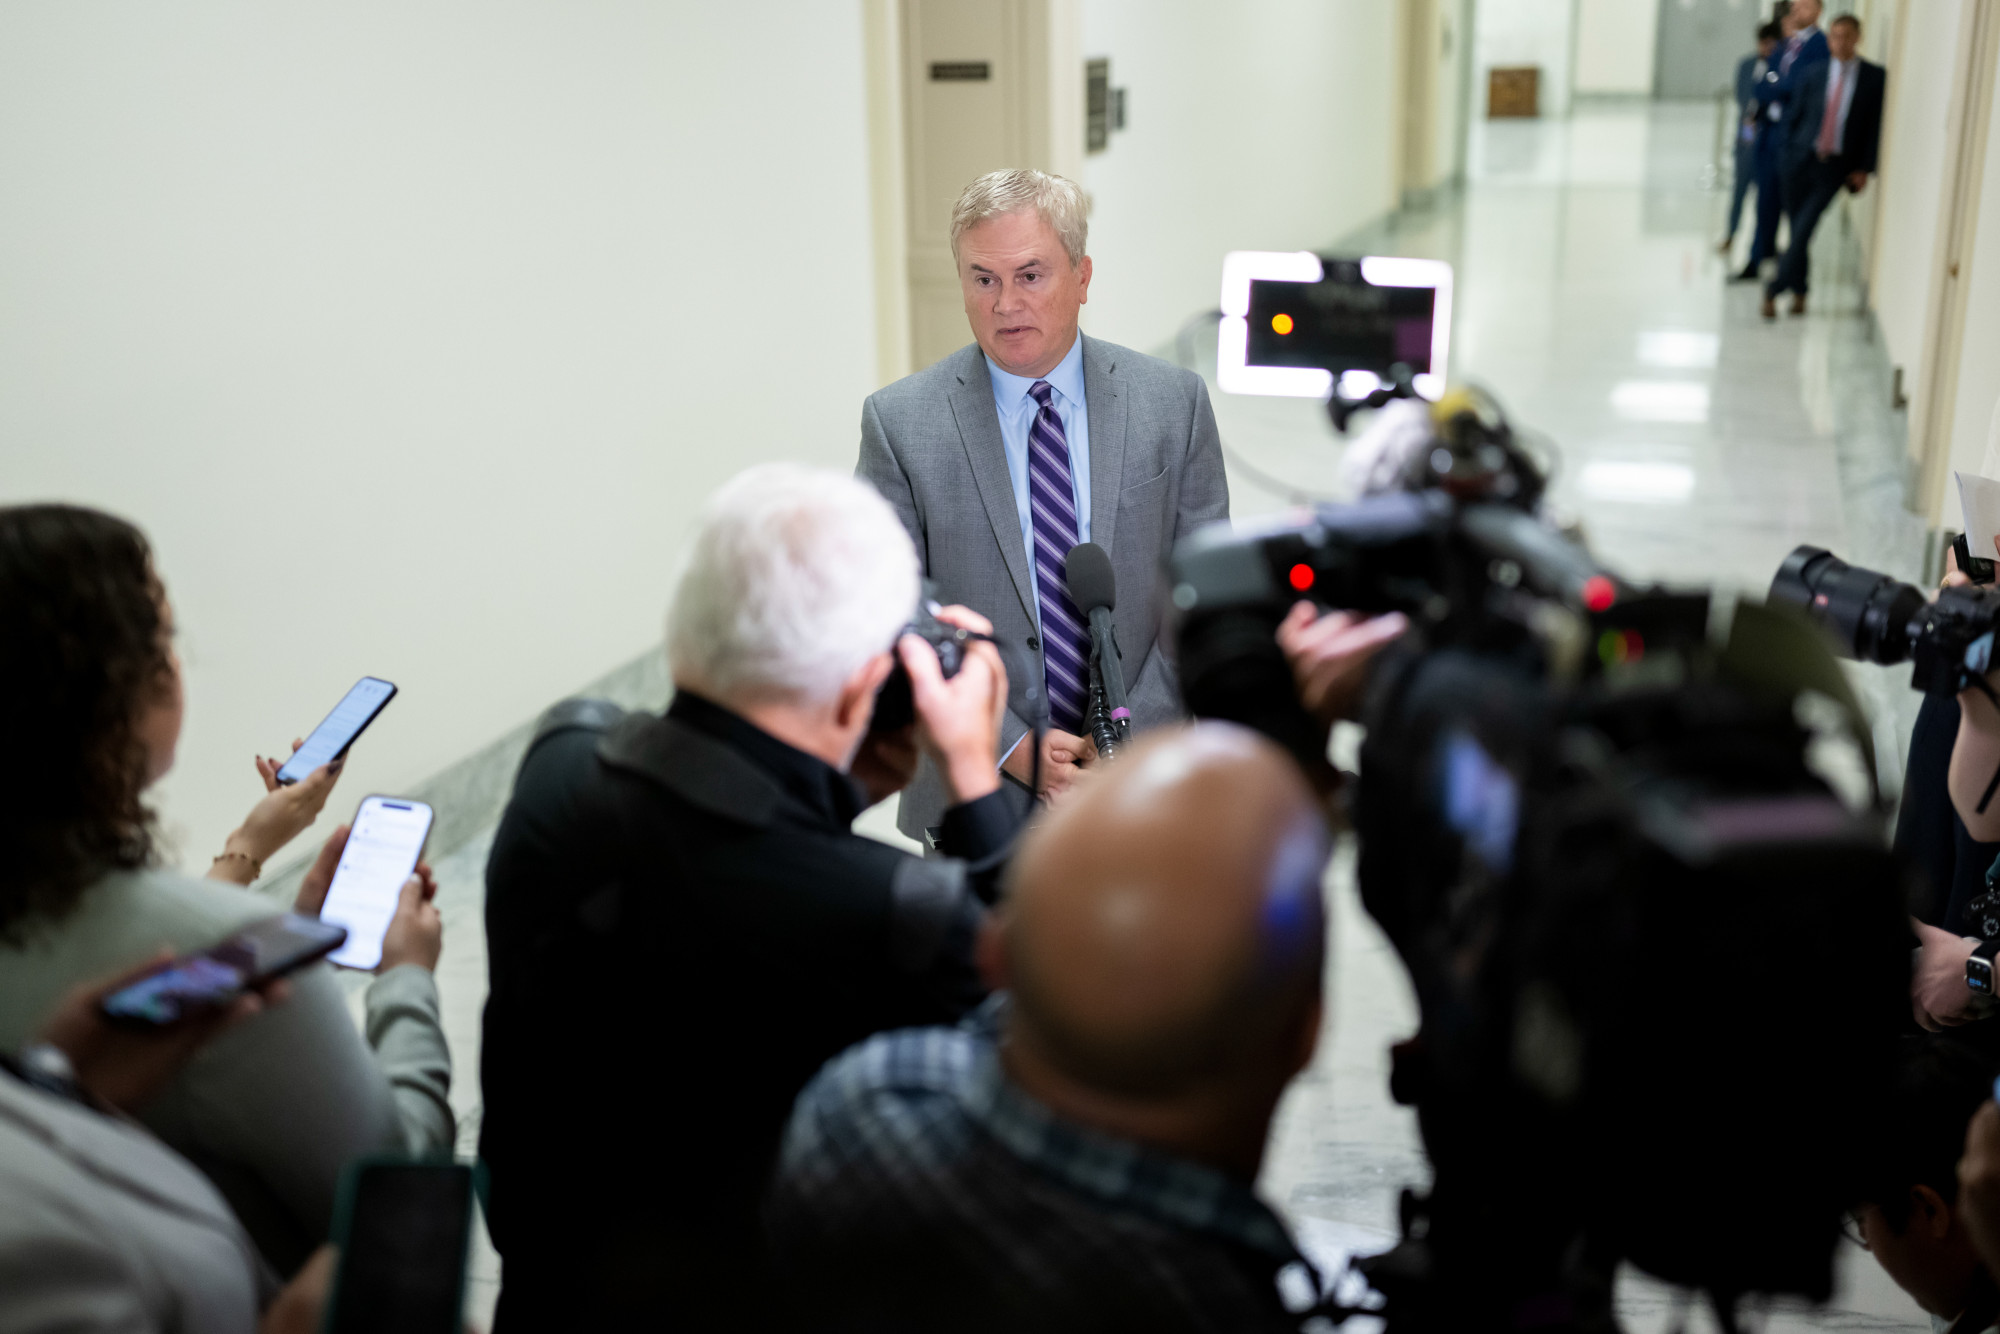 James Comer, republikanac iz Kentuckyja i predsjedatelj Odbora za nadzor i odgovornost Zastupničkog doma, razgovara s predstavnicima medija nakon što Leon Black nije pristao pojaviti se na saslušanju iza zatvorenih vrata u Washingtonu, SAD, 3. rujna ove godine. Black je tužio Kongresni odbor jer želi spriječiti da odbor dobije određene NDA ugovore povezane sa ženama iz Epsteinova kruga. | Craig Hudson/Bloomberg
Pojavljuju se, prilično mlako, i Donald Trump i Vladimir Putin.
Dobivamo čak i dugu priču o Blackovu ocu, uglednom financijeru koji je izvršio samoubojstvo skokom sa zgrade Pan Ama usred rastućeg pritiska zbog toga što je njegova tvrtka kupila proizvođača banana umiješanog u podmićivanje.
I Rowanov je otac izvršio samoubojstvo, ali Cohan to navodi gotovo usput.
A sve to dolazi prije otprilike 140 sumornih stranica posvećenih prijateljstvu tada još oženjenog Blacka s Epsteinom i njegovu seksualnom i financijskom odnosu s Ganievom.
Ništa od ovoga ipak ne čini Money to Burn onim što promotivni citati tvrde da jest: "majstorskom lekcijom iz novinarstva" i "zapanjujućim razotkrivanjem".
Knjiga više podsjeća na čuvenu misao Blaisea Pascala: "Nisam imao vremena napisati kratko pismo, pa sam napisao dugo."
Za razliku od oko 300 stranica kraće i neusporedivo uzbudljivije knjige The Caesars Palace Coup, koja prati Apolloovu neuspješnu kupnju Caesars Entertainmenta i posljedice tog posla, Money to Burn rijetko uspijeva izgraditi narativ u kojem zaista vidimo ljude iz Apolla na djelu.
Umjesto toga, uglavnom ih slušamo kroz preduge dijelove intervjua koji često samo potvrđuju već poznate informacije i frustrirajuće se ponavljaju, osobito kada je riječ o Rowanu.
Transkripti intervjua izmjenjuju se s prepisivanjem sadržaja s interneta.
Umjesto da, na primjer, istraži poznatu zahtjevnu radnu kulturu Apolla razgovorom s nekim od tisuća mlađih zaposlenika koji su radili u tvrtki, Cohan na dvjema stranicama prenosi komentare s forumâ Wall Street Oasis.
Govoreći o Epsteinovim e-porukama Blacku, koje su sada javno dostupne, Cohan piše da je "malo okusa tih e-poruka sasvim dovoljno", a zatim čitatelju ostavlja da procjenjuje sadržaj kroz čak 11 stranica citata.
Sve to donosi malo novog svjetla.
Čitatelj će i dalje smatrati krajnje nevjerojatnim da je 158 milijuna dolara, koliko je Black platio Epsteinu, bilo isključivo za porezno i nasljedno savjetovanje, ali i dalje neće imati konačan dokaz da je novac služio bilo kojoj drugoj svrsi.
Usporedba Rowanovog, njegovim riječima, "jednostavnijega" poslovnog modela s poviješću Apolla, tvrtke često bliske kontroverznim poslovnim praksama, mogla je prerasti ili u osudu tvrtke ili čak u djelomično autoriziranu obranu njezina razvoja.
Međutim, ova razvučena i slabo uređena knjiga nema jasno stajalište, nema dovoljno dubine i ne ostavlja dojam da su teme birane prema bilo kakvim dosljednim pravilima.
Umjesto toga, dobivamo nasumične nalete komentara, kao da Cohan samo prepisuje bilješke koristeći prve riječi koje mu padnu na pamet.
Toliko često nailazimo na izraze poput "klizanja prema paku", uglavnom Rowanovim riječima, ili "dugih pat-pozicija", Cohanovim, da se čitatelj može zapitati gleda li zapravo SportsCenter.
Kada navede neku blago iznenađujuću brojku, Cohan u razmaku od svega 30 stranica dvaput piše "nije pogreška u tipkanju", kao da prodaje noževe na televiziji.
Možda je to čak i neka vrsta javne usluge, imajući u vidu neprijatne pogreške poput tvrdnje da je Drexel Burnham Lambert izvršio "ozloglašenu" uplatu od 5,3 milijuna dolara Ivanu Boeskyju za povlaštene informacije, iako je zapravo bilo obrnuto.
Sve je to šteta.
Jer, iako Money to Burn više nalikuje na gomilu nesortirane građe nego na "neuljepšanu istinu", priča o Apollu i dalje je iznimno vrijedna.
Najveći hedge fondovi i privatne investicijske tvrtke našeg doba nagomilali su ogromnu imovinu, tržišnu moć i milijarde dolara bogatstva za svoje osnivače.
Nakon desetljeća upravljanja institucionalnim novcem, često bez mnogo milosti, sada prelaze novu granicu: dobivaju izravan pristup štednji više srednje klase, uz gotovo nezasitan apetit za tim kapitalom.
Malo koja je tvrtka tu granicu prešla na neobičniji način od "Apolla 2.0", a kod malo koje je ulog veći, i za samu tvrtku i za financijski sustav, imajući u vidu ugovorne obveze prema vlasnicima anuiteta i količinu kapitala koja bi Atheneu bila potrebna ako stvari krenu loše.
Možda će se na kraju sve završiti dobro za sve uključene strane. A možda je to samo još jedan način na koji Wall Street pronalazi put da vukove približi jaganjcima. Znamo kako se ta stara priča obično završava.