



text size
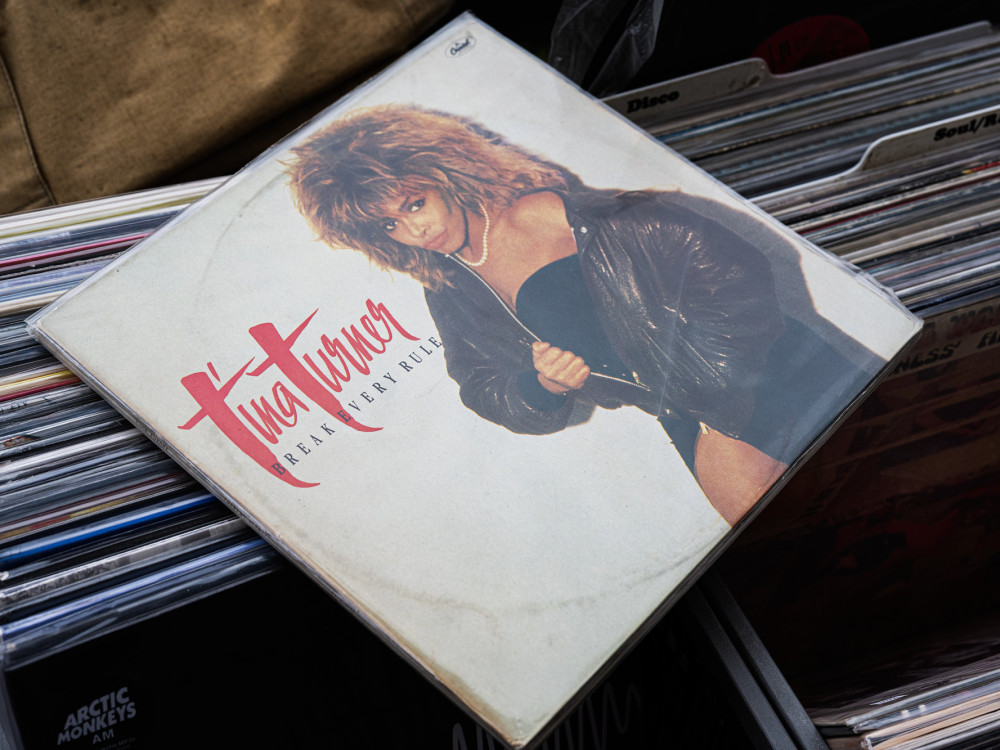
Što je zajedničko Tini Turner i obveznici američkog Ministarstva financija? Oboje pokazuju da značenje sigurnosti nije uvijek jednostavno.
Rođena u siromaštvu u ruralnom Tennesseeju, Anna Mae Bullock kao dijete je pjevala u crkvenom zboru i na kraju se probila na glazbenu scenu St. Louisa. Ondje je postala majka u tinejdžerskoj dobi i udala se za vođu sastava koji je već imao dvoje vlastite djece. Počeli su pjevati zajedno te su postali bogati i slavni, putujući svijetom kao duo Ike i Tina Turner.
Međutim, ubrzo je odnos postao zlostavljački, i emocionalno i fizički. Tina je na kraju prikupila hrabrost i napustila Ikea Turnera 1976. godine. Mogli biste pomisliti da bi razvedenoj ženi, osobito u to doba, bio potreban novac kako bi se osjećala sigurno – a ona je svakako imala pravo na velik dio tog novca, stvorivši s njim hitove poput Proud Mary. No Tina Turner donijela je iznenađujuću odluku tijekom brakorazvodne parnice: rekla je da ne želi imovinu iz braka, uključujući autorska prava od pjesama koje je učinila slavnima. Otišla je bez ičega, osim skrbništva nad četvero djece, dva automobila i prava da nastavi koristiti svoje umjetničko ime.
Čitaj više

Gube li državne obveznice status sigurnog utočišta?
Na velikim tržištima prinosi na dugoročne državne obveznice porasli su na razine koje nisu viđene godinama.
16.09.2026
Strateg koji je predvidio prinos na 10-godišnje američke državne obveznice od pet posto tvrdi da rasprodaja još nije završila
Zbog rastućih cijena energenata i geopolitičkih napetosti, prinosi na američke državne obveznice dosegli su višegodišnje rekorde, dok ulagači s oprezom iščekuju nove odluke Federalnih rezervi.
15.09.2026
Prinos na 10-godišnje američke obveznice najviši od 2007. godine
Najnoviji val rasta uslijedio je nakon poskupljenja nafte u svijetu, uz sve veće rizike za opskrbu s Bliskog istoka.
15.09.2026
Tina Turner odabrala je svoje ime umjesto novca u banci jer je znala da će se zbog toga osjećati sigurnije. Imovina koju je ostavila iza sebe bila je dio života u kojem se nije osjećala sigurno. Nije bilo sigurno hoće li joj se ta odluka isplatiti i tih prvih nekoliko godina bilo je vrlo teško. Postala je korisnica socijalne pomoći, a činilo se da joj karijera ne vodi nikamo dok se približavala srednjim godinama. Ali u svojim srednjim četrdesetima, Turner je izdala album Private Dancer, koji je postao višekratno platinast i učinio je još većom međunarodnom superzvijezdom nego što je bila u braku.
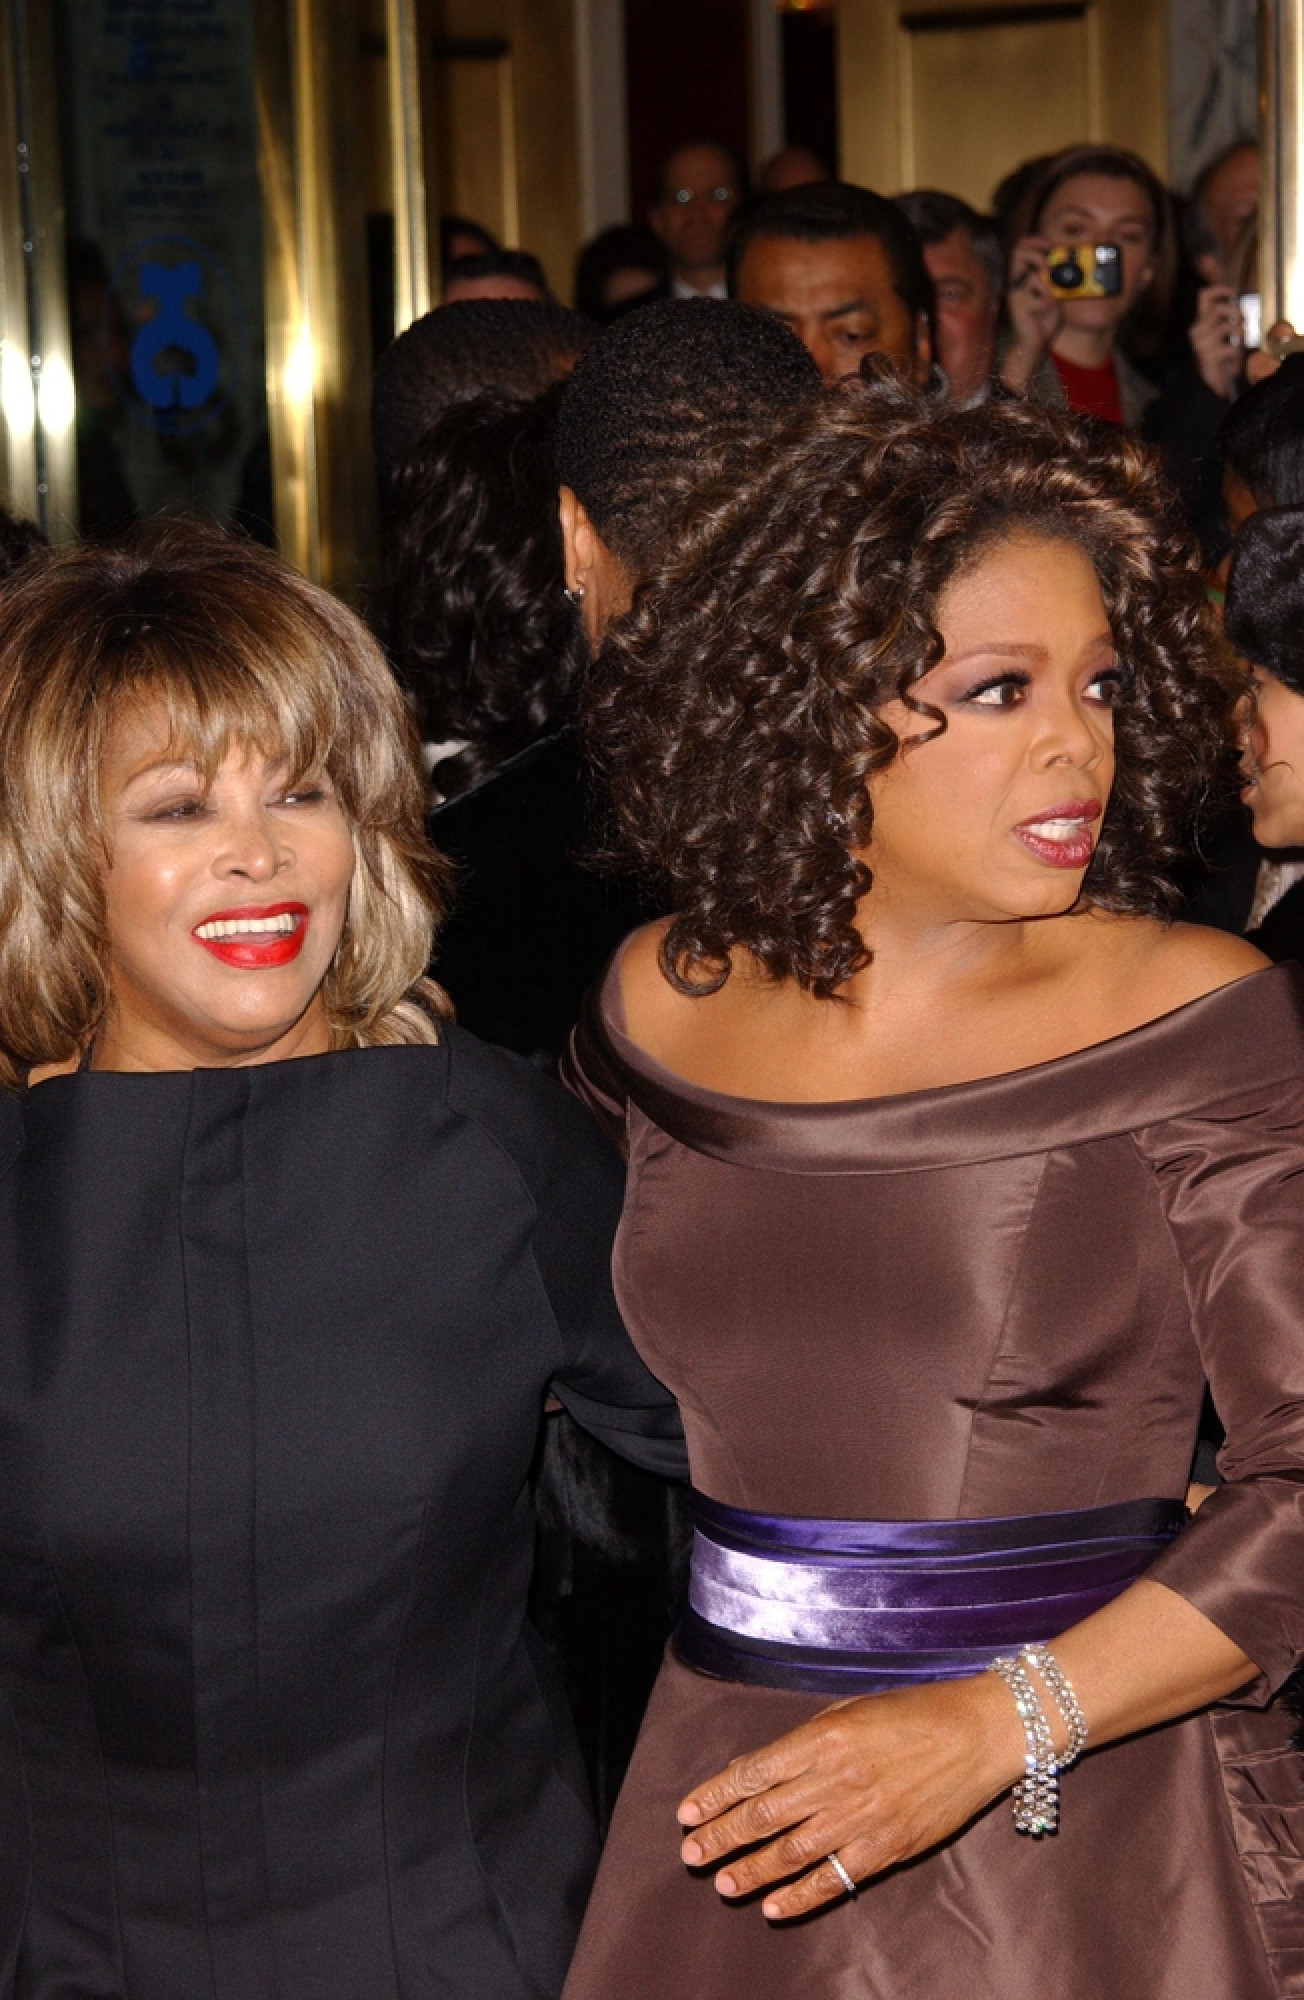 Tina Turner i Oprah Winfrey | Depositphotos
Novac u banci može se činiti kao univerzalno siguran koncept – osobito Amerikancima naviknutima na to da im država osigurava depozite. No ideja da postoji univerzalno sigurna investicija ili situacija koja može zaštititi vašu budućnost mit je koji mnoge ljude sprečava u preuzimanju rizika, baš kao što je to učinila Turner.
Sigurnost nije stvarno mjesto. To je osjećaj. Ona je duboko osobna i može se mijenjati s vašim životnim okolnostima. Ono što je vama potrebno da biste se osjećali sigurno nije ono što je potrebno nekom drugom. Ono što je sigurno u jednom razdoblju ne čini se tako sigurnim u sljedećem. No definiranje vlastitog osobnog osjećaja "sigurnosti" ključno je za donošenje dobrih odluka o riziku.
Za Turner je njezino ime značilo njezinu karijeru i identitet, što se činilo sigurnijim od novca iz prošlosti. Ono što smatrate sigurnim definira način na koji doživljavate, vrednujete i preuzimate rizike. U financijskoj ekonomiji, značenje sigurnosti ovisi o vašim ciljevima.
Na primjer, o obveznicama razmišljamo kao o sigurnoj investiciji. Ali nisu sve obveznice siguran način za postizanje vašeg cilja. Ako štedite na dugi rok, primjerice za mirovinu, dugoročna obveznica vjerojatno će zaštititi vaš novac od svih promjena koje će se dogoditi na tržištima tijekom desetljeća, osobito ako je zaštićena od inflacije. Ipak, dugoročna obveznica i dalje nosi rizik: budući da njezin tečaj oscilira više od tečaja kratkoročne obveznice, njezino je tržište manje predvidljivo u kratkom roku. Samo ako ulažete kako biste se osjećali sigurno za nekoliko desetljeća, a ne ranije, zajamčena vam je dugoročna sigurnost.
 Depositphotos
Ako je vaša osobna definicija sigurnosti dugoročna, pazite na to da financijska industrija sigurnu imovinu obično definira drugačije: kao nešto što nudi određenu stopu prinosa svake godine i može se prodati kad god vam zatreba za barem onoliko koliko ste za to platili. Industrija smatra trezorski zapis SAD-a (kratkoročnu državnu obveznicu) sigurnom imovinom jer iza nje stoji država i njezina se cijena ne mijenja. To ima smisla ako štedite za nadolazeći odmor ili ako ste tvrtka s viškom gotovine koja čeka nekoliko mjeseci na pravi investicijski projekt.
Ta je razlika važna jer su obveznice način na koji financijska industrija vrednuje sigurnost, a samim time i način na koji definira rizik. Pa ipak, ona stalno pogrešno procjenjuje što je sigurno tako što odabire pogrešne obveznice kao sigurne i pretpostavlja da se cijene obveznica ne mijenjaju onoliko koliko se zapravo mijenjaju. Promjene cijena na tržištima obveznica govore nam više o stanju rizika i gospodarstva nego bilo koja druga imovina, jer obveznice predstavljaju trenutnu cijenu sigurnosti. Točnije, cijena "bezrizične imovine", kako se obveznice američkog Ministarstva financija kolokvijalno nazivaju, pojavljuje se u gotovo svakoj formuli za određivanje cijena imovine koja se koristi u financijama; ona je standard za to kako se određuje cijena svih rizika. Utječe na bankovne kamatne stope za kredite pojedincima i koristi se kao instrument osiguranja (kolateral). To je pojedinačno najvažnija imovina u financijama. Razvoj tržišta državnog duga jedan je od razloga zašto se smatra da se Europa prva industrijalizirala i zašto je Sjever pobijedio tijekom Američkog građanskog rata.
Što je najvažnije, vrijednost obveznica američkog Ministarstva financija mijenjala se tijekom vremena, kako se razvijao način na koji gledamo na sigurnost. Odražavajući to kako smo sigurnost počeli vrednovati sve više, cijena bezrizične obveznice s vremenom je rasla. A što obveznica više košta, to je niža kamatna stopa koja se isplaćuje imatelju obveznice.
Zašto je sigurnost postala tako skupa (a prinosi tako niski)? Postoje mnogi razlozi, a neki su bili važniji u različitim trenucima. Tijekom većeg dijela povijesti te obveznice nisu bile uistinu tako sigurne i zlato se smatralo krajnjom bezrizičnom investicijom. Sada su to obveznice američkog Ministarstva financija. Jednog dana, iako vjerojatno ne tako skoro, to bi mogle biti obveznice neke druge zemlje ili čak dionice njemačkih obnovljivih izvora energije. Nitko ne zna. Sve se može dogoditi.
Ideja da bi se državni dug relativno mlade zemlje mogao smatrati bezrizičnim bila bi nezamisliva prije jednog stoljeća. Tijekom većeg dijela povijesti vlade su imale problema s otplatom duga ili njegovim obezvređivanjem putem inflacije. Stope obveznica imale su silazni trend dijelom zato što je imovina postajala sigurnija i vrjednija kako su vlade postajale bogatije i stabilnije. Jednom kada su to postigle, više nisu imale potrebu nuditi visoke stope kako bi privukle kupce.
No događaji u posljednjih nekoliko desetljeća pokazali su se osobito rječitima kada je riječ o našoj sve većoj odbojnosti prema riziku. Kako se potražnja za sigurnošću povećavala u svim dijelovima naših života – od uklanjanja klackalica s dječjih igrališta do svega ostalog – cijena niskorizične imovine je rasla. Nakon azijske financijske krize 1997. godine, mnoge su zemlje htjele smanjiti svoju izloženost riziku. Stoga su kupile mnogo sigurnih obveznica – onih koje izdaju velike i bogate zemlje poput Sjedinjenih Američkih Država i članica Europske unije. Regulatori su htjeli osigurati manje rizika na tržištima i zahtijevali su od financijskih institucija da drže više niskorizične imovine. To je stvorilo veću potražnju za obveznicama, pa su one postale znatno skuplje. Bilo je to vrijeme niskih kamatnih stopa i niskog rizika. Inflacija je bila vrlo niska i predvidljiva. Obveznice bogatih zemalja bile su etablirana sigurna imovina u svijetu, a prinosi su padali sve niže i niže.
Nakon financijske krize 2008. godine, središnje su banke također počele kupovati velike količine obveznica vlastitih zemalja, što je dodatno povećalo potražnju. Ogromna potražnja za niskorizičnom imovinom koje je bilo u ograničenim količinama spojila se i učinila ih još skupljima. Kako je cijena sigurnosti značajno rasla, to je preoblikovalo način na koji su financijska tržišta funkcionirala jer, ako ste htjeli ulagati u niskorizičnu imovinu, ona ne bi donosila velik prinos.
Ova iznimno visoka potražnja za sigurnošću posljednjih godina objašnjava zašto vam ulaganje u niskorizičnu imovinu, poput državne obveznice ili štednog računa u banci, donosi tako malo. Ona objašnjava zašto su stope stambenih kredita pale – s 13 posto u 1980-ima na tri posto sve do početka 2020-ih. Ona objašnjava zašto je toliko novca otišlo u kriptovalute ili tehnološke startupove: ako ste htjeli da vaša štednja raste, niste imali drugog izbora nego uložiti u rizičniju imovinu. Prošlo je vrijeme kada bi vam banka plaćala osam posto za dvanaestomjesečni depozitni certifikat; sada ste sretni ako dobijete stopu koja jedva drži korak s inflacijom. Ako ste upravitelj mirovinskog fonda koji mora ostvariti određeni prinos za isplatu mirovina, okrećete se riziku. Sigurnost je postala vrlo skupa.
Ukratko, ulaskom u rane 2020-e postalo je jeftinije biti na drugoj strani rizika. Postalo je bolje biti dužnik nego štediša. Bilo je jeftinije zadužiti se za stambene kredite ili automobile. Niske stope prelijevale su se i kroz cijeli globalni financijski sustav, što je značilo da su se čak i zemlje u razvoju, koje inače plaćaju čitavo bogatstvo, mogle zaduživati po nižim stopama i tako pomoći u financiranju svog razvoja. Tvrtkama je također bilo jeftinije financirati širenje ili zaposliti više ljudi. Jeftiniji dug na mnogo načina čini svijet manje rizičnim, jer je gotovina lako dostupna od zajmodavaca kada je to potrebno. S druge strane, lakše je preuzeti polugu (leverage), što predstavlja rizičniju poziciju. Ako se bilo što iznenada promijeni i kamatne stope porastu ili se tržište obveznica zamrzne, postajemo ranjiviji.
Ono što se dogodilo s bezrizičnom imovinom i njezin utjecaj na financijska tržišta nudi korisnu metaforu za ostatak gospodarstva i naš pristup riziku u drugim područjima života. Kako je svijet postajao gladniji sigurnosti, cijeli se financijski sustav promijenio. Na neki je način svijet postao sigurniji jer smo sigurnost više cijenili – u većini slučajeva, u najmanju ruku.
No na druge nas je načine taj pomak učinio ranjivijima. Na primjer, recesije su postale teže za suzbijanje središnjim bankama jer su kamatne stope bile toliko niske da je bilo manje prostora za njihovo dodatno rezanje kako bi se potaknuo novi rast. Stope su postale toliko niske da su mnogi ulagači morali preuzeti više rizika kako bi postigli svoje ciljeve: postali su otvoreni za imovinu koja se činila sigurnom i nudila određeni dodatni prinos. No grčke obveznice ili vrijednosni papiri osigurani hipotekama nisu se pokazali tako sigurnima kako su se nekada činili.
Nakon desetljeća pada stopa, osobito nakon 2010. godine, stope obveznica počele su se oporavljati, pri čemu su stope u 2020-ima rasle, a trenutne stope čine se stabilnima na višim razinama. Ovaj je preokret iznenadio mnoge ljude – čak i ekonomiste. Ljudi u financijskoj industriji i vladi počeli su vjerovati da će kamatne stope ili nastaviti padati ili barem stajati na mjestu. Svi smo trebali znati bolje. Istraživanje o stopama tijekom mnogih desetljeća pokazuje da stope i dalje rastu i padaju, čak i ako su stoljećima imale polagani silazni trend. I to sugerira da je mnogo od onoga što se dogodilo od 2010. bilo samo kratkotrajni otklon, a ne trajni pad.
- Ovaj tekst je prilagođen iz knjige Allison Schrager "Vrijedi riskirati: Sedam mitova koji nas sprječavaju da preuzmemo rizike koje moramo preuzeti", koju će objaviti Yale University Press. Autorska prava © 2026 Allison Schrager. Odabrani ulomak objavljen uz dopuštenje. Sva prava pridržana.