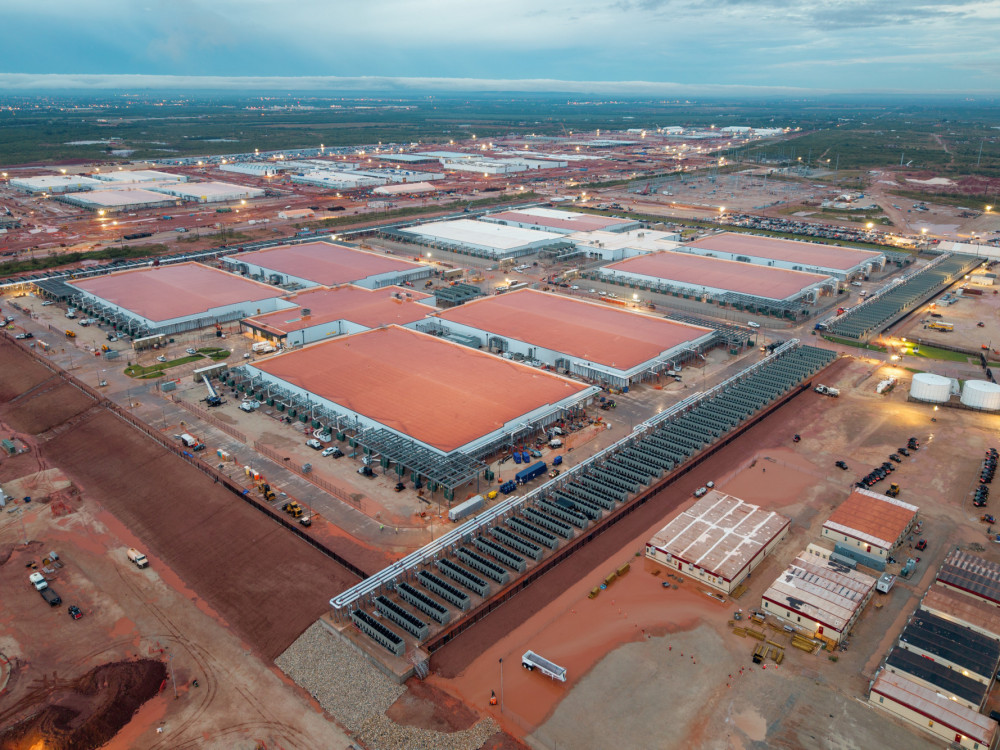
Teško je ne diviti se posvećenosti američkih tržišta kapitala u financiranju razvoja umjetne inteligencije. Ako sve bude išlo po očekivanjima, "hiperskaleri" poput Meta Platformsa uložit će više od 3 bilijuna dolara do 2030. u podatkovnu i energetsku infrastrukturu. To je pothvat nekoliko puta veći od Projekta Manhattan, koji u potpunosti financiraju privatni dioničari i vjerovnici.
Kako će se, međutim, financijski sustav i šire gospodarstvo nositi s time ako se procvat pretvori u krah? Koliko god takva pitanja zvučala pesimistično, regulatori bi ih trebali postavljati sada, dok još ima vremena za prilagodbu.
Umjetna inteligencija već je gigant na burzi. Velike tehnološke tvrtke koje su najviše uključene - Alphabet, Amazon, Meta, Microsoft, Nvidia i Oracle - čine oko četvrtine tržišne kapitalizacije indeksa S&P 500 od gotovo 60 bilijuna dolara. Na putu su da dominiraju i tržištima duga, dok se utrkuju u financiranju neviđenih kapitalnih izdataka. Primjerice, Metin ugovor od 30 milijardi dolara za financiranje podatkovnog centra u Louisiani uključivao je najveću ikad izdanu pojedinačnu korporativnu obveznicu.
Uglavnom, te su tvrtke vrlo profitabilne i generiraju dovoljno novca za financiranje svojih epskih ulaganja. Ipak, teško je znati hoće li se ona isplatiti i kako. Povijest inovacija, od automobila do širokopojasnog interneta, snažno sugerira da većina današnjih velikih igrača neće ostvariti dobitke kojima se nadaju. Ako prinosi ne podržavaju trenutne visoke procjene, gubici bi mogli biti veliki: Ako bi Nvidijin omjer cijene i zarade pao samo na prosjek indeksa S&P 500, njezina kapitalizacija pala bi za oko 1,5 bilijuna dolara.
Hoće li financijska ili ekonomska kriza uslijediti nakon sloma umjetne inteligencije ovisi o tome gdje je rizik koncentriran. Slom tvrtki početkom 2000-ih doveo je do relativno blage recesije: Gubici su se rasporedili među ulagačima na burzi, koji su odgovorili smanjenjem svoje potrošnje.
Osim toga, postoji veliki potencijal za kolateralnu štetu. Razmotrite stotine milijardi duga nagomilanih na softverskim tvrtkama čije poslovanje umjetna inteligencija može poremetiti. Postoje i druge opasnosti, od previranja na tržištu rada do trgovanja vođenog umjetnom inteligencijom koje je krenulo po zlu.
Umjetna inteligencija već je trijumf ljudske domišljatosti i mogla bi se pokazati transformativnom. Ali financijske vlasti moraju biti budne. Za početak, Vijeće za nadzor financijske stabilnosti trebalo bi prikupiti podatke i provesti analizu potrebnu za identifikaciju koncentracija financijskog . Regulatori bi također trebali inzistirati na dovoljnom vlasničkom kapitalu, najboljem jamcu otpornosti u svakom scenariju.
Pristup trenutnih američkih financijskih regulatora može se s pravom opisati kao nada u najbolje. Ublažili su zahtjeve za vlasničkim kapitalom, uklonili ograničenja na kreditiranje s leveridžom i smanjili naglasak na praćenje sistemskih ranjivosti. Trebali bi posvetiti više vremena razmatranju što bi moglo poći po zlu.