



text size
Kako bi središnje banke trebale reagirati na šokove ponude, poput skoka cijena nafte uslijed rata SAD-a i Izraela protiv Irana? Tvorci politika dugo su vjerovali da su takvi poremećaji po svojoj prirodi prolazni. Podizanje kamatnih stopa radi suzbijanja takvih šokova, prema toj logici, čini više štete nego koristi – šteti gospodarskom rastu i tržištu rada, dok bi jednostavno čekanje da šok prođe bilo sasvim dovoljno.
Ipak, najvažnije svjetske monetarne vlasti napuštaju tu desetljećima staru doktrinu – što je rizičan, ali nužan potez u jeku sukoba koji se otegnuo na više od šest mjeseci. Rat s Iranom drži cijene energenata visokima dovoljno dugo da se one sada prelijevaju na psihologiju kućanstava i poduzeća, što bi moglo učiniti previsoku inflaciju kroničnom. Tvorci politika za ovu nezavidnu poziciju u kojoj su se našli mogu zahvaliti predsjedniku Donaldu Trumpu.
Doktrina "zanemarivanja prolaznih šokova" (look-through doctrine) oduvijek se temeljila na pretpostavci da su inflacijska očekivanja dobro usidrena – da potrošači i poduzeća vjeruju da će ti poremećaji doista biti kratkotrajni te da se mogu pouzdati u središnje bankare da će inflaciju po potrebi vratiti na normalne razine. To povjerenje uzdrmano je nizom šokova koji su se isprepleli u jednu produženu epizodu inflacije. Veći je rizik sada ne poduzimati ništa, čak i ako stroža monetarna politika širi gospodarske poteškoće kroz više troškove zaduživanja i slabiji rast.
Čitaj više
Strateg koji je predvidio prinos na 10-godišnje američke državne obveznice od pet posto tvrdi da rasprodaja još nije završila
Zbog rastućih cijena energenata i geopolitičkih napetosti, prinosi na američke državne obveznice dosegli su višegodišnje rekorde, dok ulagači s oprezom iščekuju nove odluke Federalnih rezervi.
15.09.2026
Prinos na 10-godišnje američke obveznice najviši od 2007. godine
Najnoviji val rasta uslijedio je nakon poskupljenja nafte u svijetu, uz sve veće rizike za opskrbu s Bliskog istoka.
15.09.2026
Trump prijeti trgovinskim blokadama ako Fed ne snizi kamate
Neočekivano snažni podaci s američkog tržišta rada ponovno su zaoštrili sukob Bijele kuće i Feda oko smjera kamatnih stopa.
04.09.2026
Trump ponovno vrši pritisak na Fed. Koje poluge ima za utjecaj na monetarnu politiku?
Objavljujemo pitanja i odgovore o napetom odnosu između američkih predsjednika i čelnika središnjih banaka.
25.08.2026
Nakon prošlotjednog povećanja kamatnih stopa Europske središnje banke (ECB), tržišta zamjena (swaps) i futuresa sada ukazuju na visoku vjerojatnost da će Federalne rezerve (Fed) u srijedu podići kamatne stope, da će Bank of Japan to učiniti u petak, uz potencijalne poteze u narednih osam tjedana od strane australske, kanadske i britanske središnje banke.
Makroekonomski konteksti u tim zemljama nijansirani su i različiti: europodručje i Ujedinjeno Kraljevstvo najizravnije su izloženi rastu cijena energenata (uvoze većinu svog goriva, uključujući prirodni plin koji pokreće kućanstva i industriju). Japan, još jedan veliki uvoznik energije, "normalizira" stope s iznimno niske razine. A SAD, kao veliki proizvođač energije, ima najjače gospodarstvo, što kompromise podizanja kamatnih stopa čini nešto manje bolnima.
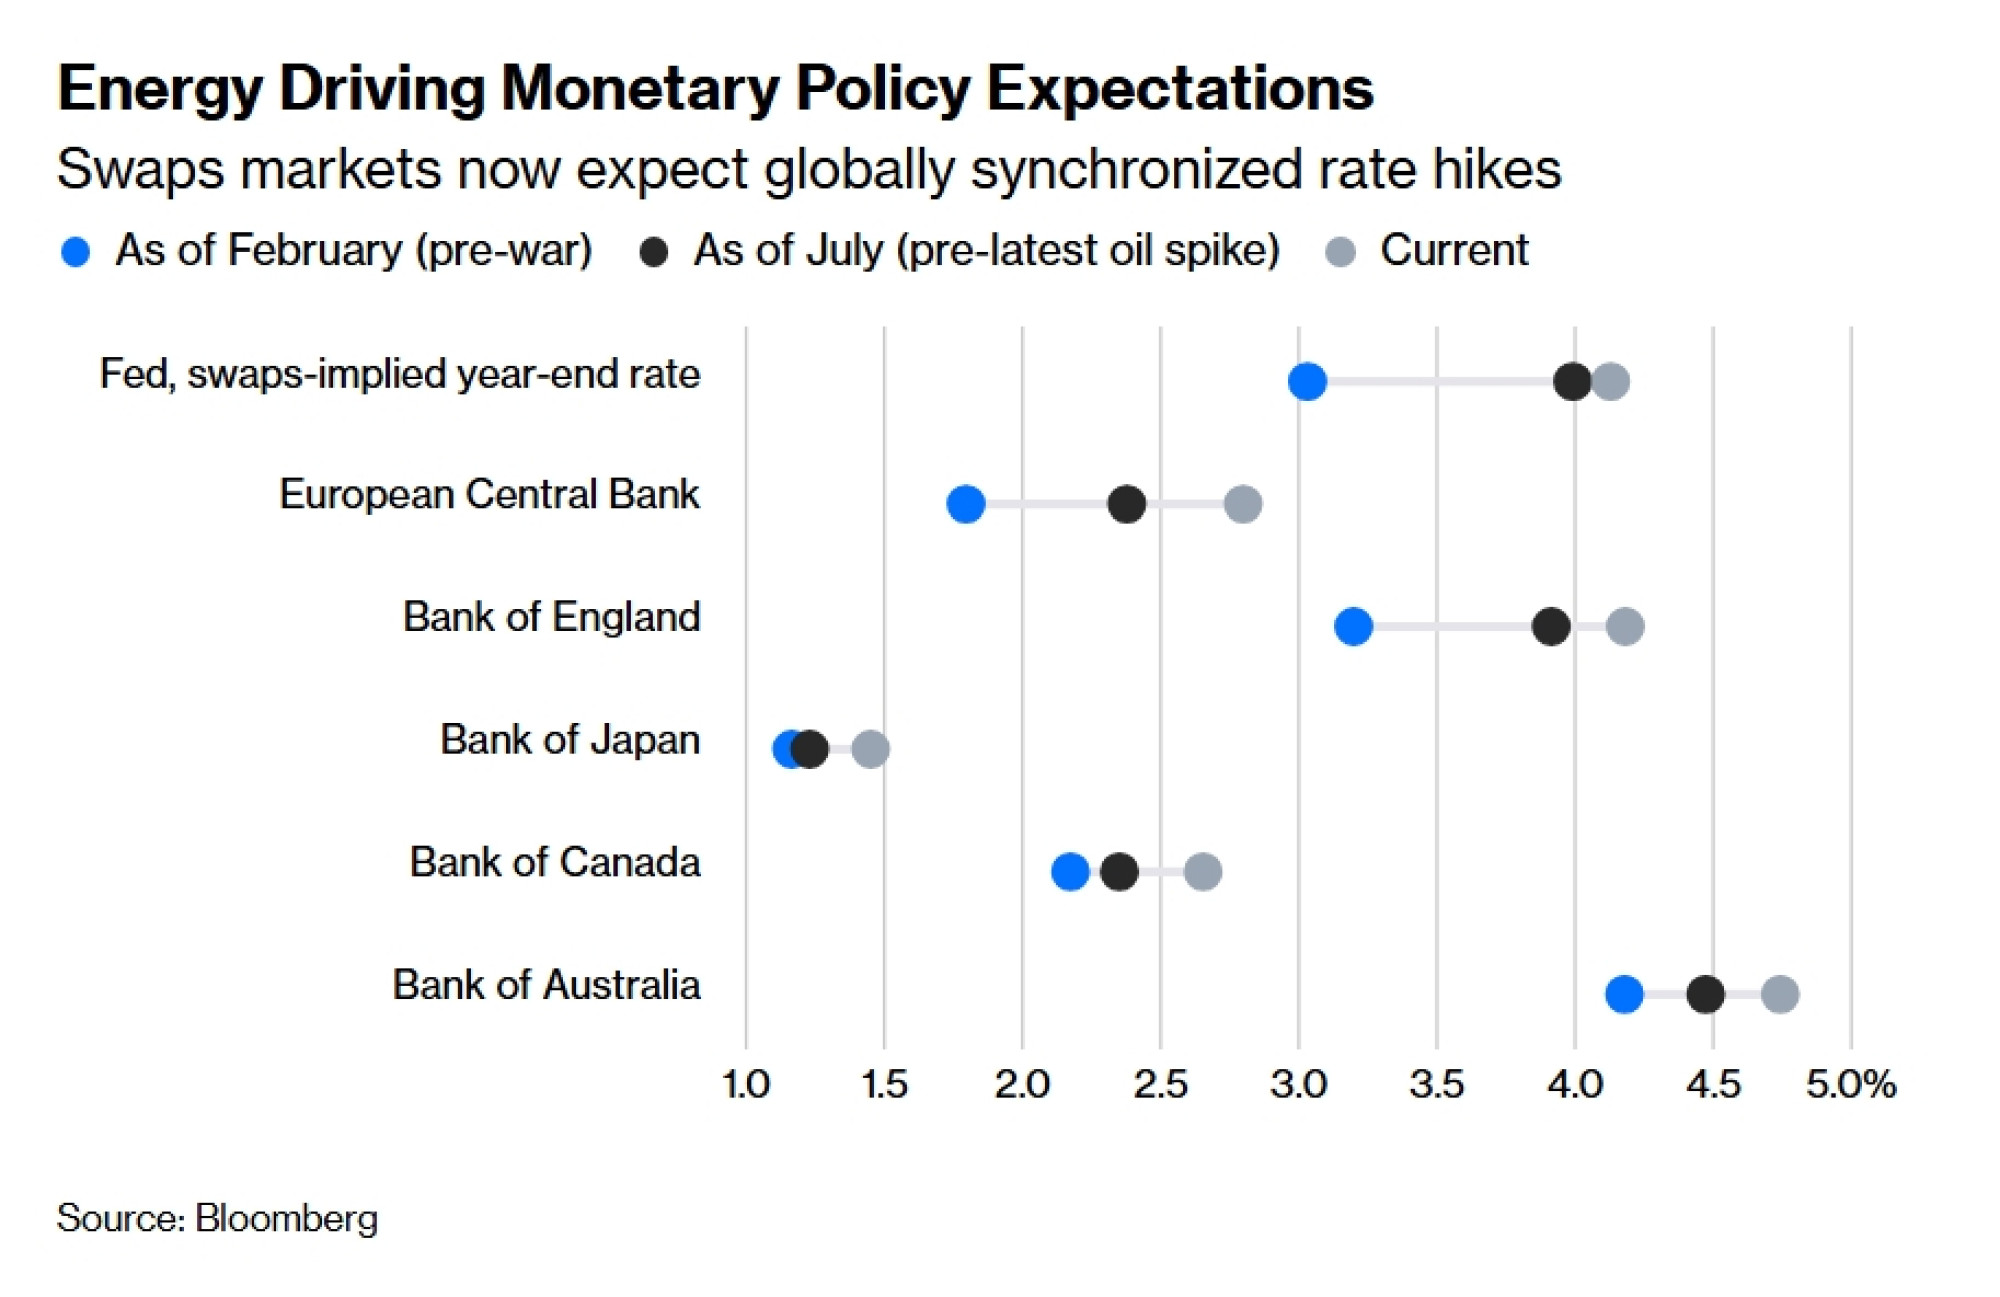
Neke od tih banaka možda bi i bez toga podigle stope, ali energetski je šok dao poticaj za djelovanje sada, na globalno sinkroniziran način. Povećanje kamatnih stopa postalo je sve neizbježnije kako su terminski ugovori na sirovu naftu WTI ponovno dosegnuli oko 100 dolara po barelu, cijene benzina u SAD-u skočile na najvišu razinu od svibnja, a dizel – pokretač koji napaja sve, od proizvodnje električne energije i grijanja domova do kamiona, traktora i lokomotiva – porastao iznad šest dolara po galonu prvi put u povijesti.
Što se onda dogodilo s doktrinom zanemarivanja šokova?
Argument je u prošlosti bio da poremećaji u ponudi teže stvaranju jednokratnih skokova cijena koji naknadno ustupaju mjesto povratku na prosjek. Vojni sukob koji podiže cijenu nafte, epidemija ptičje gripe koja šalje cijene jaja u nebo, mraz koji uništi dio žetve kave – skokovi cijena sirovina koje uzrokuju na putu prema gore često su praćeni jednako velikim padovima. Oni djeluju kao jednokratni porez za kućanstva i potiču manju potrošnju na druge proizvode, čime u konačnici smanjuju inflaciju u drugim dijelovima potrošačke košarice. Cjenovni šokovi mogu biti bolni za poduzeća i kućanstva, ali se njihovi problemi često očituju kroz sporiji rast, a ne kroz trajnu inflaciju.
Fed je pod Alanom Greenspanom smanjio kamatne stope početkom 1990-ih kada je Zaljevski rat poslao cijene nafte i ukupnu inflaciju u nebo. Njegov je potez dobio potvrdu kada se pokazalo da je inflacija bila kratkog vijeka, a gospodarstvo oslabilo. Isto se potvrdilo i kada je bivši predsjednik Feda Ben Bernanke zadržao stope stabilnima 2011. godine kada je nafta naglo skočila usred Arapskog proljeća.
I sam sam još prošle godine tvrdio da je konsenzus o zanemarivanju šokova bio snažan i primjenjiv kao i uvijek pri kraju ranije 12-dnevne američko-izraelske vojne kampanje protiv Irana. Hormuški tjesnac, ključni pomorski prolaz za globalne naftne derivate, ostao je otvoren, WTI je dosegnuo vrhunac na oko 75 dolara po barelu, a inflacija je bila tek blago povišena. No u međuvremenu sam promijenio mišljenje. Više nisam siguran da se možemo osloniti na povjerenje javnosti u obuzdavanje inflacije, iako iznimno nesavršena istraživanja inflacijskih očekivanja kućanstava danas nisu ništa gora nego što su bila tada.
Kao prvo, ovo nije izolirani šok. Tijekom Zaljevskog rata nafta je naglo skočila samo jednom oko početka sukoba u kolovozu 1990., a inflacija se smirila nekoliko mjeseci kasnije jer su Saudijska Arabija i drugi povećali proizvodnju kako bi nadoknadili izgubljenu iračku i kuvajtsku ponudu. Kriza u Libiji iz ere Arapskog proljeća 2011. bila je jednako kratkotrajna. Današnja su kućanstva, nasuprot tome, doživjela poremećaje u opskrbnim lancima zbog bolesti covid-19; rusku invaziju na Ukrajinu; skok mnogih cijena povezanih s računalima uzrokovan umjetnom inteligencijom; godinu i pol neprekidnih uspona i padova u carinskim stopama u SAD-u; vojnu kampanju protiv Irana 2025. – a sada i verziju iz 2026. koja je zatvorila tjesnac i potrajala pola godine. Posljednja tri događaja bila su izričiti politički izbori Bijele kuće i malo je razloga za vjerovanje da će se Trump uskoro prestati igrati sa šibicama. Sve je to puno teže zanemariti.
Kao drugo, razdoblja između šokova također su donijela povišenu inflaciju. U SAD-u i u svijetu inflacija je dosljedno iznad normale već pet i pol godina. To je i više nego dovoljno vremena da javnost izgubi povjerenje u predanost središnjih banaka svojim ciljevima.
U 2023. i 2024. mogli smo barem naći utjehu u činjenici da je putanja globalne inflacije uglavnom išla prema smirivanju. Kada je taj napredak počeo zastajati, postojao je razuman razlog za strpljenje. No u 2026. više nema opravdanja za pasivan pristup fenomenu koji je s nama već predugo. Ono što smo činili ne funkcionira i ljudi počinju zaboravljati kako je to živjeti u gospodarstvu sa stabilnim cijenama.
Kada se Trump prošle godine vratio na predsjedničku dužnost, priča o globalnoj dezinflaciji i dalje je bila općenito ohrabrujuća, ali i dokazivo krhka. Da smo izbjegli pogrešne poteze u politici, postojala je realna šansa da bi se inflacija vratila na nešto nalik staroj normali. Nažalost, Bijela kuća pokazala je zanemarivanje prema našoj jedinstveno krhkoj inflacijskoj psihologiji. Najveći rizik danas nije nehotično izazivanje gospodarskog usporavanja preuranjenim monetarnim zatezanjem; već je u odgađanju akcije na temelju stare doktrine koja nikada nije predvidjela eru Donalda Trumpa.