



text size
Sviđalo nam se to ili ne, svi se kladimo na to da će umjetna inteligencija preuzeti sve važniju ulogu u gospodarstvu. U posljednjih 40 godina SAD je postao zemlja ulagača u dionice, a Amerikancima je to u cjelini donijelo veliko bogatstvo. Sada burze snažno rastu na očekivanjima da će AI povećati produktivnost. Ako se ta očekivanja ne ostvare, mogli bismo na teži način naučiti što znači ozbiljan rizik od malo vjerojatnog, ali vrlo štetnog događaja.
Više od 60 posto Amerikanaca posjeduje dionice. Za većinu pripadnika srednje klase i građana s nižim primanjima riječ je o ulaganjima kroz mirovinske planove na radnom mjestu, koji su se snažno proširili od 1980-ih. Godine 1989. dionice je posjedovalo tek oko 30 posto Amerikanaca.
Od 2007. poslodavci su počeli automatski uključivati zaposlenike u mirovinske planove povezane s tržištem kapitala, često kroz fondove s ciljanim datumom umirovljenja. Takvi fondovi kod mlađih zaposlenika gotovo cijeli portfelj ulažu u dionice, a kako se približava mirovina, postupno povećavaju udio obveznica. Do odlaska u mirovinu udio dionica u portfelju obično se smanji na oko 50 posto.
Čitaj više
SoftBank traži više od 11 milijardi dolara u junk obveznicama za financiranje OpenAI-a
Ako SoftBank proda oko 11 milijardi dolara duga, to bi bila jedna od najvećih prodaja junk obveznica ikada od strane jedne tvrtke, isključujući burze problematičnog duga.
prije 18 sati
Glavni šef Nvidije tvrdi da postoji '0 posto šanse' da će svijet nestati 2030. godine
Direktor Nvidije Jensen Huang odbacio je tvrdnje o opasnosti umjetne inteligencije za opstanak čovječanstva, poručivši da razvitak tehnologije treba nastaviti uz odgovorno upravljanje sigurnošću.
19.09.2026
Kralj Charles ima savršene 'AI policajce' za Anthropic i OpenAI
Dok vodeći tehnološki divovi javno traže stroži nadzor nad opasnim AI modelima, rješenje za neovisno testiranje možda već postoji u britanskom AI institutu, pod uvjetom da mu se daju prave ovlasti.
18.09.2026
Kako egzistencijalni strahovi oblikuju raspravu o umjetnoj inteligenciji
Neki stručnjaci brinu da žestoka retorika otežava pozivanje tvrtki na odgovornost te unazaduje pokušaje rješavanja utjecaja na okoliš i gubitka radnih mjesta.
prije 21 sat
Na taj način ulaže oko 84 posto sudionika Vanguardovih mirovinskih planova s definiranim doprinosima. Ti planovi obuhvaćaju otprilike polovinu svih američkih zaposlenika koji imaju takvu vrstu mirovinskog osiguranja.
Ti su se mirovinski računi na mnogo načina pokazali velikim uspjehom, ponajprije zato što su postali popularni neposredno prije početka jednog od najboljih razdoblja za američke dionice u povijesti. Danas je oko 20 posto Amerikanaca milijunaša, barem na papiru.
No dionice su i dalje rizična imovina, čak i kada je riječ o dobro diverzificiranim indeksnim fondovima. Takvi su fondovi manje rizični od ulaganja u pojedinačne dionice ili, primjerice, sportskog klađenja. No sama činjenica da ulaganje u njih može donijeti prinos pokazuje da određeni rizik postoji. Cijene dionica u pravilu rastu zajedno s gospodarstvom, pa je ulaganje u njih zapravo oklada na budućnost američkog gospodarstva, kojim sve više dominira tehnološki sektor.
Ipak, ni gospodarstvo koje raste nije imuno na medvjeđa tržišta, odnosno razdoblja snažnijeg i dugotrajnijeg pada cijena dionica. Pitanje je kako će promjene u strukturi vlasništva nad dionicama utjecati na to kako će takvi padovi ubuduće izgledati.
SAD danas ima veliku skupinu ulagača koji drže znatne iznose u dionicama bez obzira na kretanja na tržištu, a svakog mjeseca dodatno ulažu kroz redovite uplate u svoje mirovinske planove. Njihov udio na tržištu pritom postaje sve veći. U prvom tromjesečju 2026. u individualnim mirovinskim računima (IRA) i mirovinskim planovima s definiranim doprinosima bilo je uloženo oko 32 bilijuna dolara.
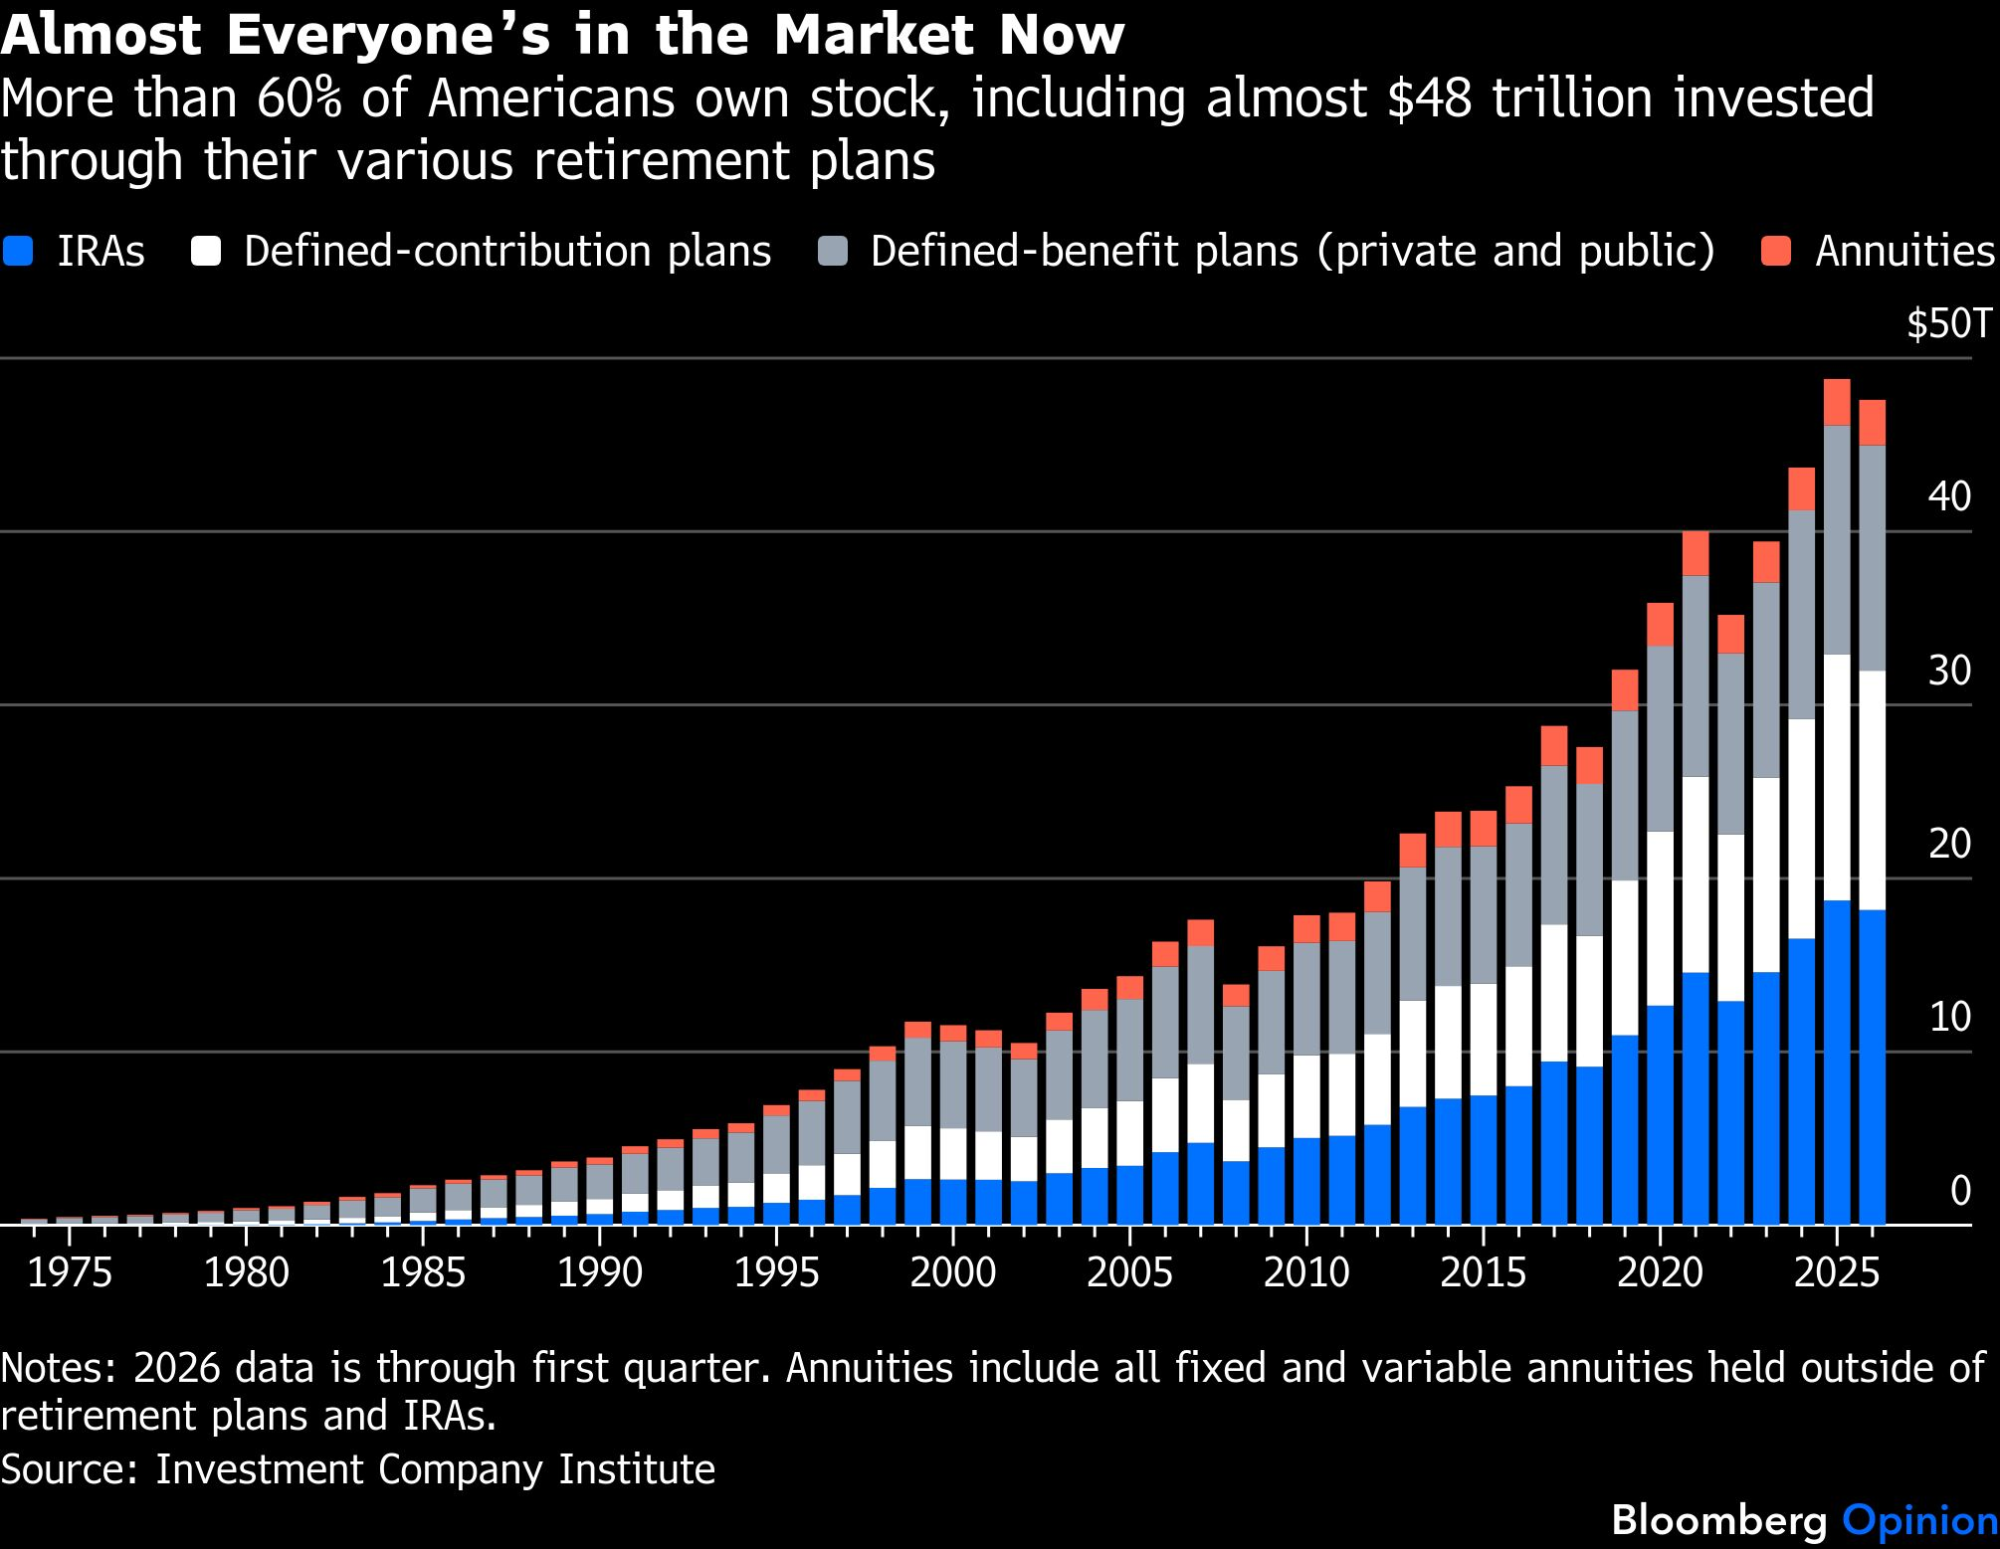 Više od 60 posto Amerikanaca posjeduje dionice, a gotovo 48 bilijuna dolara uloženo je kroz različite mirovinske planove | Bloomberg
Prosječan udio dionica u Vanguardovim mirovinskim planovima s definiranim doprinosima 2025. iznosio je 75 posto. Dio tog novca vjerojatno je uložen u strane dionice, iako Amerikanci uglavnom preferiraju domaće tržište. Stoga se može pretpostaviti da ulagači kroz mirovinske planove drže otprilike trećinu američkog tržišta dionica, vrijednog 75 bilijuna dolara.
Ako zažive i Trumpovi investicijski računi, broj pasivnih dugoročnih ulagača u dionice mogao bi dodatno rasti. A to mijenja dinamiku tržišta.
Na tržištu i dalje ima dovoljno aktivnih ulagača koji reagiraju na nove informacije, ugrađuju ih u cijene i tako pridonose njegovoj učinkovitosti. No novac iz mirovinskih planova često završava u pasivnim fondovima, što može povećati volatilnost i koncentraciju na tržištu dionica. To bi mogao biti jedan od razloga za tako snažan rast tehnoloških dionica.
Istodobno, ulagači koji štede za mirovinu žele ograničiti rizik. Tijekom medvjeđeg tržišta ulagači obično prodaju dionice ili ih barem prestanu kupovati, čime dodatno pojačavaju pad cijena. Štediše koje ulažu za mirovinu ponašaju se pasivnije i nastavljaju redovito ulagati, pa tako mogu donekle ograničiti koliko će cijene dionica pasti.
To ipak ne znači da uklanjaju tržišni rizik. I dalje postoji dovoljno aktivnih ulagača, kao i onih koji se brzo povuku kada zavlada strah, da tržište može pasti 30 ili 40 posto. No snažan rast ulaganja kroz mirovinske planove nakon velike financijske krize 2008. promijenio je strukturu vlasništva nad američkim dionicama, a kako će se ta nova tržišna dinamika ponašati u ozbiljnoj krizi tek treba vidjeti.
Tu djeluju dvije sile koje nisu izravno suprotstavljene, ali među njima postoji određena napetost. S jedne strane, rast broja ulagača koji ulažu za mirovinu znači da sve više Amerikanaca posredno posjeduje dio gospodarstva. To im donosi veće bogatstvo, ali i veću financijsku stabilnost jer su njihova ulaganja raznovrsnija nego u vrijeme kada se imovina uglavnom svodila na vlastiti dom ili državne obveznice.
S druge strane, sve veći broj takvih ulagača povećava i sistemski rizik. Ako tržište dionica snažno padne, nastaje širok udar na bogatstvo koji pogađa više od 60 posto američkih kućanstava. Ako se tržišta ne oporave, dio ljudi mogao bi u mirovinu otići sa znatno manje novca nego što je očekivao.
Pad vrijednosti dionica pritom može utjecati na potrošnju i mnogo prije odlaska u mirovinu. Zbog takozvanog učinka bogatstva ljudi se osjećaju siromašnije kada vrijednost njihove imovine pada, pa su skloniji manje trošiti. To bi moglo dodatno oslabiti potražnju i produbiti moguću recesiju.
Tu su i posljedice za ekonomsku politiku. Budući da je toliko njihovih birača izloženo kretanjima na burzi, političari i drugi kreatori politika imaju snažan poticaj učiniti sve što mogu kako bi poduprli tržište. Održavanje visokih cijena imovine traži niže kamatne stope čak i kada je tržište već snažno. Zato sam skeptična prema mogućnosti da će doći do ozbiljnijeg usporavanja razvoja umjetne inteligencije ili ograničavanja napretka najnaprednijih AI modela.
Pasivni i strpljivi ulagači koji štede za mirovinu produbljuju financijska tržišta, povećavaju bogatstvo i možda čak smanjuju sklonost tržišta korekcijama. No istodobno povećavaju izloženost cijelog gospodarstva rizicima na tržištu dionica i stvaraju poticaj vlastima da donose odluke koje gospodarstvo mogu učiniti rizičnijim. Kada se dogode veliki poremećaji, posljedice zato mogu biti još ozbiljnije.