



text size
Početkom 2026. godine prinos na desetogodišnje američke obveznice iznosio je 4,19 posto. Na kraju trgovanja 28. rujna dosegnuo je 5,24 posto, što je najviše od 2007. godine, uoči svjetske financijske krize. Prinos na tridesetogodišnje obveznice istodobno je porastao na 5,56 posto.
Za onoga tko obveznice kupuje danas, viši prinos može biti privlačan, no za dosadašnje vlasnike on znači pad tržišne vrijednosti obveznica koje već posjeduju, dok za državu i tvrtke donosi skuplje novo zaduživanje.
Ranije kupljene obveznice nose nižu kamatu, pa im cijena pada kako bi novom kupcu donijele prinos usporediv s novim izdanjima. Što je rok dospijeća duži, to je cijena obveznice obično osjetljivija na promjenu prinosa. Pritom gubitak ostvaruje investitor koji je proda po nižoj cijeni prije dospijeća.
Čitaj više
Viši prinosi na obveznice bude sumnje u rast europskih dionica
Rast prinosa na obveznice povećava pritisak na europska tržišta, dok ulagače sve više zabrinjavaju inflacijski i fiskalni rizici.
28.09.2026
Tržište obveznica u fokusu - rast prinosa otvara nove prilike za ulagače
Prinosi na američke i njemačke državne obveznice dosegnuli su najviše razine u posljednjih nekoliko godina.
26.09.2026
Daruj krv, kupi obveznice: Države postaju sve kreativnije u potrazi za novcem
Suočene s teškim teretom duga, vlade diljem svijeta pronalaze kreativne načine za posuđivanje novca.
26.09.2026
Prinos na 10-godišnje američke obveznice najviši od 2007. godine
Najnoviji val rasta uslijedio je nakon poskupljenja nafte u svijetu, uz sve veće rizike za opskrbu s Bliskog istoka.
15.09.2026
Međutim, rast prinosa ne pogađa samo one koji kupuju ili prodaju obveznice. Prinos na desetogodišnji američki dug utječe i na cijenu drugih zajmova. Ako država za pozajmljeni novac plaća više od pet posto, tvrtke u pravilu moraju ponuditi još više kako bi privukle ulagače. Viši prinosi na obveznice ujedno čine dionice manje privlačnima, pa se otvara pitanje mogu li profiti kompanija rasti dovoljno brzo da opravdaju sadašnje cijene svojih dionica.
Zašto prinosi rastu baš sada
Najnoviji val prodaje obveznica povezan je sa skupljom naftom i promjenom očekivanja o daljnjem kretanju kamatnih stopa u SAD-u. Rast cijene nafte povećava rizik od dugotrajnije inflacije, što smanjuje prostor središnjim bankama za ublažavanje monetarne politike. Fed je 16. rujna podigao referentnu kamatnu stopu za četvrtinu postotnog boda, na raspon od 3,75 do četiri posto. Njihovo je obrazloženje podržano dvjema činjenicama koje tržište obveznica teško može zanemariti: američko gospodarstvo i dalje solidno raste, dok inflacija ostaje povišena.
Promjena očekivanja bila je velika. Ulagači su na početku godine računali na smanjenje kamatnih stopa, a sada razmatraju koliko bi dodatnih povećanja moglo uslijediti. Ako očekuju da će kamatne stope ostati visoke, obveznice kupljene po ranijim cijenama postaju manje privlačne: njihova cijena pada, a prinos raste. Trgovci su 23. rujna u cijene uračunavali još četiri povećanja kamatnih stopa Feda u sljedećih 12 mjeseci, pisao je nedavno Bloomberg.
"Tržišta uračunavaju višu putanju kratkoročnih kamatnih stopa u SAD-u, ali i diljem svijeta", rekla je početkom mjeseca za Bloomberg TV Idana Appio, menadžerica portfelja u First Eagle Investmentsu.
Ipak, nafta i Fed objašnjavaju samo dio razloga za rast prinosa, prije svega ovo posljednje ubrzanje. Prinosi su rasli i prije toga.
George Cole, šef strategije za europske kamatne stope u Goldman Sachsu, skreće pozornost na to da je rast prinosa tijekom prethodnih mjeseci bio relativno postupan i da ga nije pratila osobito velika volatilnost cijena. Njegovo je tumačenje da tržište ne reagira samo na prolaznu nervozu, nego i na trajniju promjenu odnosa između onih koji traže novac i onih koji su ga spremni pozajmiti.
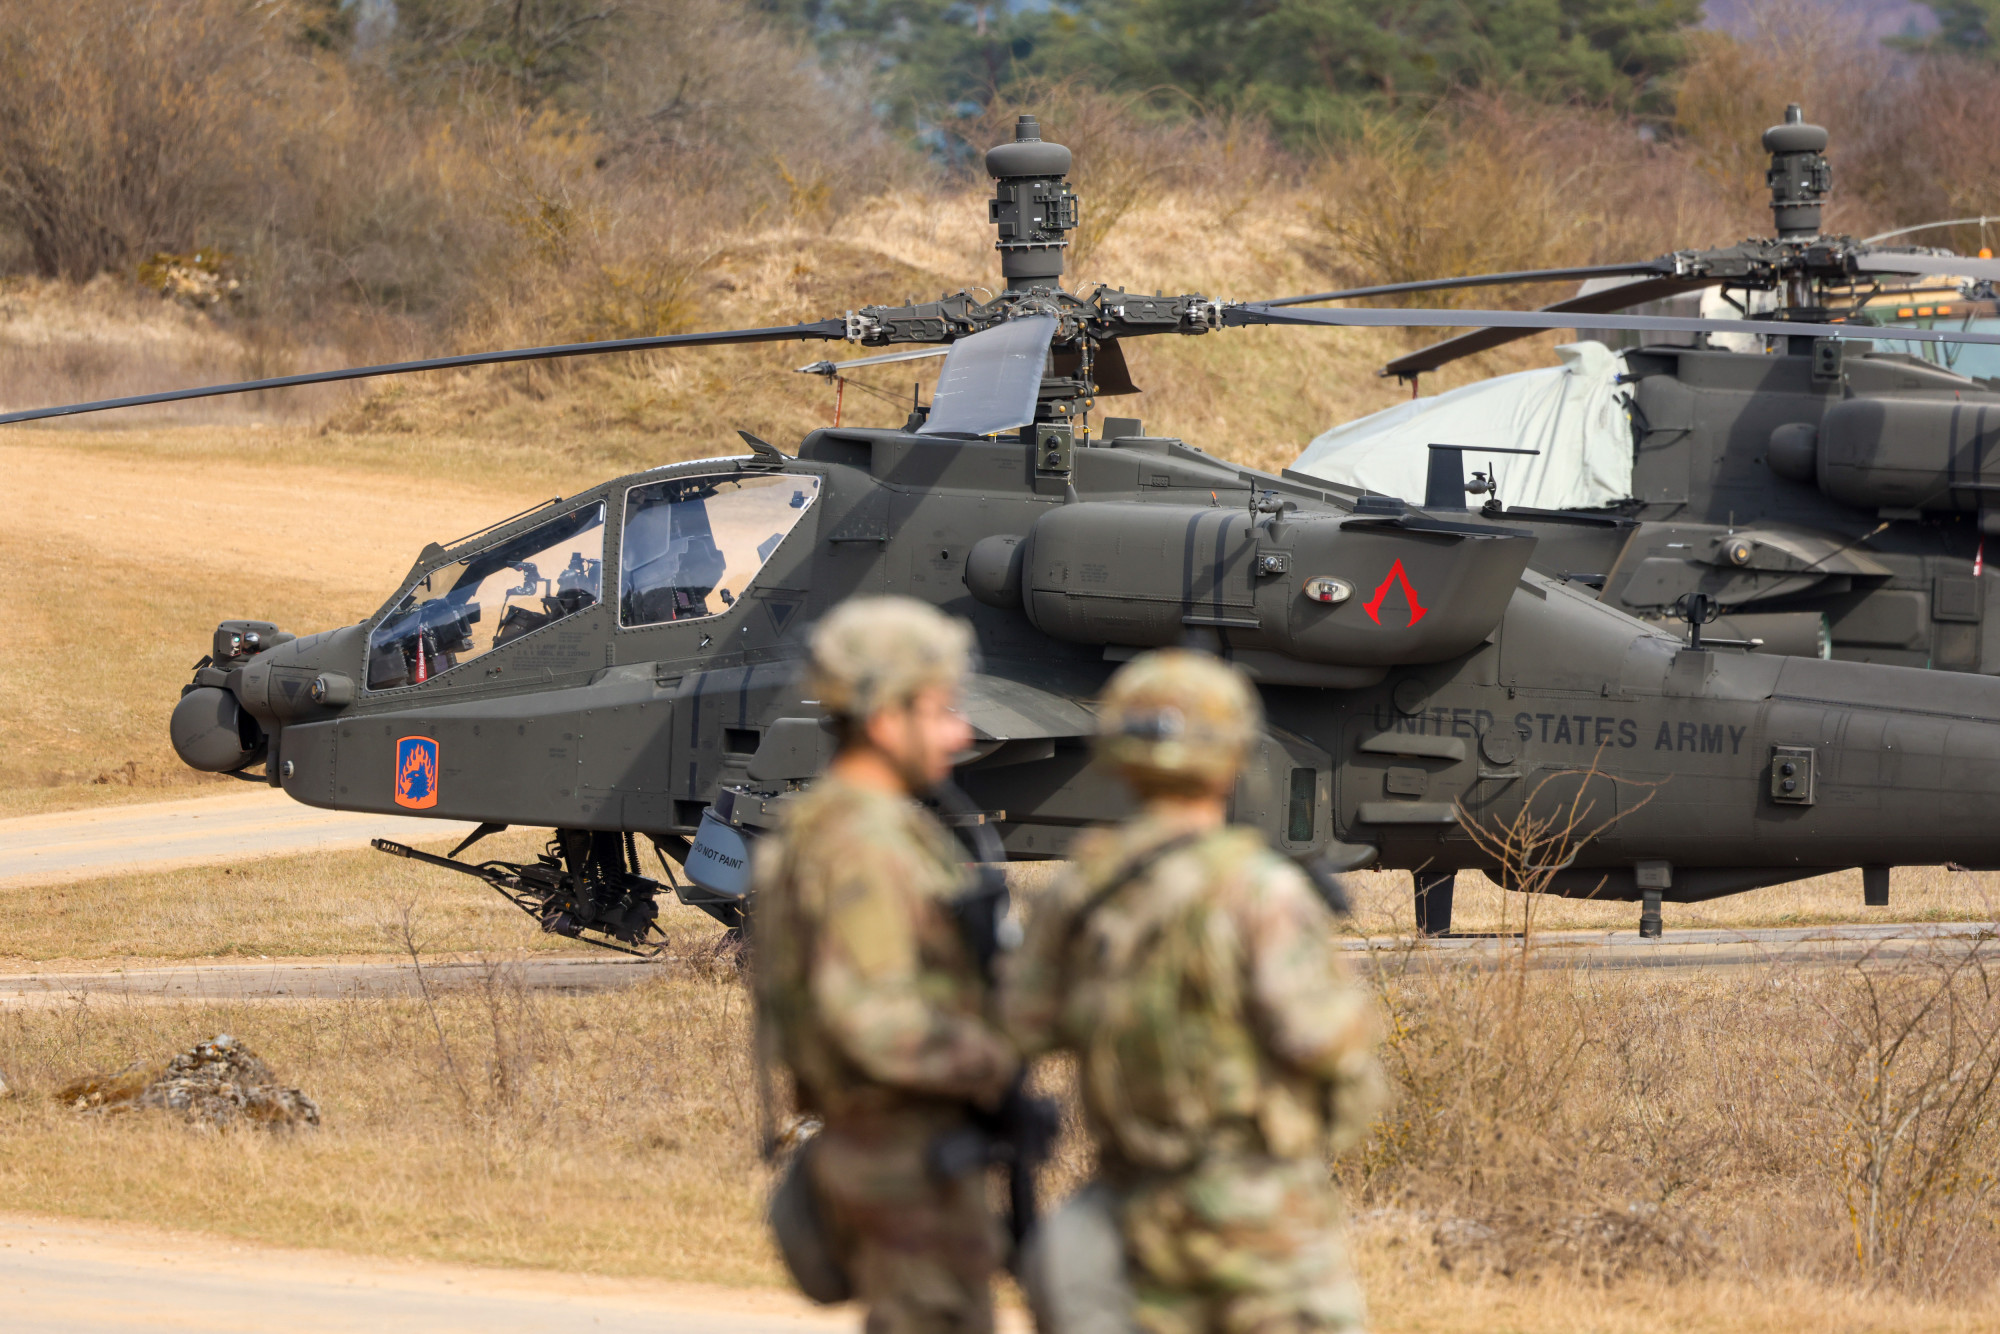
Države izdaju velike količine obveznica kako bi financirale proračunske deficite, vraćale dug koji dospijeva i platile nove rashode. Obrana je, primjerice, sve veća stavka u mnogim proračunima, a podsjetimo da su Srbija i Mađarska 2024. godine imale najveću vojnu potrošnju u regiji. EU je, također, 2025. ušla u novu, ambicioznu eru ulaganja u ovaj sektor.
 Bloomberg
Istodobno, kompanije ulažu goleme iznose u podatkovne centre, čipove, energetsku infrastrukturu i druge projekte povezane s umjetnom inteligencijom (AI). Dio tih ulaganja financira se zaduživanjem. Države i kompanije se, stoga, u većoj mjeri natječu za kapital istih investitora. Ako ponuda novih obveznica raste brže od spremnosti kupaca da ih preuzmu po starim cijenama – onda prinos mora porasti.
Uz to, na naplatu dolazi raniji trošak. Dug izdan dok su kamate bile niske ne ostaje trajno jeftin, jer kada dospije, država ga često refinancira po trenutnim uvjetima. Veći rashodi za kamate tada opterećuju proračun koji već ima deficit. Iako to samo po sebi ne znači da je otplata duga sporna, investitori ipak pažljivije procjenjuju koliko će novih obveznica država morati izdati u narednim godinama i koliko su spremni na rizik.
Valja istaknuti i da nisu svi prinosi podjednako osjetljivi na ista zbivanja. Dvogodišnje obveznice, primjerice, snažno reagiraju na očekivanja o potezima središnjih banaka u bliskoj budućnosti, dok je kod desetogodišnjih i tridesetogodišnjih obveznica računica složenija: kupac procjenjuje buduću inflaciju i kamate, tražeći i naknadu za potencijalnu neizvjesnost.
Kada istodobno rastu prinosi i na kratkoročne i na dugoročne obveznice, ulagače ne brine samo sljedeća odluka Feda. Oni računaju i na to da bi inflacija i troškovi zaduživanja mogli duže ostati visoki.
 Bloomberg
Globalni rast pokreću različiti čimbenici
Osim u SAD-u, rastu i prinosi na obveznice Velike Britanije, Njemačke i Japana. U Japanu je prinos na desetogodišnje obveznice 24. rujna porastao za 10 baznih bodova, na 3,075 posto, što je najviše još od davne 1996. godine.
Japanski investitori vratili su se na tržište nakon blagdana Srebrni tjedan, tijekom kojih su američke obveznice znatno pojeftinile. Viši prinosi u SAD-u učinili su japanske vrijednosne papire manje privlačnima dijelu investitora koji ulažu na oba tržišta, pa su i njihove cijene pale. Pritom je Japanska središnja banka nedavno podigla kamatnu stopu, pa investitori ubuduće procjenjuju tempo njezina povećanja.
Ipak, rast prinosa diljem svijeta nije samo odjek poteza Feda. Uvijek je to kombinacija vanjskih utjecaja i domaćih okolnosti. U Europi, konkretno, poskupljenje nafte i plina ponovno – pred još jednu zimu – budi strah od inflacije, dok države moraju financirati velike proračunske potrebe.
Japan se, s druge strane, postupno udaljava od dugogodišnje politike izuzetno niskih kamatnih stopa. Američka rasprodaja, dakle, može pojačati pritisak na tim tržištima, ali svako od njih ima i vlastite razloge za rast prinosa.
Opet, činjenica da su tržišta povezana nije sporna. Veliki investitori uspoređuju prinose u različitim zemljama, ali računaju i na to koliko bi ih stajala zaštita od promjene tečaja. Kada američke obveznice počnu nuditi znatno više, raste pritisak i na druge države da za svoj dug ponude privlačniji prinos. Zato se promjene koje se događaju na tako velikom tržištu kao što je SAD mogu osjetiti diljem svijeta, čak i kada se domaće kamatne stope i gospodarski uvjeti razlikuju.
To ujedno objašnjava i zašto poneki sporadičan potez ministarstva financija neke zemlje teško može sam vratiti dugoročne prinose na prijašnju razinu. Američko ministarstvo financija može prilagoditi strukturu izdanja ili otkupljivati dio starijih, manje likvidnih obveznica, i takvi potezi mogu pomoći trgovanju i rasporedu ponude po dospijećima, ali svakako ne eliminiraju deficit, potrebe privatnog sektora za novcem ili inflacijsku neizvjesnost.
George Cole iz Goldman Sachsa procjenjuje da će upravo ti dublji čimbenici presudnije određivati cijenu dugoročnog zaduživanja ubuduće.
Zašto burza još uvijek odolijeva
Rast prinosa na obveznice obično stvara pritisak na dionice, ali ne mora značiti i njihov pad. Ako obveznice nude više zato što gospodarstvo raste brže od očekivanja, isti taj rast može kompanijama donijeti veće prihode i dobit. Dionice tada mogu rasti usporedno s prinosima. U prilog tome govori činjenica da su upravo zarade i velika ulaganja u umjetnu inteligenciju do sada pomagali američkoj burzi da kontinuirano raste unatoč višim kamatnim stopama.
Lisa Shalett iz Morgan Stanleya navodi i da rast Wall Streeta više ne ovisi samo o najvećim tehnološkim kompanijama. Dobitke bilježe i kompanije iz energetike, zdravstva i financija, ali i sve one koje primjenjuju umjetnu inteligenciju u poslovanju.
Tony Pasquariello iz Goldman Sachsa dodaje da su snažni profiti kompanija dosad pomagali dionicama da rastu unatoč višim prinosima na obveznice. Ako rast profita uspori, ta će podrška oslabjeti, a više kamatne stope mogle bi jače pritisnuti cijene dionica.
Pritisak se, pritom, prenosi na kompanije na dva načina.
Prvo, poskupljuju im krediti i novo zaduživanje, dok kupci mogu smanjiti potrošnju ako i sami plaćaju više za zajmove. To posebno osjećaju zadužene kompanije i one koje ovise o financijski opterećenim kućanstvima, na čiji položaj upozorava Morgan Stanley.
Drugo, obveznice postaju privlačnija alternativa dionicama. Investitori su tada spremni platiti manje za očekivanu buduću dobit kompanije, osobito ako se na veću zaradu čeka godinama. Zato cijena dionice može pasti i kada kompanija i dalje posluje dobro.
Ulaganja u umjetnu inteligenciju dobro ilustriraju ambivalentnost sadašnje situacije na tržištu. Dok izgradnja podatkovnih centara povećava prihode proizvođača čipova, opreme i energije, istovremeno povećava potražnju za kapitalom i doprinosi rastu prinosa na obveznice. U slučaju da ulaganja donesu očekivanu zaradu, kompanije lakše opravdavaju visoke cijene dionica; a ako zarada dolazi sporije, to je izazovniji scenarij, osobito uz skuplje zaduživanje.
Pouka iz prethodnih potresa
Razdoblje 2022. pokazalo je da obveznice nisu uvijek zaštita kada dionice padaju. Kako su središnje banke podizale kamatne stope kako bi obuzdale inflaciju, tako je vrijednost ranije izdatih obveznica padala zajedno s cijenama dionica. Dakle, investitor koji je računao da će mu jedan dio portfelja ublažiti gubitak drugoga, lako je mogao izgubiti na oba fronta. Premda današnji uvjeti nisu preslikana 2022., veza je jasna: uporna inflacija istovremeno podiže prinose i otežava poslovanje kompanijama.
Iste godine, Britanija je pokazala što se dogodi kada rast prinosa preraste iz promjene tržišne procjene u ozbiljan tržišni potres. Nakon naglog pada cijena dugoročnih državnih obveznica, dio mirovinskih fondova morao ih je dodatno prodavati, što je pojačavalo pritisak na cijene. Engleska središnja banka tada je privremeno intervenirala kupnjom obveznica kako bi zaustavila taj krug i zaštitila funkcioniranje tržišta.
Ni usporedbu s 2007. godinom ne treba po defaultu čitati kao projekciju nove financijske krize, ali može dobro opisati koliko je visok sadašnji prinos na američku desetogodišnju obveznicu u odnosu na posljednjih gotovo dvadeset godina. Hoće li više kamatne stope usporiti gospodarstvo toliko da izazovu recesiju, još je rano reći. Za sada tržište samo pokušava procijeniti koliko dugo američko gospodarstvo može rasti uz ovako visoku cijenu zaduživanja.
Naredni podaci o inflaciji i zaposlenosti u SAD-u pokazat će ima li Fed razloga za daljnje podizanje kamatnih stopa. Jednako je važno hoće li se cijene energenata smiriti i hoće li investitori nastaviti prihvaćati velike količine novog državnog i korporativnog duga, a da pritom ne zahtijevaju još veći prinos. Na burzi će presudni biti poslovni rezultati: dok dobit raste dovoljno brzo, dionice imaju oslonac unatoč skupom novcu. No ako rast dobiti oslabi, investitorima će biti teže opravdati visoke cijene dionica kada na američkim državnim obveznicama mogu ostvariti prinos veći od pet posto.