

text size
Ulagači sve više gledaju prema istoku u potrazi za najboljim prilikama na europskim tržištima državnih obveznica.
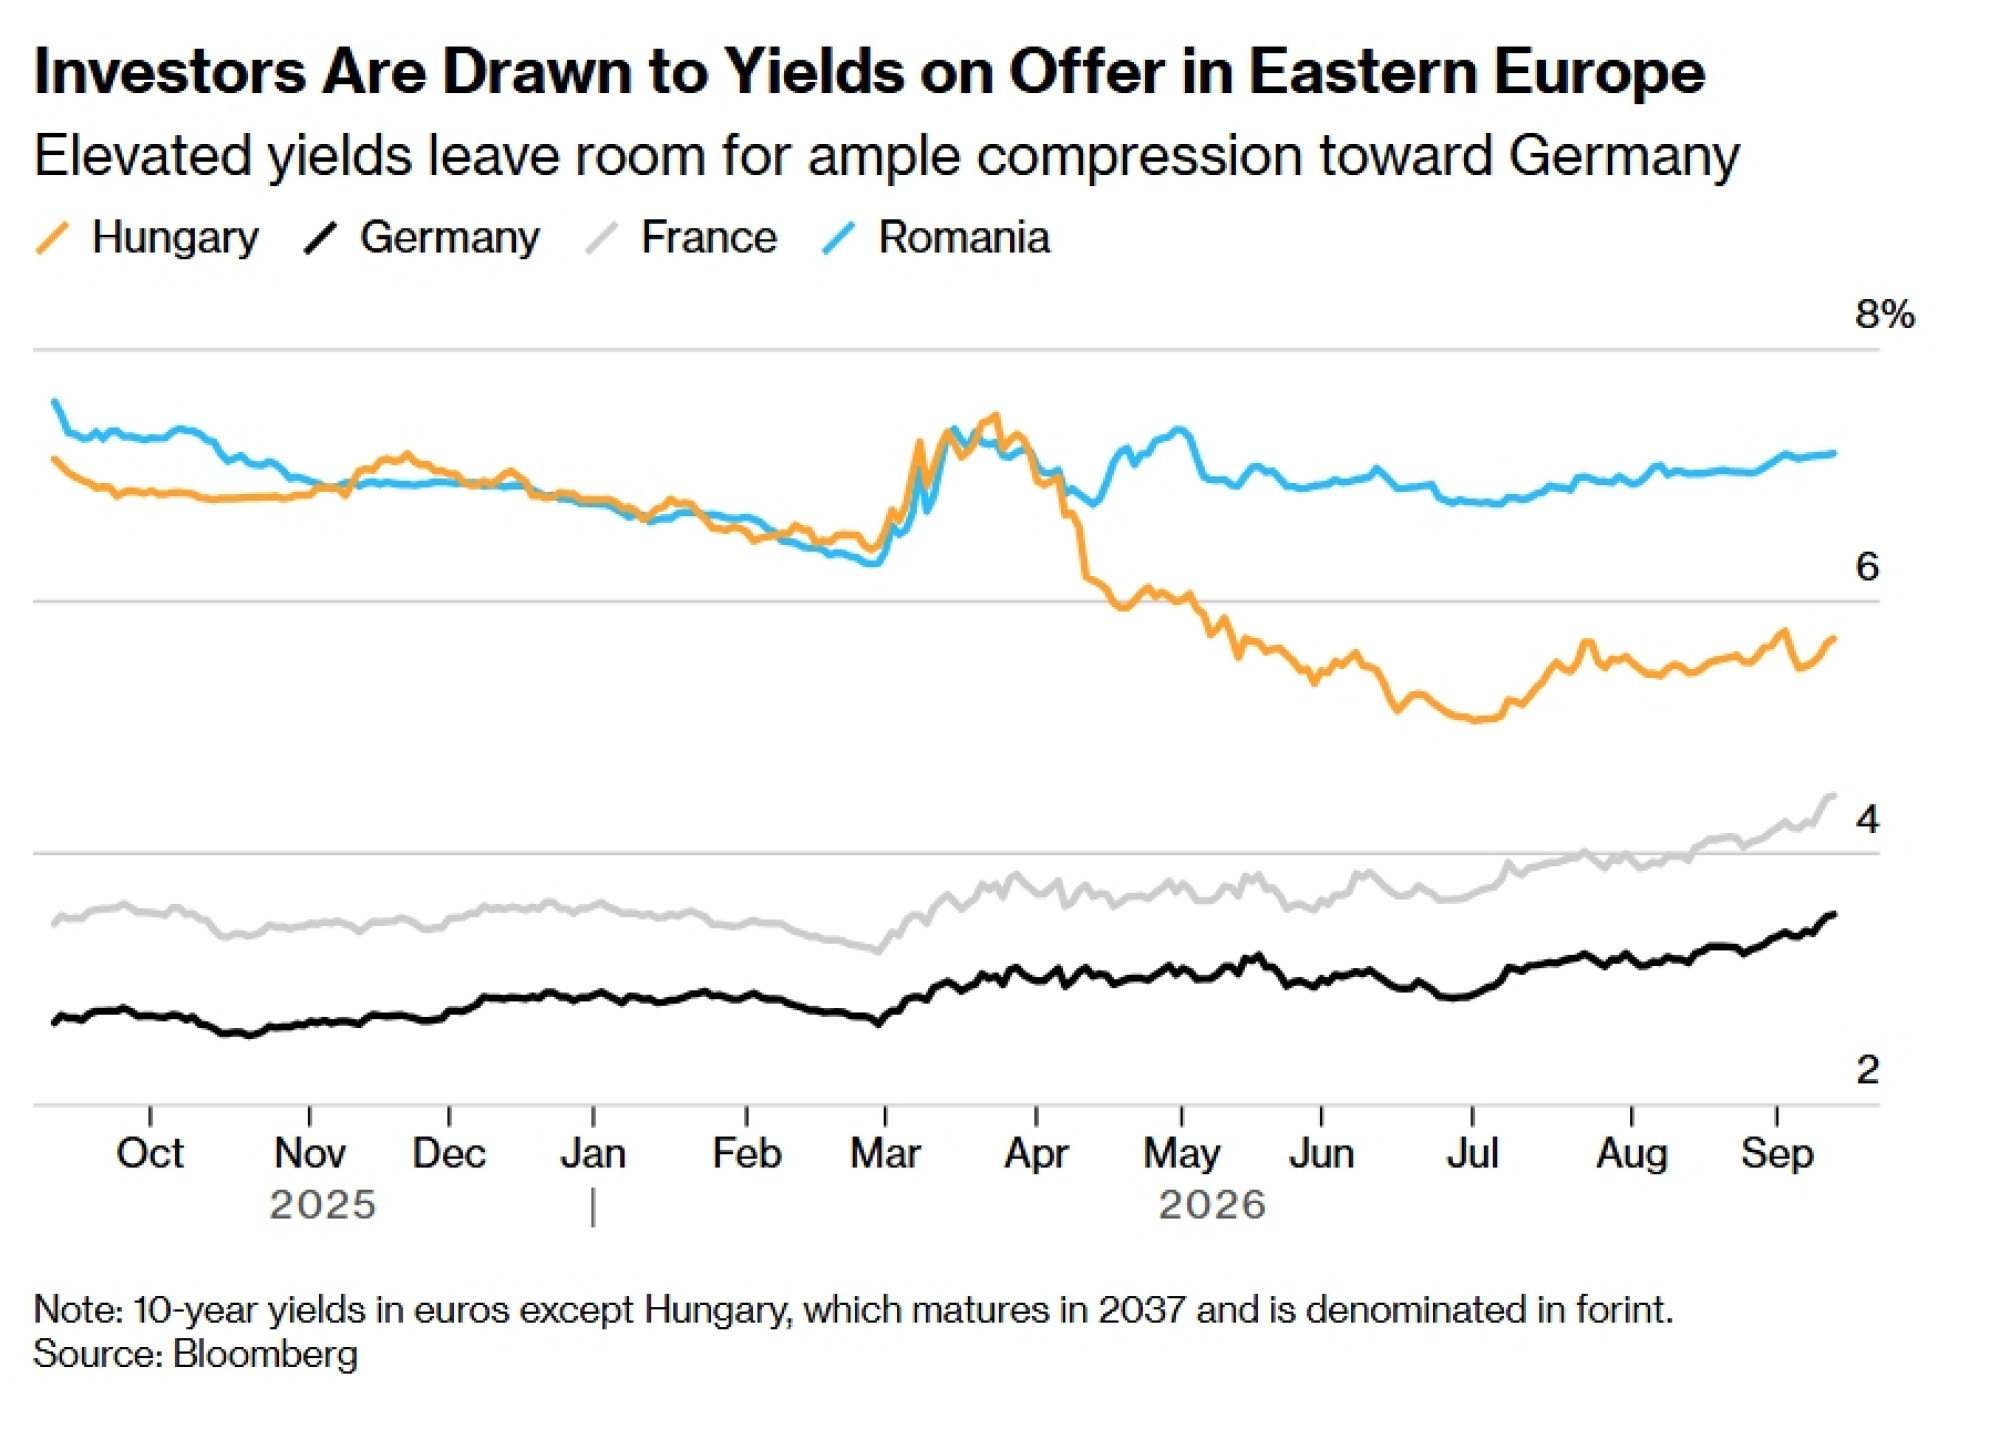
Bugarska, Mađarska i Litva među glavnim su favoritima zahvaljujući poboljšanju gospodarskih i fiskalnih prilika, kao i ponuđenim prinosima – što je kombinacija koju je sve teže pronaći među njihovim zapadnim susjedima. Političke promjene i sve veće prihvaćanje eura, koje dolazi sa strogim gospodarskim zahtjevima Bruxellesa, dodatno jačaju privlačnost za ulaganja.
Čitaj više
Reforma tržišta EU-a vjerojatno će biti ublažena, kaže povjerenica
Europska komisija predviđa ublažavanje opsežnog plana za reformu i centralizaciju nadzora financijskih tržišta nakon što su zastupnici Europskog parlamenta podnijeli velik broj amandmana, a pojedine države članice izrazile otpor prema prijenosu ovlasti na razinu Unije.
14.09.2026
"Nade više nema": Zašto Europa i dalje gubi tvrtke za nekretnine
Zbog dugotrajno niskih cijena dionica i visokih troškova financiranja, europske tvrtke za nekretnine sve češće napuštaju javna tržišta te postaju mete preuzimanja većih konkurenta.
15.09.2026

Rascjepkano europsko tržište dionica konačno dobiva jedinstveni sustav podataka
Uvođenjem jedinstvenog sustava podataka o trgovanju dionicama, Europa pokušava smanjiti rascjepkanost svojih tržišta i olakšati ulagateljima uvid u stvarnu likvidnost.
14.09.2026
Rujan već pritišće europske dionice. Što ih očekuje do kraja godine?
Tijekom proteklih pet godina indeks Stoxx Europe 600 u rujnu je bilježio prosječan gubitak od 2,1 posto. Zaključno s ponedjeljkom, indeks je u tom mjesecu izgubio približno 1,8 posto svoje vrijednosti.
14.09.2026
Rastuća privlačnost zemalja srednje i istočne Europe dio je povijesnog preokreta na europskom tržištu duga koji traje već proteklo desetljeće, pri čemu se razlika između nekada problematičnih gospodarstava poput Španjolske i Portugala te navodno sigurnijih nacija poput Francuske i Njemačke postupno smanjivala.
"Jedini europski dug koji držim jest dug istočne Europe", rekao je Dickie Hodges, upravitelj fonda Nomura Global Dynamic Bond Fund vrijednog 2,5 milijardi dolara. Državne obveznice iz istočne Europe čine 15 posto njegova fonda, što je najviše u njegovoj karijeri, istaknuo je.
Potraga za privlačnim državnim dugom utoliko je važnija upravo sada jer državne obveznice diljem svijeta bilježe pad pod pritiskom tvrdoglavo visoke inflacije, poplave novih korporativnih izdanja koja se bore za novac ulagača te zabrinutosti oko proračunskih manjaka.
Hodges posebno izdvaja Bugarsku, za koju tvrdi da bi trebala imati niži prinos od njemačkih obveznica s ocjenom AAA, koje se povijesno smatraju najsigurnijom imovinom u regiji. "Iz perspektive duga, u znatno je snažnijoj poziciji od većine središnje Europe", rekao je Hodges o Bugarskoj, koja je ove godine uvela euro.
Bugarska desetogodišnja obveznica s rejtingom BBB+ prema agenciji Fitch nosi prinos od 4,40 posto, što je gotovo 90 baznih bodova više od istovrsnoga njemačkog vrijednosnog papira. Zemlja ima omjer duga i BDP-a od oko 30 posto, što je manje od polovice prosjeka Europske unije, te stabilan rast.
Nije samo Bugarska pridobila upravitelje fondova koji imaju fleksibilnost ulaganja bilo gdje u svijetu. James Ringer iz tvrtke Schroders Plc kaže da mu je Mađarska prvi izbor među svim državnim tržištima na svijetu. U tvrtki MFS Investment Management, Annalisa Piazza drži litavski dug kako bi usidrila svoj portfelj tijekom razdoblja stabilnosti i oscilacija.
"Imali smo veći udjel u nekim manjim zemljama europodručja, poput Litve", rekla je Piazza. "To se pokazalo vrlo dobrom procjenom. Dobijete određeni raspon. Za ova tržišta fundamentalna je slika razmjerno robusna. Ona trpe znatno manje kada su tržišta nestabilna."
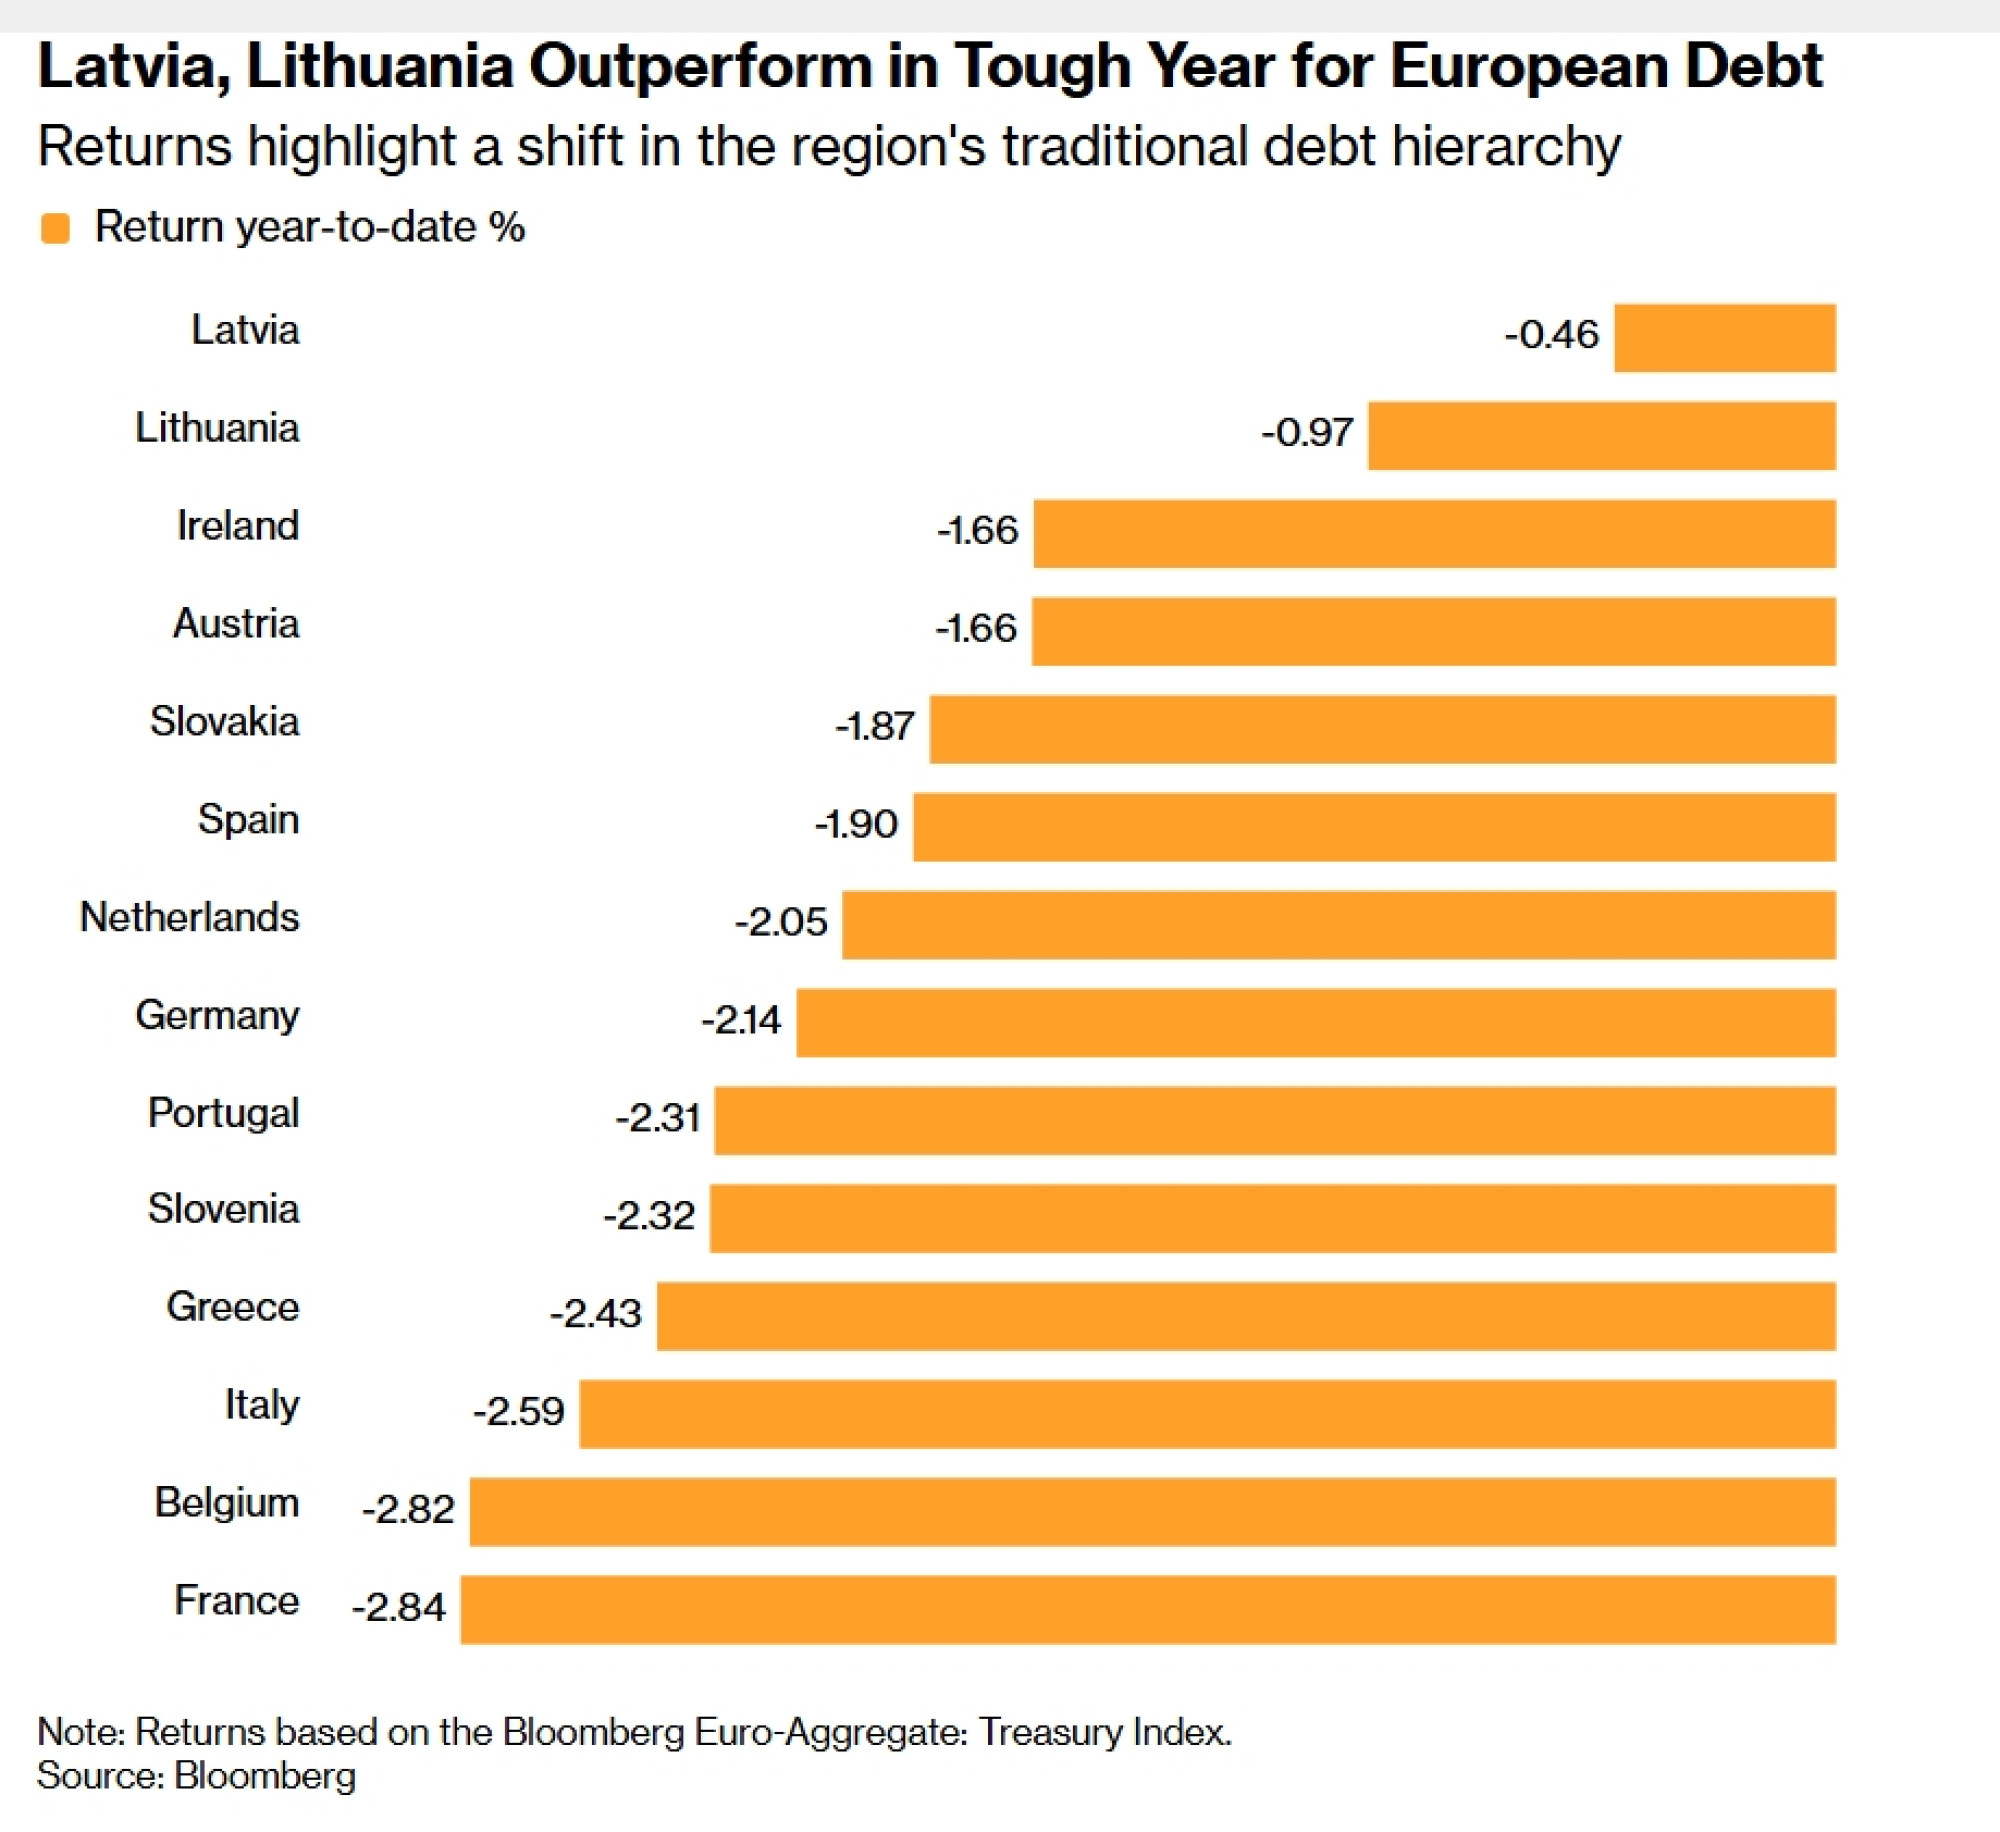
Latvija i Litva euroobveznice su s najboljim ostvarenim rezultatima ove godine, prema Bloombergovu indeksu koji prati državni dug. Francuska i Belgija na samom su začelju s gubicima od oko tri posto.
Južne nacije poput Italije i Portugala nekada su bile nepoželjne na tržištu, zamalo se urušivši pod teretom duga 2011. godine. No ulagači su nagrnuli na ta tržišta obveznica kada su se godine teške štednje isplatile, smanjivši teret duga i pokrenuvši niz povećanja kreditnog rejtinga.
To je smanjilo vrijednost tih obveznica, prisilivši ulagače da šire mrežu u potrazi za privlačnim prinosima. U Španjolskoj je, primjerice, premija prinosa na desetogodišnje obveznice u odnosu na Njemačku pala s 640 baznih bodova iz 2012. godine na samo 45 baznih bodova danas.
"I dalje smatramo da postoje dijelovi Europe gdje se konvergencija može nastaviti; Grčka je vrlo očito jedan od njih", rekao je Ringer iz Schrodersa. "No Mađarska nam svakako pruža znatno bolje prilike od mnogih raspona europskih državnih obveznica."
Mađarska je primjer nekih od glavnih aduta istočnoeuropskog duga. Travanjski izbori okončali su 16 godina nacionalističke vlasti Viktora Orbána, dovevši novu administraciju koja nastoji ispuniti kriterije za uvođenje eura do 2030. godine. U sklopu tog procesa cilj je smanjiti proračunski manjak na tri posto bruto domaćeg proizvoda do 2030., s očekivanih 7,5 posto koliko iznosi sada, dok središnja banka zauzima stroži stav prema inflaciji.
Količina mađarskih obveznica i trezorskih zapisa u vlasništvu stranih ulagača dosegnula je rekordnu razinu u srpnju, prema podacima agencije za upravljanje dugom koje je prikupio Bloomberg.
"Vidjeli smo da se potražnja uistinu razmahala, stranci neprestano traže mađarske dužničke vrijednosne papire", rekao je János Samu, zamjenik glavnog izvršnog direktora budimpeštanske brokerske kuće Concorde Securities Ltd.
Regija u cjelini dobiva na važnosti unutar EU-a, izranjajući kao motor rasta i ključni stup obrane NATO-a od neprijateljski nastrojene Rusije. "Europa koju smo poznavali kada je stvorena zajednička valuta 1990-ih vrlo malo nalikuje današnjoj", rekao je Hodges iz Nomure AM.
Putanja istočne Europe u oštroj je suprotnosti s padom nekih od najvećih gospodarstava te regije u očima ulagača u obveznice. Posebno su se ohladili prema ključnim članicama EU-a poput Francuske i Belgije, gdje se izgledi pogoršavaju nakon što uzastopne vlade nisu uspjele obuzdati javnu potrošnju ili potaknuti rast.
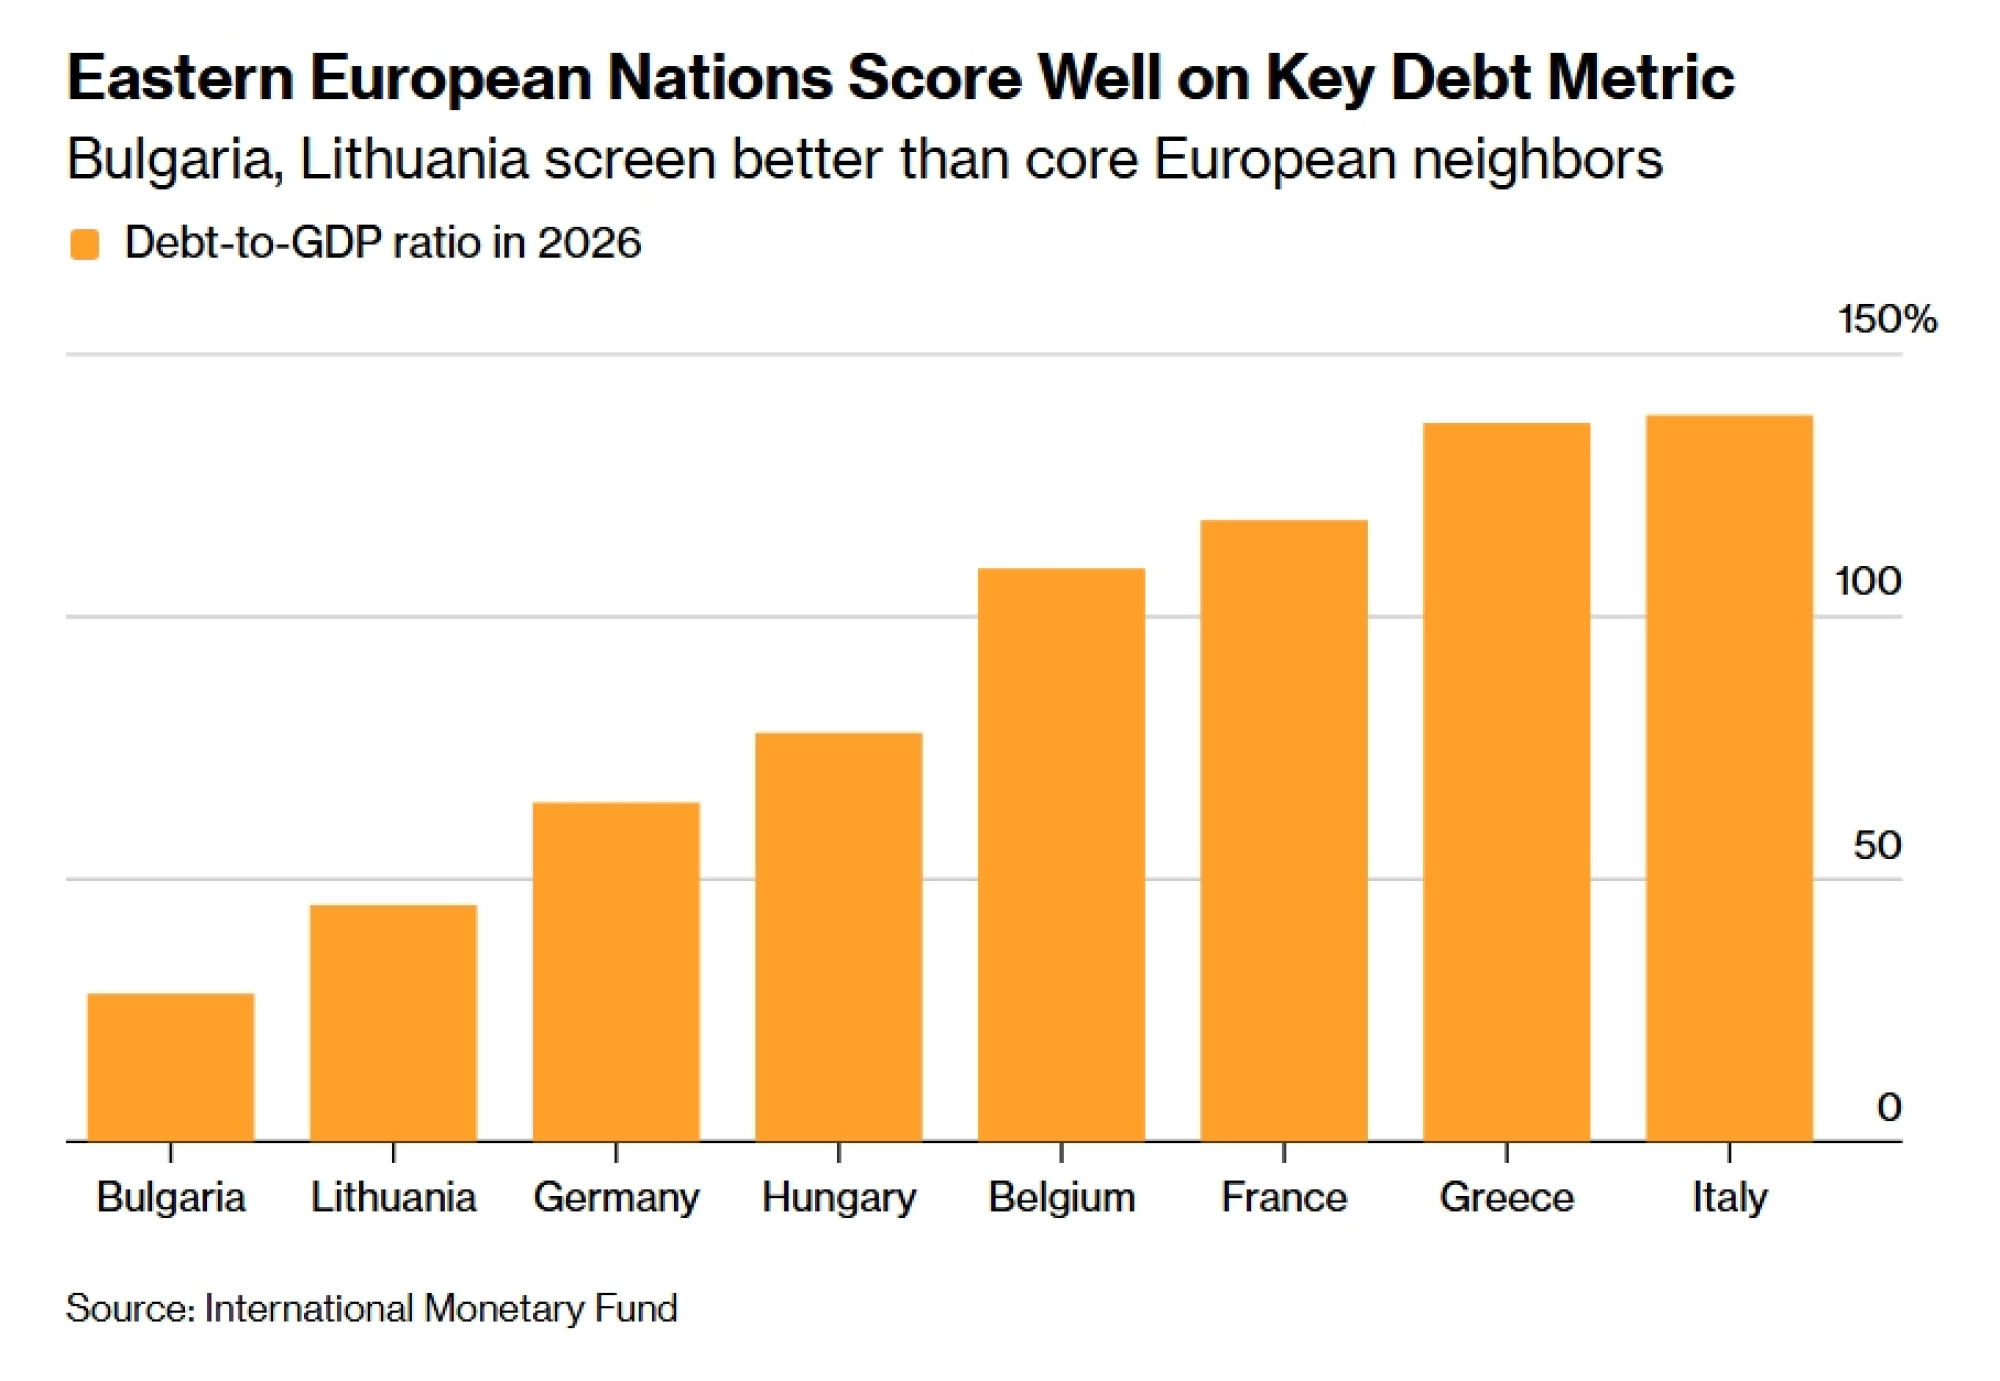
Prinosi na francuske desetogodišnje obveznice sada premašuju njemačke za 96 baznih bodova, što je najviše od krize državnog duga u europodručju 2012. godine. Političke podjele spriječile su vladu u rezanju potrošnje i zauzdavanju manjka, a blokada će se vjerojatno nastaviti i nakon napetih predsjedničkih izbora sljedeće godine. Izvjesna su daljnja smanjenja kreditnog rejtinga.
Dakako, ulaganje u istočnu Europu nosi i izazove, od oscilacija lokalnih valuta do pliće likvidnosti obveznica. Kontinentalne zemlje bez izlaza na more, poput Mađarske, posebno su izložene energetskim šokovima koji općenito pogađaju europski dug. U mnogim dijelovima regije razine duga i manjci i dalje su visoki.
Prisutan je i znatan specifični rizik. Rumunjska, zaglavljena u rastućem dugu i političkoj paralizi, godinama je udaljena od uvođenja eura kojem teži. To nije pokolebalo Davida Zahna, voditelja odjela za europska ulaganja s fiksnim prinosom u tvrtki Franklin Templeton, koji drži rumunjske obveznice uz one iz Bugarske i Poljske.
"Postoje određeni problemi, ali prednost koju vidim u ovom dijelu Europe jest to što ste plaćeni za preuzimanje dijela rizika", rekao je Zahn. "Tržišta mogu biti nešto nestabilnija, ali smatram da je to odličan način za diversifikaciju, sve dok ste usmjereni na to i dobro odmjerite svoju poziciju."
– Uz pomoć Naomi Tajitsu i Andrása Gergelyja